こんにちは、Anagraftの伊藤です。
本コラムは、日本の上場企業15社について、決算短信、決算説明資料、中期経営計画、ニュースリリースといった公開情報だけを材料に、「データ・AI活用の余地」の候補がどこにあり、公開数値に参考比率を当てた場合にどれくらいの規模感になるかを読んだものです。読み終えると、公開情報と業界の改善率から、自社や取引先の活用余地の桁を見積もる手順が分かるように書きました。取り上げた15社はいずれも弊社と取引関係がなく、内部情報の提供も受けていません。
使った数値はすべて2026年9月時点の公開情報で、その後に新しい決算が公表されていても、本コラムの数値は更新していません。各章の冒頭に、その章が依拠する決算期と数値の時点を明記しました。
読む手順は15社で同じです。まず、その会社が何で稼いでいるかを、公開されているセグメント情報(決算の中で事業を区分して業績を開示する単位ごとの数値)から分解します。次に、その事業の形から想定されるデータ資産を推定します。そのうえで、データ・AIを使う機会を6つ挙げ、公開されている経営指標を掛け算のもと(母数)にして、業界ベンチマーク(調査会社などが公表している、改善の割合や価値の大きさを示す値)、会社の公表目標、弊社の仮定を組み合わせ、規模感を試算します。この4つの手順を、15社に同じ順で当てはめました。どの会社についても、機会に優先順位を付けることはしていません。優先度は、予算、人員、既存システム、進行中の施策といった内部の事情で決まるものであり、公開情報しか持たない外部からは決められないと考えているためです。
各章は7つの節で組みました。何で稼いでいるか、会社が掲げる成長の方向性、この事業の形から想定されるデータ、データ・AI活用の6つの機会、規模感の試算、試算の読み方と限界、この章のポイントという順です。最初の節には、セグメント別の売上と利益を棒グラフまたは表にして入れました。試算の節では、使った式と出典を表にし、式を言葉で開いた説明を前後に置いています。試算の限界の節では、足し合わせてはいけない理由、上限側の目安である理由、他業界の値を代わりに使った箇所などを、理由とともに書きました。
想定している読者は次のような方々です。
- 自社のデータ・AI活用について、どこに投資の余地があるのかを、外部からはどう読まれ得るのかも含めて把握しておきたい経営層の方
- 社内でDXやデータ活用を推進しており、「どの業務に、どの程度の規模の余地があるか」を経営層に説明する材料を探しているDX推進担当の方
- データ活用の企画や試算を任され、公開情報と業界ベンチマークから規模感を見積もる手順を、自分の手で再現したい実務者の方
- 取引先、競合、投資先といった他社の公開情報から、データ活用の余地を外部の立場で読む方法に関心のある方
- 小売、EC、外食、食品、日用品、製造、物流、サービスといった業種ごとに、データが生まれる構造と活用の型の違いを比べて読みたい方
構成は、序章、全体の地図、本編15章、終章、紹介した書籍の一覧、参考情報という並びです。序章では、4つの手順の中身、試算の考え方、本コラムの範囲と限界を述べます。全体の地図には、15社の章番号、決算期と規模、6つの機会のうち金額を試算した数を一覧にしました。本編は業種でまとめ、第1章から第7章が小売とEC、第8章から第12章が外食・食品・日用品、第13章から第15章が製造・物流・サービスです。
各章は同じ7つの節で組んであり、前の章を読んでいなくても単独で読めるようにしました。終章では15社を横に並べ、機会の型が業種をまたいでどう繰り返すか、試算の母数の取り方が業態でどう変わるかを、各章に書いた事実から整理しています。終章の最後には、読者が自社や取引先に同じ手順を当てはめるときの確認点を、問いの形でまとめました。
本コラムのもとになったのは、弊社が公開しているホワイトペーパー「データ・AI活用診断例」(https://anagraft.com/whitepaper/articleID=1422/)です。ホワイトペーパーでは各社を図表中心に短くまとめていますが、本コラムでは、なぜそのデータがその事業で生まれるのか、試算の式をどう読み、どこに限界があるのかを、地の文で説明しました。数値と引用は、ホワイトペーパーの作成時に出典と照合した範囲にとどめ、新しい調査や新しい決算の数値は加えていません。専門用語には、本文中でその語が初めて出てくる箇所で平易な補足を添えています。
最後に、全章に共通する断りを置きます。本コラムは公開情報だけに基づく弊社の外部からの試算と見解であり、記載した機会と試算は、業界ベンチマークを当てはめた場合の規模感の目安です。実際の効果を保証するものではなく、各社の経営や業績を批評する意図もありません。業績が好調な会社についても、活用機会の候補と規模感を公開情報からどこまで読めるかという観点で示した、機会探索の例として書いています。

目次
- 序章 公開情報からデータ活用の余地を読む
- 全体の地図
- 第1章 株式会社良品計画(無印良品/小売・製造小売)
- 第2章 株式会社ファーストリテイリング(ユニクロ/アパレル製造小売)
- 第3章 株式会社しまむら(アパレル小売)
- 第4章 株式会社ワークマン(作業服・アウトドア小売)
- 第5章 株式会社パン・パシフィック・インターナショナルホールディングス(ドン・キホーテ/総合ディスカウント小売)
- 第6章 株式会社ZOZO(ZOZOTOWN/ファッションEC)
- 第7章 株式会社MonotaRO(間接資材EC)
- 第8章 株式会社FOOD & LIFE COMPANIES(スシロー/外食)
- 第9章 株式会社サイゼリヤ(外食)
- 第10章 キッコーマン株式会社(食品メーカー)
- 第11章 味の素株式会社(食品メーカー)
- 第12章 花王株式会社(日用品・化学メーカー)
- 第13章 ダイキン工業株式会社(空調機器メーカー)
- 第14章 セイノーホールディングス株式会社(西濃運輸/物流)
- 第15章 セコム株式会社(警備・安全サービス)
- 終章 15社を並べて見えたこと
- 本コラムで紹介した書籍一覧
- 序章 公開情報からデータ活用の余地を読む
- 第1章 株式会社良品計画(無印良品/小売・製造小売)
- 第2章 株式会社ファーストリテイリング(ユニクロ/アパレル製造小売)
- 第3章 株式会社しまむら(アパレル小売)
- 第4章 株式会社ワークマン(作業服・アウトドア小売)
- 第5章 株式会社パン・パシフィック・インターナショナルホールディングス(ドン・キホーテ/総合ディスカウント小売)
- 第6章 株式会社ZOZO(ZOZOTOWN/ファッションEC)
- 第7章 株式会社MonotaRO(間接資材EC)
- 第8章 株式会社FOOD & LIFE COMPANIES(スシロー/外食)
- 第9章 株式会社サイゼリヤ(外食)
- 第10章 キッコーマン株式会社(食品メーカー)
- 第11章 味の素株式会社(食品メーカー)
- 第12章 花王株式会社(日用品・化学メーカー)
- 第13章 ダイキン工業株式会社(空調機器メーカー)
- 第14章 セイノーホールディングス株式会社(西濃運輸/物流)
- 第15章 セコム株式会社(警備・安全サービス)
- 終章 15社を並べて見えたこと
- 参考情報
- 第1章 株式会社良品計画(無印良品/小売・製造小売)
- 第2章 株式会社ファーストリテイリング(ユニクロ/アパレル製造小売)
- 第3章 株式会社しまむら(アパレル小売)
- 第4章 株式会社ワークマン(作業服・アウトドア小売)
- 第5章 株式会社パン・パシフィック・インターナショナルホールディングス(ドン・キホーテ/総合ディスカウント小売)
- 第6章 株式会社ZOZO(ZOZOTOWN/ファッションEC)
- 第7章 株式会社MonotaRO(間接資材EC)
- 第8章 株式会社FOOD & LIFE COMPANIES(スシロー/外食)
- 第9章 株式会社サイゼリヤ(外食)
- 第10章 キッコーマン株式会社(食品メーカー)
- 第11章 味の素株式会社(食品メーカー)
- 第12章 花王株式会社(日用品・化学メーカー)
- 第13章 ダイキン工業株式会社(空調機器メーカー)
- 第14章 セイノーホールディングス株式会社(西濃運輸/物流)
- 第15章 セコム株式会社(警備・安全サービス)
序章 公開情報からデータ活用の余地を読む
本コラムは、上場企業15社について、決算短信や決算説明資料、中期経営計画、ニュースリリースといった公開情報だけを材料に、データ・AI活用の余地を読んだものです。15社のいずれとも弊社には取引関係がなく、内部のデータも、担当者からの説明も受けていません。それでも、公開情報には、その会社が何で稼いでいるか、どの方向に成長しようとしているか、どれだけの顧客や店舗や設備を持っているかが、数値と言葉で書かれています。序章では、15社に共通して当てはめた4つの手順は何か、規模感の試算をどう読めばよいのか、そして本コラムが扱わないことは何かを述べます。
診断の4つの手順
15社には、同じ4つの手順を同じ順で当てはめました。各章の7つの節は、この手順に沿って並んでいます。
Step 1:事業の分解は、その会社が何で稼いでいるかを公開情報から読む工程で、各章の「1. 何で稼いでいるか」と「2. 会社が掲げる成長の方向性」にあたります。見るのは、決算短信のセグメント情報、売上と利益の内訳、店舗数や会員数といった事業規模の数値、そして中期経営計画や決算説明資料に書かれた重点施策です。ここで確認するのは、収益の構造と、会社自身が向かおうとしている方向です。見ないのは、個別の施策の進み具合や、社内の組織の実態です。この工程でセグメント別の売上と利益を棒グラフや表にし、どの事業が規模を、どの事業が利益を支えているかを示しました。
Step 2:データ資産の推定は、その事業の形なら、記録されていれば蓄積されうるデータを棚卸しする工程で、各章の「3. この事業の形から想定されるデータ」にあたります。小売であれば店舗別・商品別の販売実績と在庫、会員アプリの購買履歴、値下げの履歴が、記録されていれば生まれていると考えられます。製造業であれば工場の設備データ、品質検査の記録、原材料の調達価格、物流であれば便ごとの物量と積載、車両の走行データが、同じように考えられます。これらは内部データそのものではなく、公開情報に書かれた事業の形から推定したものです。実際に何が記録され、どう使われているかは、公開情報からは分かりません。
Step 3:機会の列挙は、データ・AIの定番の使い方を、その会社の文脈に当てはめる工程で、各章の「4. データ・AI活用の6つの機会」にあたります。需要予測、在庫や値下げの最適化、パーソナライゼーション、立地評価、サプライチェーンの可視化、予知保全、生成AIによる文書業務といった型を、Step 1で読んだ事業構造とStep 2で推定したデータ資産に照らして、各社6つずつ挙げました。機会を挙げる際には、Step 1で確認した会社の公表戦略と同じ方向を向いているかを、選ぶ基準の一つにしています。機会には1から6の番号を付けていますが、これは並べた順であり、重要度や優先順位を表すものではありません。
Step 4:規模感の試算は、6つの機会のうち公開数値と業界ベンチマークの両方がそろうものについて、金額の目安を出す工程で、各章の「5. 規模感の試算」と「6. 試算の読み方と限界」にあたります。どちらかがそろわない機会は、金額にせず、対象の規模を示すにとどめるか、表に入れていません。試算の考え方は次の節で説明します。各章の最後の「7. この章のポイント」は、この4つの手順で読めたことの要約です。
試算の考え方:公開KPI×業界ベンチマーク
規模感の試算は、共通の手順で組み立てています。会社が公開している経営指標(公開KPI。売上高、事業別の売上、費用の内訳、棚卸資産など。棚卸資産は、決算書に載る在庫の残高です)を母数にします。母数とは、掛け算のもとになる数字のことです。この母数に、調査会社やコンサルティング会社が公表している値(業界ベンチマーク)、会社が公表している目標、弊社の仮定を組み合わせます。ベンチマークには、実績にもとづく値、潜在的な価値の推計、目標の値があり、各章でその性質を区別しました。結果は、年間の規模と一回限りの資金に分けて示しています。多くは幅で示しましたが、会社の目標を達成した場合という条件つきの値で示した試算もあります。小売業の欠品の試算を例にとると、式は「国内の売上高 × 欠品ロス率 × 需要予測の改善で取り戻せる割合」です。欠品ロス率とは、売上高に対する、欠品による逸失売上額の割合を指します。この式に数値を入れると、たとえば第1章では年 約60〜130億円という幅になります。
この式の各数値には、それぞれ出典と限界があります。欠品ロス率の目安4.4%は、IHL Groupの2026年版の調査が示す在庫のゆがみによる損失6.2%と、2024〜2025年版の集計を報じた記事にある欠品の額を使って、弊社が概算した値です。総額と内訳の時点はそろっておらず、このずれが4.4%を大きくするのか小さくするのかは分かりません。同社の実際の欠品ロス率は公表されていないため、世界の小売業の目安を代わりに置いた値です。取り戻せる割合の上限65%は、McKinseyが示す「最大65%」で、下限の30%は出典がなく、弊社が保守的に置いた値です。
この式から出る値は、一つの数字ではなく幅になります。ベンチマーク自体に幅があること、同社の実際の値が分からないこと、下限を弊社が仮に置いていることが理由です。本コラムでは、計算値を10億円単位などに丸めて「年 約60〜130億円」のように表記しました。幅の下限は、ベンチマークの低い側や弊社が低めに置いた値を当てた場合という意味であり、最小値の保証ではありません。上限は、ベンチマークの高い側をそのまま当てた場合の目安です。前提に最大値や代理値を含むため、下限であっても控えめな見積もりとは言い切れません。
試算を読むうえで、各章の「6. 試算の読み方と限界」に共通して書いた注意点を、ここにまとめておきます。
- 複数の試算を足し合わせることはできません。施策の間の効果の重複を除いておらず、金額の性質や時間軸も異なるためです。たとえば、需要予測による欠品の削減とパーソナライゼーションによる売上の押し上げは、効果の一部が重なります。また、どの試算も、導入や運用の費用を差し引いた投資採算ではありません。
- ベンチマークの幅を売上や取扱高の全体に当てはめた金額は、適用範囲を広く置いた試算です。パーソナライゼーションの5〜15%は、出典が示す売上押し上げの幅です。本試算はそれを事業の売上全体や取扱高全体に当てはめる仮定を置いており、各章の表に「全体に当てはめた参考値」と注記しました。この注記の「全体」は母数にした売上や取扱高の全体を、「参考値」は掛けて得た金額を指します。実際の効果の上限を示すものではありません。
- 対象の企業や事業に固有の値が無い場合は、業界全体や他業界のベンチマークを代わりに使っています。これを代理値と呼びます。生成AIの1.2〜2.0%は、McKinseyが小売・消費財業界について示した、業界全体の年間売上高に対する生産性向上の潜在的な価値の推計です。企業の実績の平均でも、文書業務など特定の業務だけの効果でもありません。外食、物流、警備の章では他業種の値として、食品メーカーなどの章では業界全体の値として当て、各章でその旨を説明しました。
- 在庫の圧縮のように運転資本(在庫や売掛金など、事業を回すために手元に置いている資金)が手元に戻る効果は、毎年繰り返す効果ではなく一回限りの効果です。
- 試算の母数と、効果を受け取る主体がずれる場合があります。受託販売の商品取扱高を母数にした試算や、フランチャイズのチェーン全店売上高を母数にした試算では、効果の一部は取引先や加盟店の側に生じます。
- 金額の末尾に「相当」と付けた試算は、参考比率などを使った換算額であることを示します。価値創出の換算、費用の規模への換算、設備投資への換算といった違いは、各行の注記で示しました。同社の特定の費目がその分だけ減ることを意味するものではありません。
各章の試算の表では、行ごとに金額の性質を括弧で添えています。売上の規模なのか、費用削減の規模なのか、業界ベンチマークによる価値創出の規模なのか、一回限りの資金の規模なのかを、表の中で見分けられるようにしました。
本コラムの範囲と限界
本コラムが扱う数値は、2026年9月時点の公開情報です。その後に新しい決算が公表された会社もありますが、数値は更新していません。各章の冒頭に、依拠した決算期と資料を書きました。本コラムの目的は、最新の業績を追うことではなく、公開情報から活用の余地を読む手順とその結果を示すことにあります。
各章には、分からないことについて2種類の断りが出てきます。「本章で参照した資料では確認できません」は、その章が依拠した資料の中に、該当する記載を弊社が見つけられなかったことを指します。「本章で参照した範囲では確かめていません」は、弊社がそこまで調べていないことを指します。どちらも、会社が公表していないという意味ではありません。
取り上げたのは15社で、業種ごとにまとめて並べました。章の並びと各社の規模は、次の「全体の地図」に一覧にしています。いずれも決算短信や決算説明資料、中期経営計画が公開されており、外部から読める材料がそろっている会社です。本コラムの趣旨は、業績が好調な会社についても、活用機会の候補と規模感を公開情報からどこまで読めるかを示すことにあります。
本コラムが扱わないのは、6つの機会に優先順位を付けることです。どの機会から着手するかは、効果の大きさだけでなく、既存のシステム、データの整備状況、人材、進行中の施策、投資の余力といった内部の事情で決まります。これらは公開情報からは分からないため、外部の立場で優先度を決めることはできません。本コラムは、機会の候補となる領域と、その規模の桁を示すところまでにとどめています。
各社の現状の出来不出来を評価することもしません。本コラムで参照した公開情報だけでは、実際の欠品ロス率や予測の精度、進行中の施策がどこまで進んでいるかを、現状を評価できるほどには把握できないためです。各章が、挙げた機会を「公表戦略と同じ向き」のように書いているのも、現状の良し悪しではなく、会社が掲げる方向と合っているかどうかだけを述べるためです。
また、15社の間で優劣を付けることもしません。各章は単独で読めるように書き、他社との比較は本文に含めていません。終章で15社を横に並べますが、そこで見るのは、機会の型が業種をまたいでどう繰り返すか、試算の母数の取り方が業態によってどう変わるか、公開情報から言えることと言えないことの境目がどこにあるかであり、会社どうしの比較ではありません。
断り
本コラムは公開情報(IR資料・ニュースリリース・報道)だけに基づく、弊社の外部からの試算と見解です。弊社と取り上げた15社との間に取引関係はなく、内部情報の提供も受けていません。記載した機会と試算は、業界ベンチマークを当てはめた場合の規模感の目安であり、実際の効果を保証するものではありません。各社の経営や業績を批評する意図はなく、活用機会の候補を整理し、公開数値に参考比率を当てた場合の規模感を示す、機会探索の分析例として書いています。同じ趣旨の断りを各章の冒頭にも置きました。
Anagraftでは、データ・AI活用の機会の洗い出しから、試算、実行までの一貫したご支援を行っています。会社概要・ご支援内容の詳細は、以下の資料からご覧いただけます。
この章を深めたい方への参考書籍
『新版 財務3表一体理解法』(國貞克則、朝日新聞出版):損益計算書・貸借対照表・キャッシュフロー計算書の3つを、取引ごとにつなげて理解する会計の入門書です。決算短信や有価証券報告書の数字を読むときに、売上原価や在庫、有形固定資産といった数字が3表のどこに現れ、互いにどう動くのかを確かめる土台になります。
『戦略思考で読み解く経営分析入門』(大津広一、ダイヤモンド社):会計指標の求め方から業界ごとの平均値、分析の枠組みまでを、有名企業の事例で解説した本です。公開情報から事業の構造を読み取り、どこにデータ活用の余地がありそうかを考えるときの、指標の選び方と読み方を補ってくれます。
全体の地図
本編は15章で、1章に1社を当てています。並びは業種でまとめ、導入文で触れたホワイトペーパーに載っている順とは変えました。下の表に、各章の会社と業種、依拠した決算期と売上の規模、6つの機会のうち金額を試算した数を一覧にします。売上の規模は、各社が決算で使っている名称(営業収益、売上収益、売上高、営業総収入など)のまま記しました。試算した数は、各章の「5. 規模感の試算」の表で金額を示した行の数です。活用の余地の大小や会社の優劣を示すものではありません。試算しなかった機会は、公開数値か業界ベンチマークのどちらかがそろわなかったものです。第9章が2なのは、両方がそろう機会が2つだったためで、第9章の5節に書いています。対象の規模だけを示して金額にしなかった行は、別に注記しました。
| 章 | 会社(業種) | 決算期と規模(各章の数値) | 6つの機会のうち試算した数 |
|---|---|---|---|
| 第1章 | 株式会社良品計画(無印良品)(小売・製造小売) | 2025年8月期、営業収益7,846億円 | 3 |
| 第2章 | 株式会社ファーストリテイリング(ユニクロ)(アパレル製造小売) | 2025年8月期、売上収益3兆4,005億円 | 3 |
| 第3章 | 株式会社しまむら(アパレル小売) | 2026年2月期、売上高7,000億円 | 3 |
| 第4章 | 株式会社ワークマン(作業服・アウトドア小売) | 2026年3月期、営業総収入1,609億円(チェーン全店売上高2,092億円) | 3 |
| 第5章 | 株式会社パン・パシフィック・インターナショナルホールディングス(ドン・キホーテ)(総合ディスカウント小売) | 2026年6月期、売上高2兆4,453億円 | 3 |
| 第6章 | 株式会社ZOZO(ZOZOTOWN)(ファッションEC) | 2026年3月期、商品取扱高6,660億円、売上高2,284億円 | 3 |
| 第7章 | 株式会社MonotaRO(間接資材EC) | 2025年12月期、売上高3,339億円 | 3 |
| 第8章 | 株式会社FOOD & LIFE COMPANIES(スシロー)(外食) | 2025年9月期、売上収益4,296億円 | 3 |
| 第9章 | 株式会社サイゼリヤ(外食) | 2025年8月期、売上高2,567億円 | 2 |
| 第10章 | キッコーマン株式会社(食品メーカー) | 2026年3月期、売上収益7,455億円 | 2(ほかに1つは対象規模のみ示し、金額換算せず) |
| 第11章 | 味の素株式会社(食品メーカー) | 2026年3月期、売上高1兆5,837億円 | 3 |
| 第12章 | 花王株式会社(日用品・化学メーカー) | 2025年12月期、売上高1兆6,886億円 | 3 |
| 第13章 | ダイキン工業株式会社(空調機器メーカー) | 2026年3月期、売上高5兆150億円 | 3(ほかに1つは対象規模のみ示し、金額換算せず) |
| 第14章 | セイノーホールディングス株式会社(西濃運輸)(物流) | 2026年3月期、売上高8,130億円 | 3 |
| 第15章 | セコム株式会社(警備・安全サービス) | 2026年3月期、売上高1兆2,568億円 | 3 |
第1章から第7章は、小売とECのまとまりです。製造小売の良品計画とファーストリテイリング、アパレル小売のしまむら、作業服・アウトドア小売のワークマン、総合ディスカウント小売のPPIH、ファッションECのZOZO、間接資材ECのMonotaROを並べました。店舗やECで商品を売る業態に共通して、店舗別・商品別の販売実績、在庫、会員の購買履歴といったデータが、記録されていれば生まれていると考えられます。試算の型もよく似ており、需要予測による欠品の削減、パーソナライゼーションによる売上の押し上げ、生成AIによる価値創出の3本が多くの章に共通します。ただし、フランチャイズ主体のワークマン、受託販売が中心のZOZO、事業者向けのMonotaROでは、試算の母数の取り方がそれぞれ異なります。
第8章から第12章は、外食・食品・日用品のまとまりです。回転すしのFOOD & LIFE COMPANIESとイタリアンレストランのサイゼリヤは、店舗で調理と販売を行う外食で、来店客数や品目別の需要予測と食材ロスの削減が機会の中心になります。しょうゆのキッコーマン、調味料・食品の味の素、日用品・化学の花王は、工場で作り、流通を通じて売るメーカーで、需要予測とS&OP(販売計画と生産計画をそろえる業務)、工場の予知保全、原材料の調達、流通が持つ販売データの活用が機会として挙がります。試算の母数も、売上高だけでなく、売上原価、棚卸資産、物流費、広告宣伝費や販売促進費といった資産・費用側の数値が使われています。
第13章から第15章は、製造・物流・サービスのまとまりです。空調機器のダイキン工業は、世界に生産拠点と販売サービス網を持ち、クラウドにつながる業務用空調機から多様なデータが生まれうる構造です。物流のセイノーホールディングスは、便ごとの物量と積載、車両の走行データが生まれうる事業です。警備のセコムは、契約先に設置した機器から出る信号と、緊急対処や保守の記録を結び付けて活用しうる構造です。この3社の試算では、棚卸資産の残高、傭車料(外部のトラック会社に輸送を委託する費用)や燃料費、セグメントの費用(事業ごとの売上高から利益を引いた額)といった業種に固有の母数を使い、棚卸資産の回転日数(仕入から販売までに在庫として保有している日数の目安)などの指標を組み合わせました。
第1章 株式会社良品計画(無印良品/小売・製造小売)
本章では、「無印良品」を展開する株式会社良品計画を取り上げます。使う数値は、2025年8月期(2025年8月に終わる事業年度)の決算短信を中心とした、2026年9月時点の公開情報です。決算短信とは、上場企業が決算の要点をまとめて公表する資料です。その後に新しい決算が出ていても、本章の数値は更新していません。会員数のように決算とは別の資料から取った数値は、その資料が示す時点を併記しました。
本章は公開情報(IR資料・ニュースリリース・報道)だけに基づく、弊社の外部からの試算と見解です。弊社と株式会社良品計画との間に取引関係はなく、内部情報の提供も受けていません。記載した機会と試算は、業界ベンチマークを当てはめた場合の規模感の目安であり、実際の効果を保証するものではありません。同社の経営や業績を批評する意図はありません。
1. 何で稼いでいるか
良品計画の2025年8月期の営業収益は7,846億円で、前期から18.6%増えました。営業利益は738億円で前期比31.5%増、営業利益率は9.4%です。決算短信はこの期の業績について、「営業収益および各段階利益は増収増益となり、いずれも過去最高を更新」と記しています。営業収益は、小売業では商品の売上高に、その他の営業上の収入を加えた金額を指す言葉で、会社の決算上の売上にあたります。
店舗数は国内外を合わせて1,412店舗で、この数にはライセンスドストアを含みます。内訳は国内683店舗、海外729店舗で、海外の店舗数が国内を上回っています。ライセンスドストアとは、ブランドや商品の取り扱いについて使用許諾を受けた事業者が運営する店舗を指します。
決算短信は増収の要因を、「国内外での出店による店舗数の増加に加え、既存店売上が好調に推移」と説明しています。利益が伸びた要因としては、「生産体制の内製化による原価低減」と「海外における値下げ率の抑制」が挙げられています。既存店売上とは、新しく出した店の分を除き、開業から一定期間を経た店舗だけで比べた売上のことです。値下げ率の具体的な算定方法は、本章で参照した資料では確認できません。ここでは、値下げを抑えたことが利益改善の要因の一つに挙げられている点を押さえておきます。粗利益は、売上から商品の原価を引いた利益です。定価・商品構成・原価などが同じなら、値下げ幅が小さくなるほど粗利益は改善します。
事業は地域別に4つのセグメントに分かれています。セグメントとは、決算の中で事業を区分して業績を開示する単位のことです。次の表と図に、セグメントごとの営業収益とセグメント利益を並べました。
| セグメント | 営業収益 | 前期比 | セグメント利益 | 前期比 |
|---|---|---|---|---|
| 国内事業 | 4,701億円 | +20.9% | 521億円 | +31.2% |
| 東アジア事業 | 2,222億円 | +14.2% | 427億円 | +20.4% |
| 東南アジア・オセアニア事業 | 501億円 | +28.0% | 55億円 | +21.4% |
| 欧米事業 | 421億円 | +7.9% | 69億円 | +25.7% |
出典:良品計画「2025年8月期 決算短信」(2025年10月10日)1・5ページ、セグメント情報。億円未満は切り捨て
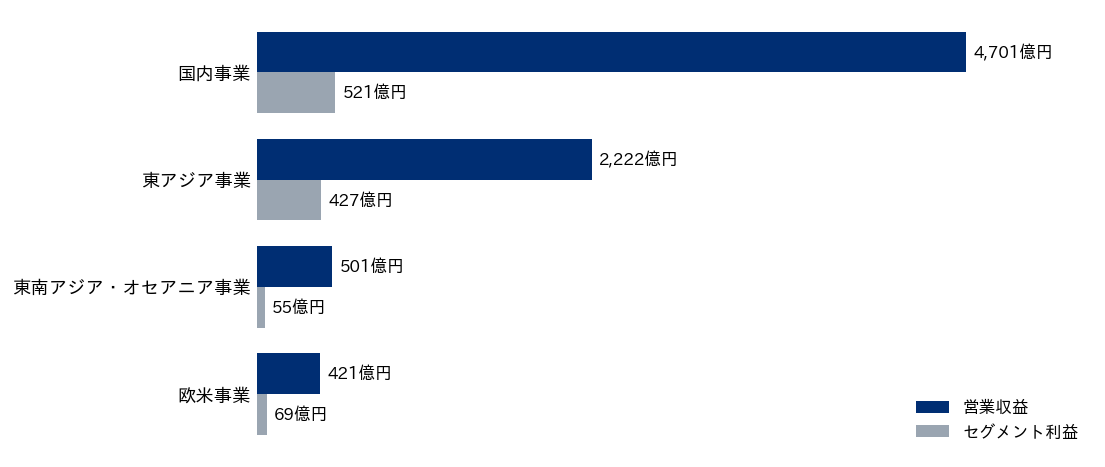
収益の6割を国内事業が稼いでいます。国内事業の営業収益は4,701億円で前期比20.9%増、セグメント利益は521億円で31.2%増でした。東アジア事業は営業収益2,222億円、セグメント利益427億円で、利益の面では国内事業に次ぐ第二の柱を担っています。
東南アジア・オセアニア事業は営業収益501億円で、前期比28.0%増と4つのセグメントの中で最も高い伸び率でした。欧米事業は営業収益421億円、セグメント利益69億円です。4つのセグメントはすべて増収増益でした。
なお、表の4つのセグメント利益を足し合わせると、全社の営業利益738億円より大きくなります。セグメント利益の合計は、連結の営業利益と一致しません。差の内訳は、本章で参照した範囲では確かめていません。
良品計画は、商品の企画から製造の手配、物流、店舗とネットでの販売までを自社が一貫して企画・管理する、SPA(製造小売)の形をとる会社です。他社が作った商品を仕入れて売る小売業と違い、何をどれだけ作るかを自社で決めます。そのため需要の読みが外れると、売れ残りの在庫や値下げとして、自社の損益に直接はね返ります。逆に言えば、需要の読みの精度は、原価・在庫・値下げのいずれにもかかわる構造です。
2. 会社が掲げる成長の方向性
成長の方向性の手がかりにしたのは、決算短信の「今後の見通し」と、中期経営計画を伝えた報道です。
決算短信の「今後の見通し」には、次の8つの成長ドライバーが挙げられています。成長ドライバーとは、会社が今後の成長をけん引すると位置づけた取り組みの柱のことです。
- 出店拡大
- 日本のオペレーションの波及
- 商品開発体制の強化
- OMO強化
- マーケティング戦略
- 生産性改善・SCM改革
- ITによる支援
- 本業としてのESG
このうち、データ・AIとの関連が深いと弊社が考えたドライバーは、4番目のOMO強化、5番目のマーケティング戦略、6番目の生産性改善・SCM改革、7番目のITによる支援の4つです。8番目のESGは、環境(Environment)・社会(Social)・企業統治(Governance)の頭文字をとった言葉です。OMOは Online Merges with Offline の略で、店舗とEC(電子商取引。ここではネット通販)を融合させる考え方を指します。顧客がネットで調べて店で買う、店で見たものを後からネットで買う、といった行き来を、一つの購買体験として扱うのが特徴です。SCM はサプライチェーン・マネジメントの略で、原材料の調達から生産、物流、販売までのモノの流れを、全体として管理する取り組みです。
中期経営計画は2025年10月に発表され、2028年8月期を最終年度としています。報道によると、目標は営業収益1兆800億円、営業利益1,000億円、営業利益率10%です。この3つは報道された数字をそのまま並べたもので、営業利益を営業収益で割った比率は10%と一致しません。目標の年度や定義が異なるためかどうかは、本章で参照した範囲では確かめていません。2025年8月期の実績と並べると、次のようになります。
| 指標 | 2025年8月期 実績 | 2028年8月期 目標 |
|---|---|---|
| 営業収益 | 7,846億円 | 1兆800億円 |
| 営業利益 | 738億円 | 1,000億円 |
| 営業利益率 | 9.4% | 10% |
出典:実績は良品計画 決算短信、目標は日本経済新聞・WWDJAPAN(いずれも2025年10月)
出店のペースについては、fashionsnap の記事(2024年11月15日)によると、年間で国内60店舗、海外60店舗(うち中国大陸30店舗)の純増を目指す方針が示されています。純増とは、新しく出した店の数から閉めた店の数を引いた、正味の増加分のことです。これは2024年11月に発表された前の中期経営計画の方針です。2025年10月に発表された新しい中期経営計画で、この出店数が据え置かれたのか改められたのかは、公開情報からは未確認です。
以上を、弊社は次のように整理しました。同社の公表戦略は、データとデジタルの力で生産性と顧客との接点を強化しながら、世界で店舗を増やしていくことです。本章で挙げる機会は、すべてこの公表戦略の向きに沿って選んでいます。
3. この事業の形から想定されるデータ
次に、良品計画の事業の形から、どのようなデータが日々生まれうるかを整理しました。手がかりにしたのは、SPA という業態、国内外で1,412店舗という店舗網、そして会員アプリの3点です。商品を自社で企画して作り、自社の店舗とネットで売り、会員にアプリで接する会社では、作る・運ぶ・売る・顧客とつながるの各段階で記録が残ります。下の表に、データ資産ごとの発生源と、推定の手がかりとなる公開情報を並べました。表は、データが生まれうる場所を示すもので、実際にどの範囲が保存・活用されているかを示すものではありません。表の「連結B/S」は連結貸借対照表のことで、B/Sは Balance Sheet の略です。決算日時点の資産・負債・純資産を示す表を指します。
| データ資産 | 発生源 | 推定の手がかりとなる公開情報 |
|---|---|---|
| 会員の購買履歴・行動データ | 会員アプリ(旧MUJI passport) | 年間アクティブ1,569万超(国内・2024年8月期) |
| 店舗別・SKU別の販売実績 | 国内683・海外729店舗 | 店舗数は決算短信に記載 |
| 在庫データ | 全店舗・物流拠点 | 連結B/Sの商品残高 1,698億円 |
| 需要予測・発注・値下げの履歴 | MD・店舗運営 | 「値下げ率の抑制」が利益改善要因として言及 |
| サプライチェーンデータ | 生産内製化・グローバル調達 | 「生産体制の内製化」「SCM改革」に言及 |
| 顧客の声・商品リクエスト | IDEA PARK(顧客共創) | 要望は年間約8,000件 |
| ECの閲覧・購買データ | ネットストア・アプリ | 「OMO強化」を成長ドライバーに明記 |
出典:良品計画 決算短信・連結B/S/ニュースリリース(2025年5月28日)/日経クロストレンド/総務省人口推計(2025年10月1日現在)
はじめに会員アプリです。同社のニュースリリースによると、会員アプリ(旧MUJI passport)の年間アクティブユーザー数は、日本国内で2024年8月期に1,569万超でした。年間アクティブユーザーとは、登録しただけでなく、その1年の間に実際にアプリを使った人の数を指します。利用者の広がりを身近な規模に置き換えるため、日本の総人口と並べました。総人口1億2,321万人(2025年10月1日現在、総務省の人口推計)に対して、1,569万÷1億2,321万でおよそ12.7%、つまり1割強です。アプリの数値と人口とは時点が異なり、アプリの数値は本章の業績(2025年8月期)とも1年ずれている点に注意が要ります。
会員の購買データが資産になり得るのは、レジの記録が、誰が買ったかという情報と結び付くからです。会員IDのない販売記録からは、何がいつどれだけ売れたかは分かりますが、同じ人が次に何を買ったかは追えません。会員IDが付くと、一人の顧客の購買の積み重ねや、店舗とネットをまたいだ行動を、同じ人のものとして扱えるようになります。会員IDと結び付いた購買履歴が蓄積されていれば、顧客理解に活用できる可能性があります。ただし、年間アクティブユーザー数はアプリの利用者の数です。そのうちどれだけの人の購買がIDと結び付いて記録されているか、店舗とECの間でどこまでつながっているかは、公開情報からは分かりません。
店舗別・SKU別の販売実績は、国内683店舗と海外729店舗のレジで販売を記録するたびに生まれる性質のデータです。SKU(Stock Keeping Unit)は在庫を管理する最小の単位で、同じ商品でも色やサイズが違えば別の SKU として数えます。レジで販売を記録する仕組みは POS(販売時点情報管理)と呼ばれ、どの店で、どの SKU が、いつ、いくつ売れたかが記録されます。
在庫データについては、連結貸借対照表に載る商品の残高が1,698億円です。これは決算日の時点で、まだ売れずに手元にある商品を金額で表したものです。在庫の数量が日々どう動いたかの記録は、欠品や売れ残りがどこで起きているかを知るための基礎になります。
需要予測・発注・値下げの履歴は、商品計画(MD)と店舗運営の中で生まれます。MD はマーチャンダイジングの略で、何をいくつ、いつ、いくらで売るかを計画する業務を指します。同社は利益改善の要因として「海外における値下げ率の抑制」を挙げています。値下げの時期・幅と、その後の売れ方が記録されていれば、その履歴は次の値下げ判断を改善するための材料になります。
サプライチェーンのデータは、生産の内製化とグローバルな調達から生まれます。決算短信は利益改善の要因に「生産体制の内製化による原価低減」を挙げ、成長ドライバーに生産性改善・SCM改革を掲げています。生産を自社の管理下に置くほど、どの工場で、いつ、いくつ作り、どこへ運んだかの記録が自社の手元に集まりやすくなります。
顧客の声は、IDEA PARKという、顧客から商品への要望や意見を受け付ける同社の仕組みに集まります。報道によると、寄せられる要望は年間約8,000件です。数値で記録される販売データとは異なり、文章で書かれたデータであることが特徴で、商品開発の手がかりになります。ECの閲覧・購買データは、ネットストアとアプリから生まれます。閲覧データには、購入に至らなかった検索や商品ページの表示も含まれるため、店舗の販売記録だけでは分からない関心の動きが表れます。
データを扱う基盤への支出についても、公開情報から一部が分かります。2025年8月期には、ソフトウエア投資等を含む無形固定資産の取得に約150億円を支出しています。これはキャッシュ・フローの概況に載る単年度の支出額で、ソフトウエア以外の形のない資産の取得も含みうる金額です。
4. データ・AI活用の6つの機会
小売業でよく取り組まれるデータ・AIの定番の使い道を、良品計画の事業の文脈に当てはめ、次の6つの機会を挙げました。
機会1:需要予測・自動発注の高度化
需要予測とは、過去の販売実績や季節、曜日、天候、販促の予定などから、これから何がどれだけ売れるかを見積もることです。自動発注は、その予測と現在の在庫から、補充すべき数量を仕組みで算出して発注につなげる取り組みを指します。予測の精度を高め、その結果を発注や補充に適切に反映できれば、欠品による売り逃しや余分な在庫の削減につながる可能性があります。
良品計画の場合、国内だけで683店舗あり、扱う商品は多くのカテゴリにまたがります。店舗ごと・SKUごとに需要を予測しようとすると、組み合わせの数が非常に多くなります。米国の経営コンサルティング会社 McKinsey & Company(以下 McKinsey)の記事では、AIによる需要予測は予測誤差を20〜50%削減するとされています。このように調査会社やコンサルティング会社が公表している効果の幅を、本章では業界ベンチマークと呼びます。
食品のように回転の速い商品では、予測と実績の差を比較的短い周期で観測できます。そのため、予測の方法を変えたときに差がどう変わったかを、早く確かめられるという性質があります。
機会2:値下げと在庫消化の最適化
同社は利益改善の要因として「海外における値下げ率の抑制」を挙げています。どの商品を、いつ、何%下げるかをデータで最適化する余地は、この方針の延長線上にあります。小売業では、売れ行きが計画を下回った商品の価格を下げて在庫を消化することをマークダウンと呼びます。
値下げには時期と幅の難しさがあります。早すぎたり大きすぎたりすると、本来定価で売れたはずの分の利益を失います。遅すぎたり小さすぎたりすると、売れ残りが増え、最後にはより大きな値下げや廃棄が必要になります。過去の値下げの時期と幅、その後の売れ方の記録を使うと、商品ごとに値下げへの反応の大きさを推定し、利益が最も多く残る値下げの時期と幅を探せます。
参考になる公開値は、連結貸借対照表に載る商品の残高1,698億円です。これは連結貸借対照表に計上された商品の残高で、値下げの対象になる商品の金額そのものではありません。
機会3:会員アプリを通じたパーソナライゼーション
パーソナライゼーションとは、顧客一人ひとりの購買履歴や行動に応じて、表示する商品や届ける情報、特典を変えることです。たとえば、アプリで表示するおすすめ商品(レコメンド)や、配信するクーポンの対象と時期を、顧客ごとに変える使い方があります。
良品計画の会員アプリは、国内の年間アクティブユーザー数が1,569万超(2024年8月期)です。会員IDと結び付いた購買履歴が蓄積されていれば、それがこの取り組みの材料になります。McKinsey は、パーソナライゼーションが売上を5〜15%押し上げ、マーケティング投資の収益性(ROI)を10〜30%高めるとしています。ROI は Return on Investment の略で、投資額に対してどれだけの収益が得られたかを示す割合です。この機会は、同社が成長ドライバーに掲げるOMO強化とマーケティング戦略の両方と同じ向きにあります。
機会4:出店計画・立地評価のデータドリブン化
前中期経営計画では、年間で国内60店舗、海外60店舗の純増を目指す方針が示されていました。このペースで店を出す場合、どの候補地に出すかを評価する精度が、成長の速さと投資の効率を左右します。データドリブンとは、経験や勘だけでなく、データの分析結果を判断の根拠に置く進め方を指します。
立地の評価では、主に三つの要素をモデルにします。店に来る可能性のある人が住み働く範囲とその人口や属性を表す商圏、時間帯や曜日ごとの通行量を表す人流、そして新しい店が近くの既存店の売上を奪うカニバリゼーション(共食い)です。
既存店の売上実績と、それぞれの店の商圏・人流の条件を合わせて分析すると、条件の似た候補地でどれくらいの売上が見込めるかを推定できます。出店拡大は同社の8つの成長ドライバーの1番目に挙げられており、この機会はその方向に沿うものです。
機会5:グローバルSCMの可視化・最適化
同社は海外に729店舗を持ち、生産の内製化を進め、グローバルに商品を調達しています。このようにモノの流れが国をまたいで長くなるほど、原材料の調達から生産、輸送、倉庫、店舗の棚までを一続きで見渡す仕組みが重要になります。こうした端から端までの見える化を、End-to-End の可視化と呼びます。
可視化ができると、どこで在庫が滞っているか、どの段階で遅れが生じやすいかを、数字で把握できるようになります。その上で、需要予測と組み合わせて生産量や輸送の計画、倉庫の配置を見直すのが最適化の段階です。業界ベンチマークとしては、AIによる予測の導入で倉庫コストが5〜10%削減されるとする McKinsey の記事があります。
この取り組みは、同社が成長ドライバーに掲げる生産性改善・SCM改革の基盤にあたります。国や工場をまたいだデータの統合が前提になります。
機会6:生成AIによる文書業務・多言語展開
生成AIとは、文章や画像などを新しく作り出すことができる AI の総称で、文章の要約・分類・翻訳・下書き作成などに使われています。多くの国と地域で店舗を展開する会社では、商品説明、接客の支援、翻訳、業務マニュアルなど、文書を扱う業務の総量が大きくなります。こうした文書業務は、生成AIが効率化しやすい領域です。
顧客の声の分析も、生成AIの得意な領域です。IDEA PARKには年間約8,000件の要望が寄せられています。文章で書かれた要望を、内容ごとに分類し、似た要望をまとめ、件数の多いテーマを抽出する作業は、件数が多いほど人手では負担が大きくなります。この機会は、成長ドライバーのITによる支援と同じ向きにあります。
ここまでの6つは、いずれも同社が公表する成長ドライバー(OMO強化・SCM改革・ITによる支援など)と方向が一致します。
5. 規模感の試算
6つの機会のうち3つについて、どれくらいの金額規模になり得るかを試算しました。表の金額の性質は行ごとに違います。機会1と機会3の行は売上の規模、機会6の行は業界ベンチマークによる価値創出(生産性)の規模を示し、いずれも利益の増加額ではありません。
方法は、同社が決算などで公表している数値に、調査会社やコンサルティング会社が公表している効果の幅や最大値(業界ベンチマーク)を掛け合わせるものです。母数には、会社の決算上の売上にあたる営業収益を使いました。同社の内部の数値は使っていないため、結果は一つの値ではなく幅で示しました。計算で出た値は10億円単位に丸めて表記しています。
1本目は、機会1の需要予測による欠品逸失の削減です。欠品逸失とは、店頭やネットで商品が切れていたために売り逃した売上のことです。ここで使う欠品ロス率は、売上高に対する、欠品による逸失売上額の割合を指します。欠品の件数や時間の割合ではありません。
計算に使う欠品ロス率4.4%は、世界の小売業の目安として弊社が置いた値です。もとにしたのは、小売業を専門とする米国の調査会社 IHL Group の調査です。その2026年版では、在庫のゆがみ(欠品と過剰在庫による損失)が世界で年間1.7兆ドルとされています。これは世界の小売売上の6.2%に相当します。別の年度の集計(2024〜2025年版)を報じた記事では、欠品による損失が約1.2兆ドルとされています。弊社はこの二つを組み合わせ、6.2%に1.2÷1.7を掛けて、欠品だけの損失率をおよそ4.4%と見積もりました。
改善率は、AIによる需要予測で欠品による逸失売上を最大65%削減できるという McKinsey の値をもとにしています。上限を65%とし、下側に30%を置いて幅を設けました。国内事業の営業収益4,701億円に4.4%を掛け、さらに30%を掛けると約62億円、65%を掛けると約134億円になります。これを丸めて、年約60〜130億円としました。
2本目は、機会3のパーソナライゼーションによる売上の押し上げです。国内事業の営業収益4,701億円に、McKinsey のベンチマークである5〜15%を掛けました。5%で約235億円、15%で約705億円となり、丸めて年約240〜710億円です。この値は、ベンチマークの幅を国内事業の営業収益全体に当てはめた参考値です。その意味は次の節で説明します。
3本目は、機会6に関連する参考試算として、生成AIが全社にもたらしうる価値創出の規模を示すものです。機会6の文書業務や多言語展開だけの効果額ではありません。McKinsey は、生成AIが小売・消費財業界にもたらす価値のポテンシャルを、年間4,000億〜6,600億ドルと見積もっています。これは業界売上高の1.2〜2.0%に相当します。この割合を連結の営業収益7,846億円に掛けると、1.2%で約94億円、2.0%で約157億円です。丸めて年約90〜160億円相当としました。1本目と2本目は国内事業の営業収益を母数にしています。3本目は全社を対象とする試算として、連結の営業収益を母数にしました。
| 機会 | 計算式 | 推定レンジ |
|---|---|---|
| 機会1:需要予測による欠品逸失の削減 (国内) | 国内営業収益4,701億円 × 欠品ロス率4.4%(世界小売平均の目安、IHL) × 改善率30〜65%(McKinsey「最大65%」) | 年 約60〜130億円(売上) |
| 機会3:パーソナライゼーションによる 売上押上げ(国内) | 国内営業収益4,701億円 × 5〜15%(McKinsey) | 年 約240〜710億円(売上) (全体に当てはめた参考値) |
| 機会6:生成AIによる全社の価値創出 | 連結営業収益7,846億円 × 1.2〜2.0% (McKinsey・小売/消費財業界の価値創出ポテンシャル) | 年 約90〜160億円 相当(価値創出) |
出典:良品計画 決算短信/IHL Group「Inventory Distortion Study 2026」/McKinsey(需要予測・パーソナライゼーション・生成AIの各レポート)。推定レンジは計算値を10億円単位に丸めた表記
推定レンジの末尾の括弧は、金額の性質を示しています。機会6の「相当」は、生成AIによる生産性向上の価値を、売上高に対する割合から金額に換算したものであることを示します。売上の増加なのか費用の減少なのかという形は特定していない、価値の大きさの目安です。
残る機会2・4・5は、金額に換算していません。機会2は参考として商品の残高1,698億円を示しましたが、在庫残高をどれだけ減らせるかについて公表されたベンチマークが確認できなかったためです。
6. 試算の読み方と限界
試算を読むときの注意を、7つに分けて並べました。第一から第四は試算の金額そのものの意味にかかわる注意で、第五から第七は計算に使った係数の出どころについての補足です。
第一に、3つの試算は足し合わせてはいけません。施策の間で効果が重複するためです。たとえば、需要予測で欠品が減って売れるようになった分と、パーソナライゼーションで増えた売上とが、同じ顧客の同じ買い物である場合があります。それを別々の施策の効果として、二重に数えてしまうおそれがあります。生成AIの試算も全社の業務を対象にしたもので、需要予測やマーケティングの業務もその中に含まれうるため、他の2本と重なる部分があります。本章の試算から見える年間数十億〜数百億円規模という幅は、各機会を単体で見た場合の目安であり、3つの試算を合算した値ではありません。
第二に、1本目と2本目の試算は売上の規模を示すもので、利益の増加額ではありません。売上が増えれば、それに応じた原価や経費もかかります。3本目は売上でも費用でもなく、業界全体の価値の推計を同社の規模に当てはめた、価値創出の目安です。
第三に、パーソナライゼーションの5〜15%は、出典が示す売上押し上げの幅で、出典がそれを上限として示しているわけではありません。本試算では、この幅を国内事業の営業収益全体に当てました。これは、個別化の効果が国内の全売上に及ぶと仮定したことを意味します。実際には、個別化は顧客を識別できる接点で行うものなので、効果が及ぶのは営業収益の一部にとどまる可能性があります。2本目を「全体に当てはめた参考値」と注記したのは、効果が最も広く及ぶと仮定した場合の見積もりだからです。実際の効果の上限を示すものではありません。
第四に、欠品の試算は国内事業だけを対象にしています。母数に国内事業の営業収益4,701億円を使ったため、海外729店舗の分は含めておらず、会社全体で見た場合より対象範囲は狭くなっています。
第五に、欠品ロス率の4.4%は、同社の実際の欠品ロス率ではなく、世界の小売業の目安を代わりに置いた値(代理値)です。実際の欠品ロス率がこれより低ければ試算は小さく、高ければ大きくなります。また、計算に使った欠品と過剰在庫の内訳は、IHL Group の2026年版から取ったものではありません。2024〜2025年版の集計を報じた記事(Chain Store Age・Retail TouchPoints)によるものです。比率の時点が完全にはそろっていない点も、目安にとどまる理由の一つです。
第六に、改善率30〜65%のうち、出典にあるのは最大65%という上限の値です。65%は最大値であり、どの会社でも達成される値ではありません。下限の30%は、弊社が幅を持たせるために置いたもので、出典の値ではありません。
第七に、生成AIの1.2〜2.0%は、McKinsey が小売・消費財業界全体について、生成AIによる生産性向上がもたらしうる潜在的な価値を、業界の売上高に対する割合で示した推計です。企業が実際に得た効果の平均ではなく、機会6で挙げた文書業務など特定の業務だけの効果でもありません。業界全体の推計なので、同社の業務の構成を反映したものでもありません。
最後に、本章の機会と試算にかかわる事項のうち、公開情報からは分からないものをまとめます。同社の実際の欠品ロス率と値下げ率、商品在庫のうち値下げの対象になり得る部分は、本章で参照した資料では確認できません。パーソナライゼーションの効果が及ぶ売上の範囲や、会員アプリのどの機能でどこまで個別化が行われているかも分かりません。同社が現在どのような方法で需要を予測し発注しているかも、本章で参照した資料では確認できません。第3節で挙げたデータがどのシステムにどの細かさで蓄積されているかも分かりません。部門や国、工場をまたいでデータがどこまでつながっているかも同様です。
7. この章のポイント
良品計画は、SPA、国内外1,412店舗、会員アプリという事業の形をもち、2025年8月期に営業収益・各段階利益とも過去最高を更新しました。この形からは会員の購買履歴、店舗別・SKU別の販売実績、在庫、値下げの履歴、顧客の声などのデータが生まれうると考え、6つの機会を挙げてうち3つを試算しました。推定レンジは、欠品逸失の削減が年 約60〜130億円(売上)、パーソナライゼーションが年 約240〜710億円(売上、参考値)、生成AIが年 約90〜160億円 相当(価値創出)です。3つは効果が重なるため足し合わせられず、機会の大半は同社自身が掲げる8つの成長ドライバーと同じ方向を向いています。
この章を深めたい方への参考書籍
『無印良品は、仕組みが9割』(松井忠三、KADOKAWA):業務を「決まったことを、決まった通り、キチンとやる」仕組みに落とし込む考え方を、無印良品の事例で語った本です。需要予測や値下げの判断をデータで支えるには、日々の業務の手順がそろっていることが前提になるため、章で見た機会を業務の仕組みとして定着させる面から考える材料になります。
『新版 この1冊ですべてわかる 需要予測の基本』(山口雄大、日本実業出版社):需要予測をサプライチェーンマネジメントの一機能として位置づけ、時系列モデルの使い方、新商品の予測、予測精度によるオペレーション管理までを体系的にまとめた入門書です。章で取り上げた店別・SKU別の需要予測と自動発注を、予測の作り方と運用の両面から理解する助けになります。
第2章 株式会社ファーストリテイリング(ユニクロ/アパレル製造小売)
この章では、ユニクロやジーユーを展開する株式会社ファーストリテイリングを取り上げます。使う数値はすべて2026年9月時点の公開情報で、中心は2025年8月期の決算短信(2025年10月9日発表)と同日の決算説明資料です。2026年8月期の売上収益・事業利益の会社予想は、2026年7月に増額修正された後の値を使います。その後に発表された決算の数値には更新していません。
本章は公開情報(IR資料・ニュースリリース・報道)だけに基づく、弊社の外部からの試算と見解です。弊社と株式会社ファーストリテイリングとの間に取引関係はなく、内部情報の提供も受けていません。記載した機会と試算は、業界ベンチマークを当てはめた場合の規模感の目安であり、実際の効果を保証するものではありません。同社の経営や業績を批評する意図はありません。
1. 何で稼いでいるか
2025年8月期の連結売上収益は3兆4,005億円で、前期より9.6%増えました。売上収益は会社の決算上の売上にあたる項目で、同社が採用する国際会計基準(IFRS)での呼び名です。事業利益は5,511億円で前期比13.6%の増加、売上収益に対する事業利益率は16.2%です。決算短信は、この期について「LifeWear(究極の普段着)へのお客様の支持がグローバルで高まり、4期連続で過去最高の業績を達成」と説明しています。
ここで使う事業利益は、同社が売上収益から売上原価と販管費(販売費及び一般管理費)を差し引いて定義する指標で、2025年8月期から開示が始まりました。本章はこの事業利益を主に用い、営業利益5,642億円(前期比12.6%増)は参考として併記します。
同社の事業モデルはSPA(製造小売)と呼ばれます。SPAは、商品の企画から素材の調達、生産の管理、物流、店頭での販売までを1つの会社が一貫して担う形を指します。外部から仕入れて売る小売業と違い、何をどれだけ作るかを自社で決め、自社の店で売り切るところまで担います。同社のIRサイト「業界でのポジション」(2026年6月2日付)は世界の主要SPA企業の売上高を並べており、同社は3.40兆円で第3位に位置づけられています。
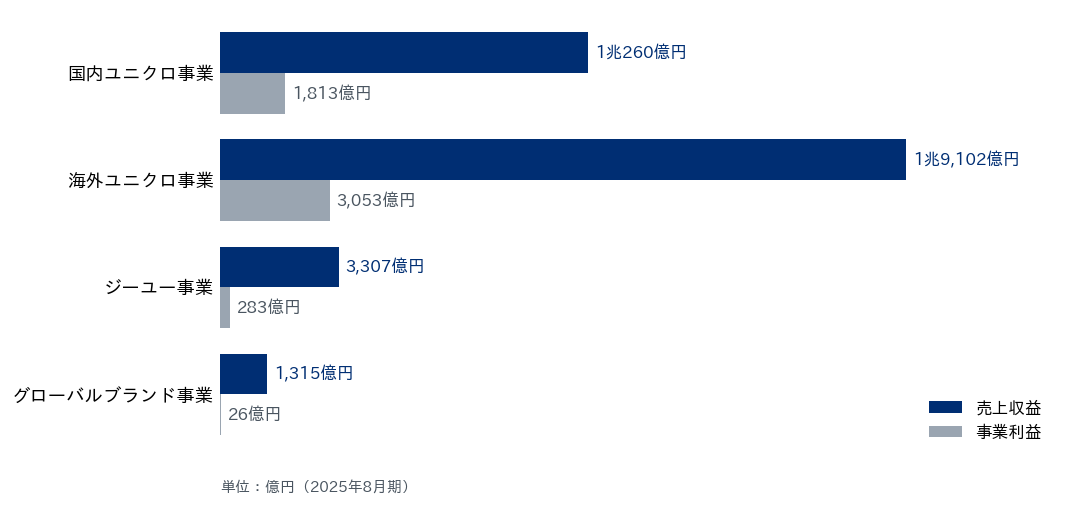
事業は、国内ユニクロ、海外ユニクロ、ジーユー、グローバルブランドの4つのセグメントに分かれます。各セグメントの売上収益と事業利益は次のとおりです。表の▲は減少を示します。
| セグメント | 売上収益 | 前期比 | 事業利益 | 前期比 |
|---|---|---|---|---|
| 国内ユニクロ事業 | 1兆260億円 | +10.1% | 1,813億円 | +17.5% |
| 海外ユニクロ事業 | 1兆9,102億円 | +11.6% | 3,053億円 | +10.6% |
| ジーユー事業 | 3,307億円 | +3.6% | 283億円 | ▲12.6% |
| グローバルブランド事業 | 1,315億円 | ▲5.3% | 26億円 | 前期1億円 |
出典:ファーストリテイリング「2025年8月期 決算短信」(2025年10月9日)、決算説明資料 参考資料(店舗数)、IRサイト「業界でのポジション」(2026年6月2日付)
国内ユニクロ事業の売上収益は1兆260億円で、前期比10.1%増えました。決算短信は、国内ユニクロの売上収益が初めて1兆円を突破したと記しています。事業利益は1,813億円で、前期比17.5%の増加です。海外ユニクロ事業は売上収益1兆9,102億円(前期比11.6%増)、事業利益3,053億円(同10.6%増)で、売上の規模では国内ユニクロを上回ります。
海外ユニクロ事業を地域別に見ると、グレーターチャイナ(中国大陸・香港・台湾)が6,502億円(前期比4.0%減)、韓国・東南アジア・インド・豪州が6,194億円(同14.6%増)です。北米は2,711億円(同24.5%増)、欧州は3,695億円(同33.6%増)でした。北米と欧州について、決算短信は「店舗がメディアとなり、認知度が向上することで、Eコマース販売もさらに拡大する好循環」と説明しています。
ジーユー事業は売上収益3,307億円(前期比3.6%増)、事業利益283億円(同12.6%減)でした。グローバルブランド事業は同社のセグメントの1つで、決算短信の説明ではコントワー・デ・コトニエ事業がここに含まれます。売上収益は1,315億円(同5.3%減)、事業利益は26億円で、前期の1億円から増えています。表の前期比の欄は、この事業の事業利益についてだけ、比率ではなく前期の事業利益を記しています。
なお、4つのセグメントの売上収益と事業利益をそれぞれ足した値は、連結の売上収益・事業利益と一致しません。差の内訳は本章で参照した範囲では確かめていません。
店舗網は、2025年8月末で合計3,570店です。内訳は国内ユニクロ794店、海外ユニクロ1,725店、ジーユー486店、グローバルブランド565店です。SPAでは、各店舗で何が売れ、何が売れ残ったかが、次に何をどれだけ作るかの判断材料になります。店舗の数と色・サイズの種類が多いほど、その材料となるデータは細かく、大量になります。
2. 会社が掲げる成長の方向性
2025年10月9日の決算説明会の役員プレゼンテーションで、同社の塚越COO(最高執行責任者)は次の5つの実践項目を掲げました。このうち2・3・4の3つは、弊社がデータ・AI活用との関連が深いと考えた項目です。
- 商品:新しい価値の創出と、価値と価格の訴求
- サプライチェーン:グローバルの事業拡大を支える体制づくりのため投資を強化
- 店舗・EC:店舗とECが一体となった商売
- 個店経営:個店単位・SKU単位で欠品と過剰をなくす
- 経営人材:抜てきとローテーションによる育成
4つ目の個店経営は、本部が全店に同じ品ぞろえと数量を配るのではなく、店舗ごとの客層や売れ方に合わせて売場や在庫を組み立てる考え方です。プレゼンテーションの原文は「個店単位、SKU単位で、欠品、過剰をなくし、お客様の需要に合わせた、売場づくりや、情報発信、サービスの提供を徹底」です。SKU(Stock Keeping Unit)は在庫を管理する最小の単位で、同じシャツでも色とサイズが違えば別のSKUとして数えます。欠品は売りたいときに商品が無い状態、過剰は見込まれる需要に対して在庫が多すぎる状態を指します。
3つ目については、原文で「店舗とEコマースが一体となった商売」を推進すると述べています。ECはEコマース(電子商取引)の略で、ここではネット通販を指します。本章では、この方針と関連する活用の一例として、店舗とECの在庫情報や顧客情報を結びつける使い方を考えます。2つ目のサプライチェーンは、調達・生産・物流・販売へとつながる供給の連鎖を指し、3つ目と4つ目を支える位置にあります。
業績の見通しは次の表のとおりです。2026年8月期の会社予想は、期初の2025年10月時点では売上収益3兆7,500億円・事業利益6,100億円でした。2026年7月に、売上収益3兆9,700億円・事業利益7,100億円へ増額修正されています。予想の事業利益率は17.9%です。
| 指標 | 2025年8月期 実績 | 2026年8月期 会社予想 |
|---|---|---|
| 売上収益 | 3兆4,005億円 | 3兆9,700億円(+16.7%) |
| 事業利益 | 5,511億円 | 7,100億円(+28.8%) |
| 事業利益率 | 16.2% | 17.9% |
出典:ファーストリテイリング 決算短信/役員プレゼンテーション(塚越COO・2025年10月9日)/2026年8月期 第3四半期 決算サマリー・Q&A(2026年7月9日)/トップインタビュー(2026年2月27日)
数値の目標としては、役員の発言やIRサイトのトップインタビュー(2026年2月27日掲載)で次のものが示されています。
- 国内ユニクロ事業:事業利益率15%以上。2025年10月の決算説明資料は、2026年8月期について「15%以上の事業利益率を継続的に確保」すると記しています
- 欧州と北米:それぞれの市場で売上1兆円。塚越COOは「近い将来には各市場で売上1兆円をめざします」と述べています
- 東南アジア:2025年10月の塚越COOのプレゼンテーションでは「すべての国で、まずは売上収益1,000億円をめざします」
- インド:同じプレゼンテーションでは「売上収益500億円をめざします」
- 東南アジア・インド・豪州地区:2026年2月のトップインタビューでは「各国で売上収益1,000億円」
- 中長期の事業利益率:岡﨑CFO(最高財務責任者)は2026年7月の決算説明会の質疑応答で、15%から20%のレンジを巡航範囲と述べています
東南アジアとインドの目標は、資料の時点ごとに示し方が異なります。本章では、2つの時点の表現をそれぞれ記すにとどめます。巡航範囲は、無理なく続けて保つことを想定した水準の幅を指す言い方です。引用した発言では、欧州・北米の売上1兆円と東南アジアの売上1,000億円について、達成の年度は示されていません。これらの目標は試算には使っておらず、機会4(出店の立地評価)の背景として記しました。
なお、年度を付けた数値目標を掲げる中期経営計画の文書は、同社のIRサイトでは確認できませんでした(2026年9月8日時点)。そのため本章では、決算短信の通期予想と役員の発言で示された方向性・目標を、中期経営計画の代わりとして扱います。
これらをまとめると、同社の公表戦略は、個店・SKU単位の精度でグローバルの店舗網とECを一体運営し、世界で成長することだと要約できます。この要約は弊社が公表資料から組み立てたもので、同社の言葉そのものではありません。以降の節は、この公表戦略に沿ってデータ・AIの活用余地を探索します。
3. この事業の形から想定されるデータ
同社の事業は、SPA、グローバル3,570店の店舗網、アプリ会員1億8,000万人という3つの要素で特徴づけられます。この組み合わせからは、次の表のデータが日々の営業の中で生まれていると考えられます。右の列には、その存在や規模をうかがわせる公開の数値や発言を並べました。データの中身や管理の仕方は、公開情報からは分かりません。
| データ資産 | 発生源 | 公開情報での裏づけ |
|---|---|---|
| 会員の購買履歴・行動データ | アプリ(全世界) | アプリ会員1億8,000万人、ECアクセス年間50億回以上 |
| 店舗別・SKU別の販売実績 | 国内ユニクロ794・海外1,725ほか計3,570店 | 店舗数は決算説明資料に記載 |
| ECの閲覧・購買データ | ユニクロEC(国内・海外) | EC売上高 国内1,523億円(構成比14.8%)・海外3,064億円(約16%) |
| 在庫データ | 全店舗・自動化倉庫 | 棚卸資産 5,110億円(連結)。国内ユニクロの増加分+213億円は「通年商品の在庫を戦略的に増やしているため」(会社説明) |
| 需要予測・発注・値下げの履歴 | 個店経営・SKU管理 | 「個店単位、SKU単位で、欠品、過剰をなくし」と会社が明言 |
| サプライチェーン・物流データ | 生産パートナー工場・自動化倉庫 | 物流費1,442億円(+16.9%)。欧州に、同社が「世界最大」と説明する自動化倉庫(2025年春) |
| 顧客の声・問い合わせ | コールセンター・SNS | 「毎月、お客様からのお問い合わせをグローバルで数百万件頂きます」(塚越COO) |
出典:ファーストリテイリング 決算短信・決算説明資料(2025年10月9日)/2025年8月期 FACT BOOK/役員プレゼンテーション(柳井会長兼社長・塚越COO)/決算説明会Q&A(2025年10月9日)
1つ目は会員データです。柳井会長兼社長は2025年10月の役員プレゼンテーションで、「全世界で1億8000万人のアプリ会員の基盤があり、Eコマースサイトへのアクセス数は、年間50億回以上にのぼります」と述べています。一般に、会員アプリで購入する人を特定できる仕組みがあれば、店舗での購入もECでの購入も同じ人の履歴として記録できます。
2つ目と3つ目は、店舗とECの販売実績です。店舗ではPOS(販売時点情報管理)のレジを通じて、店ごと・SKUごとの販売数が記録されます。ECでは購入に加えて、どの商品を見たかという閲覧の記録も残ります。国内ユニクロのEC売上高は1,523億円で、売上構成比は14.8%です。海外ユニクロのEC売上高は、同社の主要な数値をまとめた資料(FACT BOOK)によると3,064億円です。海外ユニクロの売上収益に対する比率は、弊社の計算で約16%です。
4つ目は、店舗と倉庫にある商品の数と場所を記録した在庫データです。連結の棚卸資産は5,110億円で、前期末の4,745億円から増えました。このうち国内ユニクロの増加分の213億円について、会社は「通年商品の在庫を戦略的に増やしているため」と説明しています。通年商品とは、季節を問わず売り場に置く定番品を指します。
5つ目は、需要予測、発注、値下げの判断の履歴です。店とSKUごとにいくつ売れると見込み、いくつ発注し、いつ値下げしたかの記録は、予測と実績のずれを測り、次の判断を改善する材料になります。
6つ目のサプライチェーン・物流データは、生産パートナーの工場から倉庫、倉庫から店舗やECの購入者までの、モノの流れの記録です。2025年8月期の物流費は1,442億円で、前期比16.9%増えました。塚越COOのプレゼンテーションは、「2025年春に世界最大の自動化倉庫を立ち上げ」たと説明しています。
7つ目は顧客の声です。塚越COOによれば問い合わせはグローバルで毎月数百万件にのぼります。問い合わせやSNSの書き込みは、販売実績には現れない不満や要望を言葉で記録したデータです。
これらのデータは、つながったときに価値が増します。1億8,000万人の会員と3,570店の販売実績が結びつけば、誰が、どの店で、どの色の、どのサイズを買ったかというSKU単位の購買実績となり、需要を推定する材料になります。ただし販売の記録には、欠品のために買えなかった需要までは残りません。こうしたデータは、同社が掲げる「個店単位、SKU単位で、欠品、過剰をなくし」という方針を進めるうえで使える材料になりえます。
仕組みの側の公開の数値としては、設備投資の内訳に「システム他」という区分があります。2025年8月期の設備投資1,719億円のうち、この区分は274億円でした。2025年10月9日公表の計画では、2026年8月期の同じ区分を304億円としています。
4. データ・AI活用の6つの機会
小売や製造小売で定番とされるデータ・AIの使い道を、同社の公表情報に当てはめ、6つの機会を並べました。いずれも、同社が掲げる5つの実践項目のうち、サプライチェーン、店舗とECの一体運営、個店経営の3つと同じ向きにあります。
機会1:個店×SKU単位の需要予測・補充
需要予測は、過去の販売実績や季節、天候、販促の予定などから、これから何がどれだけ売れるかを見積もる作業です。補充は、その見積もりに合わせて倉庫から店へ商品を送ることを指します。同社の場合、国内794店と海外1,725店のそれぞれで、商品ごとに色とサイズの組み合わせがあります。店とSKUの組み合わせが細かくなるほど、1つの組み合わせあたりの販売数が少なく、平均に対する相対的な変動が大きくなりやすいため、店別・SKU別の予測は複雑度が高くなります。
この論点には、同社の経営陣も言及しています。塚越COOは2025年10月の決算説明会の質疑応答で、国内ユニクロ事業の今後の改善余地を問われました。答えは「毎月、お客様からのお問い合わせをグローバルで数百万件頂きますが、在庫の欠品に対するご不満は、まだゼロになっていません」というものです。続けて「こうしたご不満を解消していくことが、次の成長につながると思います」と述べています。
岡﨑CFOは2026年7月の決算説明会の質疑応答で、来期を見据えて経営で意識している点を問われました。在庫管理については、次のように述べています。「SKU(Stock Keeping Unit:在庫管理を行う時の最小管理単位)レベル、個店レベルで、在庫の予測精度や管理精度を上げることで、無駄な在庫消化を減らしていきます。」続けて「その結果、経費構造の良化につながると思います」としています。
業界ベンチマーク(業界の調査や報告で示された、目安となる改善幅)としては、米国の経営コンサルティング会社 McKinsey & Company の報告があります。AIによる需要予測で、予測誤差を20〜50%削減できるというものです。本章では、同社が掲げる在庫の予測精度・管理精度の向上に関連する機会として捉えます。
機会2:値下げと生産調整の最適化
値下げ(マークダウン)は、売れ残りそうな商品の価格を下げて売り切る判断です。どの商品を、いつ、どれだけ下げるかで、売り切れる量と残る利益が変わります。生産調整は、売れ行きを見て追加の生産を増やしたり止めたりすることで、値下げの必要そのものを減らす手段です。
同社は、この領域にかかわる改善を利益改善の要因として挙げています。2025年8月期の決算説明資料では、第4四半期の3か月間の収益構造が改善した理由として、「シーズン末にかけての在庫運営の精度」などの向上を挙げています。また、国内ユニクロについて「早期に不振商品の値引き販売を行ったことで、シーズン末の深い値引き販売を抑制」したと説明しています。中国大陸については、「機動的な生産調整」により無駄な在庫が減り、値引率が低下したと述べています。
米国の経営コンサルティング会社 Boston Consulting Group(BCG)は、データ駆動で値下げ幅を決めるアプローチについて報告しています。シーズン中とシーズン末の値下げ販売プログラムの粗利益を、10〜20%押し上げるというものです。参考として、連結の棚卸資産は5,110億円です。これは在庫全体の金額で、値下げの対象になる額ではありません。同社の値下げ販売の金額は公表されていないため、本章ではこの機会を金額には換算しません。
機会3:会員1億8,000万人のパーソナライゼーション
パーソナライゼーションは、顧客一人ひとりの購買履歴や閲覧履歴に合わせて、表示する商品や情報を変える取り組みです。同社の文脈では、アプリ会員の購買履歴に基づく商品のレコメンド、着こなしのスタイリング提案、店舗やECの在庫と連動した情報配信などが当てはまります。在庫と連動させれば、近くの店舗にある商品を優先して案内でき、機会1とも結びつきます。
業界ベンチマークでは、パーソナライゼーションで売上が5〜15%押し上がるというMcKinseyの報告があります。同じ報告は、マーケティング投資の収益性(ROI:投じた費用に対して得た収益の割合)が10〜30%改善するとしています。同社は実践項目の中で「店舗とEコマースが一体となった商売」を掲げています。会員を店舗とECの両方で同じ人として扱うパーソナライゼーションは、この方針と同じ向きの使い方だと弊社は考えています。
機会4:出店・スクラップ&ビルドの立地評価
同社は2025年10月9日公表の計画で、2026年8月期末に3,594店を見込んでいます。塚越COOのプレゼンテーションによれば、グローバルの主要都市にはブランドを体現する旗艦店が40店舗以上あります。中国大陸では、スクラップ&ビルドを行った店舗の月商が実施前の約1.5倍になりました。スクラップ&ビルドは、売上の伸びにくい店舗を閉じ、立地や規模を見直して新たに出し直す手法です。
出店の判断にデータを使う場合、商圏の人口や人流、近くの既存店への影響、出店後のECへの波及などを数値でモデル化します。決算短信が北米と欧州について述べる、店舗がメディアとなってEコマース販売が広がる関係も、モデルに組み込む対象です。こうして、どの都市に、どの規模で出すかの判断の精度を上げます。
塚越COOは、欧米での市場シェアは「まだ0.5%未満」であり、近い将来には各市場で売上1兆円をめざすと述べています。出店の数が多くなるほど、候補地ごとの評価を同じ物差しで比べる必要が増えます。
機会5:グローバルSCM・物流の可視化と最適化
SCM(サプライチェーンマネジメント)は、原材料の調達から生産、保管、輸送、販売までのモノの流れを、全体として管理する考え方です。2025年8月期の物流費は1,442億円で前期比16.9%増え、連結売上収益の伸び(9.6%)を上回りました。塚越COOは、同社が「世界最大」と説明する自動化倉庫を2025年春に立ち上げたことに触れ、「倉庫体制の拡充を継続的に図っていきます」と述べています。
柳井会長兼社長は2025年10月の役員プレゼンテーションで、「生産ラインと商売がリアルタイムで連動して走る状態を実現する」と述べています。生産・在庫・輸送の情報をつなぎ、各工程の状況を横断的に把握する使い方も、この方向に沿う機会として考えられます。こうした工程をまたいだ見通しを、End-to-End(端から端まで)の可視化と呼びます。
業界ベンチマークでは、AIによる予測を物流に取り入れることで倉庫コストを5〜10%削減できるというMcKinseyの報告があります。需要予測の精度が上がれば、倉庫に置く量や運ぶ量の見込みも立てやすくなります。
機会6:生成AIによる顧客の声・多言語・本部業務
同社には毎月数百万件の問い合わせが寄せられ、SNSにも商品への反応が日々書き込まれます。加えて、北米、欧州、アジアなど多数の国・地域で事業を展開しているため、商品説明、接客の支援、翻訳、マニュアルといった文書の業務量も大きくなります。生成AIは、文章の分類、要約、翻訳、下書きの作成を得意とする技術です。
柳井会長兼社長は2025年10月の役員プレゼンテーションで、「お客様を起点に、情報を商品にし、あらゆる業務を変える」と述べています。顧客の声を生成AIで分類・要約し、商品開発や売場づくりに回す使い方は、この考え方と方向が一致します。
6つの機会は、同じデータを別の角度から使うものです。会員データと販売実績は機会1・3・4に、在庫と物流のデータは機会1・2・5に共通して使われます。
5. 規模感の試算
6つの機会のうち3つについて、同社が決算などで公表する指標に業界ベンチマークの改善率を当てはめ、年間の規模感を試算しました。表の金額は、行ごとに性質が違います。機会1と機会3の行は国内ユニクロ事業の売上の規模で、利益の増加額ではありません。機会6の行は、業界ベンチマークによる価値創出(生産性の向上)の規模で、売上の増加か費用の削減かという形を特定しない目安です。同社の実際の欠品ロス率(売上高に対する、欠品による逸失売上の割合)や施策の適用範囲は公表されていないため、どの試算も点ではなく幅で示しています。
| 機会 | 計算式 | 推定レンジ |
|---|---|---|
| 機会1:需要予測による欠品逸失の削減 (国内ユニクロ) | 国内ユニクロ売上収益1兆260億円 × 欠品ロス率4.4%(IHL Groupの在庫のゆがみ6.2%のうち欠品分約7割を目安に弊社試算) × 改善率30〜65%(上限はMcKinsey「最大65%」、下限30%は弊社が保守的に設定) | 年 約140〜290億円(売上) |
| 機会3:パーソナライゼーションによる 売上押上げ(国内ユニクロ) | 国内ユニクロ売上収益1兆260億円 × 5〜15%(McKinsey) ※国内ユニクロの売上のうちECは14.8%だが、店舗を含む売上収益全体に当てはめた | 年 約510〜1,540億円(売上) (全体に当てはめた参考値) |
| 機会6:生成AIによる全社の価値創出 | 連結売上収益3兆4,005億円 × 1.2〜2.0% (McKinsey・小売/消費財業界の価値創出ポテンシャル) | 年 約410〜680億円 相当(価値創出) |
出典:ファーストリテイリング 決算短信/IHL Group「Inventory Distortion Study 2026」/McKinsey(需要予測・パーソナライゼーション・生成AIの各レポート)。金額は計算値を10億円単位に四捨五入
表の「相当」は、同社の売上や利益がその額だけ増えるという意味ではなく、生産性の向上などによる価値を売上高に対する割合で換算した額であることを示します。
1つ目の欠品逸失の試算は、国内ユニクロ事業の売上収益1兆260億円に、欠品ロス率と改善率を掛けたものです。欠品ロス率4.4%は、弊社が二段階で計算した値です。もとにしたのは、米国の小売業界向け調査会社 IHL Group の調査です。その2026年版では、欠品と過剰在庫による損失、つまり在庫のゆがみが世界で年間1.7兆ドル、世界の小売売上の6.2%に相当するとされています。その内訳は欠品が約1.2兆ドル、過剰在庫が約5,500〜5,700億ドルで、欠品が約7割を占めます。ただしこの内訳は、2026年版の調査そのものではなく、それより前の版の集計を報じた記事に基づく値です。6.2%に欠品の比率1.2/1.7を掛けると約4.4%になり、これを売上に対する欠品ロスの目安として仮置きしました。
最後に掛ける改善率は30〜65%です。上限の65%は、AIによる需要予測で欠品による逸失売上を最大65%削減できるというMcKinseyの報告によります。下限の30%は弊社が保守的に設定した値で、出典はありません。1兆260億円に4.4%と30%を掛けると約135億円、65%を掛けると約293億円になり、表ではこれを丸めて年約140〜290億円としています。
2つ目のパーソナライゼーションの試算は、国内ユニクロ事業の売上収益1兆260億円に、McKinseyが報告する売上押し上げ効果の5〜15%を掛けたものです。計算値は約513〜1,539億円で、表では年約510〜1,540億円と丸めています。表の注記の理由は6節で述べます。
3つ目の生成AIの試算は、連結売上収益3兆4,005億円に1.2〜2.0%を掛けたものです。この比率は、生成AIが小売・消費財業界にもたらしうる生産性向上の潜在的な価値を、業界全体の売上高に対する割合で示したMcKinseyの推計です。計算値は約408〜680億円で、表では年約410〜680億円相当と表記しています。
6. 試算の読み方と限界
第一に、3つの試算は足し合わせてはいけません。施策どうしで効果が重なるためです。たとえば、在庫のある商品を優先して勧めるパーソナライゼーションは欠品による取りこぼしも減らすため、同じ売上の増加を2つの試算で二重に数えることになります。表の推定レンジは、各機会を単独で見た場合の目安であり、3本を合計した額が同社の余地になるわけではありません。
第二に、欠品ロス率4.4%は同社の実際の値ではなく、5節で説明した弊社の二次計算です。もとの6.2%は世界の小売売上全体に対する損失の比率で、業態も国も異なる小売業者をまとめた数字です。世界全体の比率を代理値として置いたのは、同社固有の数字が公表されていない中で、規模の桁をつかむためです。また、IHL Groupの原典は弊社で改めて確認できておらず、以前に確認した値を使っています。
第三に、改善率の幅の両端は性質が違います。上限の65%は報告の中の「最大」の値で、うまくいった場合の到達点です。下限の30%は、5節のとおり出典のない弊社の設定値です。そのため表の幅は、実現できる効果の下限と上限を確かめた範囲ではありません。
第四に、パーソナライゼーションの5〜15%は、McKinseyが示す売上押し上げの幅です。本試算はこの幅を、ECが14.8%を占める国内ユニクロ事業の売上収益全体に当てています。ECやアプリを含む顧客接点全体にパーソナライゼーションが浸透していると仮定した計算であり、売上収益全体に当てはめた参考値です。実際の効果の上限を確かめたものではありません。
第五に、欠品とパーソナライゼーションの試算は、国内ユニクロ事業だけを対象にしています。海外ユニクロの1,725店、ジーユー、グローバルブランドの分は含めていません。したがって、この2本の試算は同社全体の余地を示すものではありません。
第六に、値下げ最適化(機会2)は金額に換算していません。BCGの10〜20%は、値下げ販売プログラムの粗利益を押し上げる幅として示されています。ただし出典は、それが粗利益に対する相対値なのか、粗利率の%ポイントなのかを明記していません。掛け算の元になる値下げ販売の粗利益が分からないため、棚卸資産5,110億円を試算の母数に使うこともできません。
第七に、生成AIの1.2〜2.0%は、業界全体の売上高に対する潜在的な価値の推計を、同社の連結売上収益に当てはめた換算値です。企業が実際に得た効果の平均でも、文書業務など特定の業務だけの効果でもありません。
最後に、本章の試算にかかわる事柄のうち、公開情報から分からないことをまとめます。同社の実際の欠品ロス率と、それが4.4%より高いか低いかは分かりません。施策がすでにどこまで進んでいるか、社内のシステムがどう組まれ、データがどう記録・管理されているかも分かりません。値下げ販売の金額や、パーソナライゼーションを実際に適用している範囲も公表されていません。
7. この章のポイント
ファーストリテイリングは、2025年8月期に売上収益3兆4,005億円、事業利益5,511億円と4期連続で過去最高を更新したSPAです。公開情報から、個店×SKU単位の需要予測から生成AIまで6つの機会を並べ、そのうち3つを試算しました。国内ユニクロの売上の規模で見ると、欠品逸失の削減が年約140〜290億円、パーソナライゼーションが年約510〜1,540億円(参考値)です。連結売上を基にした生成AIの価値創出は年約410〜680億円相当です。3本は性質と対象が違い、効果も重なるため、足し合わせられません。機会の大半は、同社自身が掲げる「個店単位、SKU単位で、欠品、過剰をなくし」という方向と同じ向きの選択肢です。
この章を深めたい方への参考書籍
『ユニクロ』(杉本貴司、日経BP):ユニクロがSPA(製造小売)に挑み、海外展開を経て「情報製造小売業」への進化に向かうまでの歩みを描いたノンフィクションです。章で扱った個店・SKU単位の需要予測やグローバルSCMの機会が、どのような事業の積み重ねの上にあるのかを知る背景になります。
『サプライチェーン・マネジメント概論』(苦瀬博仁 編、白桃書房):原材料の調達から生産、流通、消費までの連鎖としてサプライチェーンをとらえ、SCMの基礎知識を大学の教科書として使えるように平易にまとめた本です。章で取り上げたグローバルSCMと物流の可視化を、調達から店頭までの全体の流れの中で整理するのに役立ちます。
第3章 株式会社しまむら(アパレル小売)
本章では、ファッションセンターしまむらを中心に複数の専門店チェーンを展開する株式会社しまむらを扱います。対象は2026年2月期の決算で、数値はすべて2026年9月時点の公開情報に基づきます。決算短信、定時株主総会の招集ご通知(事業報告)、プレスリリース、適時開示、報道を材料にしました。適時開示とは、上場会社が投資判断に影響する情報を、証券取引所を通じて速やかに公表する仕組みです。その後の決算や開示による更新は行っていません。
本章は公開情報(IR資料・ニュースリリース・報道)だけに基づく、弊社の外部からの試算と見解です。弊社と株式会社しまむらとの間に取引関係はなく、内部情報の提供も受けていません。記載した機会と試算は、業界ベンチマークを当てはめた場合の規模感の目安であり、実際の効果を保証するものではありません。同社の経営や業績を批評する意図はありません。
1. 何で稼いでいるか
2026年2月期のしまむらは、売上高7,000億円(前期比+5.2%)、営業利益615億円(同+3.8%)でした。売上高は、同社の決算で売上にあたる項目です。営業利益率は8.8%です。親会社株主に帰属する当期純利益は445億円(同+6.1%)でした。報道によれば、売上高・営業利益・当期純利益はいずれも過去最高を更新しました。グループの店舗数は2026年2月20日現在で2,278店あり、内訳は国内2,233店、台湾45店です。
同社は業態の異なる6つの事業を運営しています。ファッションセンターしまむらは実用衣料から寝具・インテリアまで扱う総合衣料品店です。決算短信は、その品揃えを「良質低価の“しまむら安心価格”で提供」すると記しています。アベイルはヤングカジュアル、バースデイはベビー・子供用品、シャンブルは雑貨と婦人ファッション、ディバロは靴とファッショングッズの専門店です。台湾の思夢樂は、ファッションセンターしまむらと同様の衣料品を販売しています。
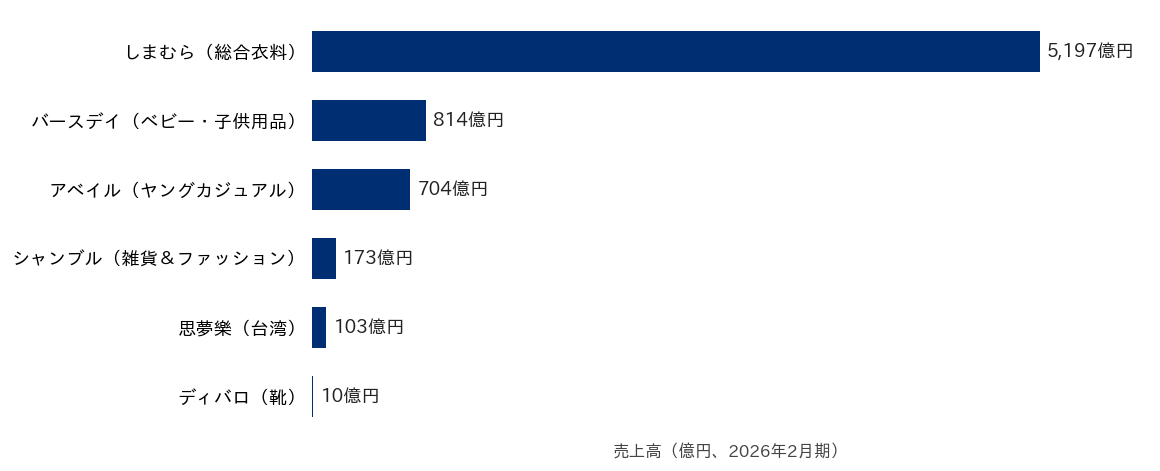
出典:しまむら「2026年2月期 決算短信」(2026年3月30日)、事業報告「商品部門別及び事業別売上高」「店舗数の状況」
事業別の売上高を棒グラフに並べました。しまむら事業が5,197億円(+4.4%、1,423店)で、連結売上(子会社を含むグループ全体の売上)の74.2%を占めます。続いてバースデイ事業が814億円(+6.4%、343店)、アベイル事業が704億円(+6.6%、323店)です。シャンブル事業は173億円(+11.7%、125店)、思夢樂事業は103億円(+10.3%、45店)、ディバロ事業は10億円(+16.2%、19店)でした。売上の規模はしまむら事業に集中していますが、前期比の伸び率は、ほかの5事業がいずれもしまむら事業を上回りました。なお、各事業の値は億円未満を四捨五入した表記のため、足し合わせても連結売上高7,000億円とは一致しません。
決算短信は、業績を日本と海外の2つのセグメント(業績を区分して開示する単位)に分けています。日本セグメントは売上高6,897億円(+5.0%)、営業利益608億円(+3.5%)で、海外の売上高は台湾の思夢樂と同じ103億円です。
連結の売上総利益率は34.8%、販売費及び一般管理費(販管費)の売上高に対する比率は26.3%です。どちらも決算短信の連結損益計算書の数値から弊社が計算しました。売上総利益率は、売上高から仕入れなどの売上原価を引いた粗利が、売上高の何%にあたるかを表します。販管費比率は、店舗運営や人件費、広告などの費用が売上高の何%にあたるかを表します。なお、34.8%から26.3%を引いても営業利益率8.8%にはなりません。同社の連結損益計算書では、売上総利益に、売上高とは別に計上される営業収入を加えて営業総利益とし、そこから販管費を引いて営業利益を出しているためです。
最大事業であるしまむら事業を商品部門別に見ると、婦人衣料が1,659億円で事業売上の31.9%、肌着が1,244億円で24.0%を占め、この2部門が柱です。PB(プライベートブランド。小売業者が企画・展開する独自ブランド)商品の売上比率は25.1%でした。2026年2月期は主力PB「CLOSSHI」を中心に機能性商品を拡充しました。「FIBER HEAT」(前期比+28.6%)などの「季節の看板商品」が売上を牽引し、しまむら事業の粗利益高(売上総利益の金額)は+4.7%でした。
報道によれば、主要3事業(しまむら・アベイル・バースデイ)で既存店売上高が前年を上回り、「すべての事業で客数が増加」しました。既存店とは、前年と比べられる期間にわたって営業している店舗のことで、新規出店の効果を除いた伸びを見るために使います。通期の既存店売上高・客数・客単価の伸び率の数値は、本章で参照した資料では確認できません。
EC(インターネット通販)は売上高196億円(+51.7%)と大きく伸びました。2025年10月に各事業のオンラインストアを「しまむらパーク」に統合し、「サイト訪問者数が約3倍に拡大」したと報じられています。連結売上高に対するEC売上高の比率は約2.8%(計算値)で、売上の大半は店舗で生まれています。決算短信には、ECの商品を店舗で受け取る「店舗受取サービス」の利用率が高水準であることも書かれています。受け取りの際の「あわせ買い」も生まれており、ECと店舗はつながった形で使われています。
2. 会社が掲げる成長の方向性
本章は、会社が自ら公表している戦略を出発点にし、その方向に沿って活用余地を探します。同社は「中期経営計画2027」(2025年2月期〜2027年2月期の3カ年)を進めており、2027年2月期がその最終年度です。決算短信では、その目標として連結売上高7,291億円、営業利益率9.2%の達成を目指すと述べています。2027年2月期の会社予想は売上高7,292億円(+4.2%)、営業利益668億円(+8.7%)で、ここから計算した営業利益率は9.2%です。
| 指標 | 2026年2月期 実績 | 2027年2月期 会社予想 | 中期経営計画2027 目標 |
|---|---|---|---|
| 売上高 | 7,000億円 | 7,292億円(+4.2%) | 7,291億円 |
| 営業利益 | 615億円 | 668億円(+8.7%) | 未確認 |
| 営業利益率 | 8.8% | 9.2%(計算値) | 9.2% |
| EC売上高 | 196億円 | 未確認 | 210億円(180億円から上方修正) |
出典:しまむら 決算短信「次期の見通し」「経営方針」/招集ご通知〈ご参考〉中期経営計画2027について/適時開示(2026年9月7日)/ネットショップ担当者フォーラム(2026年4月1日)
表の「未確認」は、本章で参照した公開資料に記載が見当たらなかった項目です。決算短信が中期経営計画2027の目標として挙げるのは、売上高と営業利益率だけです。営業利益の金額目標は載っていません。EC売上高の目標は、報道によると180億円から210億円へ上方修正されました。
年度の計画として、同社は2026年度(2027年2月期)の経営計画のテーマを「ネクスト・チャレンジ3rd『進化する挑戦』」とし、3つの強化領域を掲げています。1つ目は商品力の強化です。PBの進化やヒット商品の開発と並んで「データ分析を一層深化させることで、新規商品の創出と最適な商品構成を実現」すると書かれています。2つ目は販売力の強化で、「顧客データの活用により売場や販促の抜本的な見直しを図るとともに、店舗や地域の特性に応じた最適な商品・売場展開を深化」するとしています。
3つ目は基礎と基盤の強化で、「新たなデジタル技術への挑戦により店舗および本社オペレーションの効率化を徹底」するとしています。あわせて、ECサイトの進化、都市部への出店やリロケーション(店舗の再配置)、サプライチェーンの構築も挙げています。ファッションモール化の拡大も挙げており、これは決算短信で既存店の改装と並べて書かれている取り組みです。3つの領域のすべてに、データまたはデジタルの活用が明記されています。
出店と物流にも具体的な方針があります。2026年度はグループ全体で65店舗の新規出店と38店舗の閉店を予定し、年度末の店舗数を2,305店舗とする計画です。2026年9月7日には、サミット株式会社の衣料品事業「コルモピア」の21店舗を譲り受けることを、適時開示で公表しました。このように他社の事業の資産や権利を引き継いで自社の事業として運営することを、事業譲受と呼びます。
その先の「長期経営計画2030」(2030年2月期に向けた成長戦略)は、基礎と基盤の強化として「デジタル化の推進により業務効率を向上」を掲げています。物流については「物流網の再構築では新規商品センターおよびECセンターの設置を進めます」と記しています。
これらをまとめると、同社の公表戦略は、PBと自社物流で低価格を守りながら、データとデジタルで既存店・EC・出店を伸ばすもの、と弊社は読み取りました。以降の節は、この公表戦略を前提に進めます。
3. この事業の形から想定されるデータ
次に、同社の事業構造から、日々の営業で生まれていると考えられるデータを棚卸ししました。手がかりは、2,278店舗、10か所の自社商品センター、統合されたアプリとECという3つの器です。商品センターは同社の物流拠点で、盛岡から北九州まで全国10か所にあります。表の右列には、それぞれのデータが生まれる運営や器について、公開情報にある記述を並べました。
| データ資産 | 発生源 | 公開情報での裏づけ |
|---|---|---|
| 店舗別・品番別の販売実績(POS) | 2,278店舗 | 余った商品を売れる店へ移送して売り切る運営が公知(日本経済新聞) |
| 在庫データ(店舗・商品センター) | 全店舗・10商品センター | 連結貸借対照表(B/S)の商品残高 609億円。「商品廃棄ゼロの継続」をESGのKPIに明記 |
| 店舗間移送・値下げの履歴 | 店舗間の商品移送(システムは自前構築と報道) | 「店間移送し『絶対売り切る』」(日本経済新聞 2026年6月30日 見出し) |
| 会員の購買履歴・行動データ | アプリ「しまむらパーク」(2026年3月に4事業のアプリを統合し、ディバロを加えた5事業) | 「着実に増加するアプリ会員を活用したセグメント販促」。会員数は未確認 |
| ECの閲覧・購買・店舗受取データ | 統合オンラインストア「しまむらパーク」 | EC売上高 196億円(+51.7%)、サイト訪問者数が約3倍 |
| 商品企画・調達データ | PB(しまむら事業の売上に占める比率25.1%)・JB(共同開発ブランド)・ASEAN生産 | 「貿易部を中心としたASEAN地域での生産比率を一段と拡大」 |
| 店舗オペレーションデータ | 自動釣銭機・清掃ロボット・販促物デジタル化 | 「デジタル化による店舗オペレーションの再構築…」 |
出典:しまむら 決算短信・連結B/S/事業報告/招集ご通知(ESG KPI)/プレスリリース(2026年3月2日)/日本経済新聞(2026年6月30日)/ネットショップ担当者フォーラム
1行目のPOS(販売時点情報管理)は、レジで商品が売れた時点の情報を記録・管理する仕組みです。一般に、どの店で、いつ、どの品番が、いくつ、いくらで売れたかが1件ずつ記録されます。衣料品は同じデザインでも、サイズや色の違いによって別のSKU(在庫を管理する最小単位)として管理されることがあり、SKUの数が多くなりやすい商品です。店舗数が多いほど、店舗とSKUの組み合わせは掛け算で増えます。データ全体は大きくなる一方で、店舗・SKU単位では販売数の少ない組み合わせもありえます。
2行目の在庫データは、店舗と商品センターのそれぞれに、どの商品がいくつあるかの記録です。2026年2月期末の連結貸借対照表(決算日時点の資産・負債・純資産を示す表)には、商品の残高が609億円(前期末568億円)と計上されています。同社はESG(環境・社会・企業統治)の重点課題のKPI(取り組みの達成度を測る指標)として「商品廃棄ゼロの継続」を掲げています。廃棄しない運営では在庫をどこで売り切るかを決める必要があり、一般に、その判断には在庫の所在と数量の記録が使われます。
3行目の店舗間移送と値下げの履歴は、同社の運営の特徴に関わるデータです。日本経済新聞は2026年6月30日の記事の見出しに「店間移送し『絶対売り切る』」と掲げ、導入部で「余った商品は売れる店へと移送され、売り切りを徹底する」と書いています。同じ導入部では、システムを自前で構築していることにも触れ、同社を「アパレルの皮をかぶった超一流の物流・IT(情報技術)企業」と評しています。この店舗間移送のような運営では、一般に、どの商品をどの店へ移すかの判断に、商品の所在や販売状況の情報が使われます。
4行目と5行目は、顧客との接点から生まれるデータです。同社は2026年3月10日に、しまむら・アベイル・バースデイ・シャンブルの4事業のアプリを統合し、ディバロを加えて「しまむらパーク」としました。決算短信には「着実に増加するアプリ会員を活用したセグメント販促」という記述があります。セグメント販促とは、顧客を購買傾向などでいくつかの集団に分け、集団ごとに異なる案内を届ける手法です。
EC側では、2025年10月のオンラインストア統合でサイト訪問者数が約3倍になりました。ECでは購買だけでなく、どの商品を見たか、何を検索したか、どの店舗で受け取ったかといった行動も、記録・分析の対象になりうる情報です。オンラインストア(2025年10月に統合)とアプリ(2026年3月に統合)は、どちらも「しまむらパーク」という名称ですが、統合の時期が異なる別の出来事です。アプリの統合により、5事業を1つのアプリで利用できる接点が整いました。
6行目と7行目は、商品を作る側と店舗を回す側のデータです。PBに加え、サプライヤーとの共同開発ブランドであるJB(Joint Development Brand)も展開しています。決算短信では「貿易部を中心としたASEAN地域での生産比率を一段と拡大」したと述べており、企画、生産地、発注量、納期といった調達の情報が、記録の対象になりえます。店舗では、自動釣銭機の導入拡大、床清掃ロボットの活用、店内販促物のデジタル化を進めており、機器の稼働や作業の情報も、記録の対象になりえます。
ここで挙げたのは、事業の構造から見て生まれていると考えられるデータです。それぞれがどの粒度で、どのシステムに、どれだけの期間保存されているかは、公開情報からは分かりません。データ同士が会員IDや品番で結び付いているかどうかも同様です。以降の機会と試算は、こうした内部の実態を前提にせずに組み立てています。
4. データ・AI活用の6つの機会
小売業で定番となっているデータ・AIの使い道を、同社の事業の文脈に当てはめ、6つの機会を挙げました。いずれも新しい事業ではなく、同社がすでに持つ運営や器の上で、判断の精度や作業の効率を上げる方向のものです。
機会1:店舗別需要予測と店舗間移送の高度化
需要予測とは、過去の販売実績や季節、気温、販促の有無などから、将来どれだけ売れるかを見積もることです。衣料品は季節によって売れる商品が入れ替わり、同じ商品でも地域や立地によって売れ方が変わります。同社は2,278店で、婦人衣料、肌着、紳士衣料、寝装具など多くの部門を扱っています。店舗別・品番別に予測すると対象の組み合わせが非常に多くなります。その中には販売数の少ない組み合わせもあり、そうした組み合わせでは予測が難しくなる場合があります。
AIを使った需要予測は、多数の店舗・商品の売れ行きの時系列をまとめて学習し、店舗や商品の特徴を共有しながら予測できる点に強みがあります。米国の経営コンサルティング会社McKinsey & Company(以下McKinsey)は、AIによる需要予測で予測誤差を20〜50%削減できるとしています。報道によれば、同社はすでに、余った商品を売れる店へ移送して売り切る運営を持っています。どの店に、いつ、何点を移すかの判断を予測データで支援すれば、この運営の精度と速度を高める方向の取り組みになります。
機会2:値下げのタイミングと幅の最適化
値下げ(マークダウン)は、売れ行きの鈍い商品の価格を下げて販売を促す手段です。早く大きく下げれば売り切りやすくなります。ただし、同じ原価・同じ販売数量で比べると、値下げ幅が大きいほど1点あたりの粗利は小さくなります。遅く小さく下げれば1点あたりの粗利は保ちやすい一方、売れ残りのリスクが残ります。この判断を、商品ごと、店舗ごとの売れ行きや残りの販売期間をもとにデータで行うのが値下げ最適化です。
同社は「商品廃棄ゼロの継続」をKPIに掲げ、店舗間移送で売り切る体制を持っています。値下げを行う場合には、どの商品を、どの店で、いつ、何%下げるかの判断が検討の対象になり、それをデータで決めるのがこの機会です。米国の経営コンサルティング会社Boston Consulting Group(以下BCG)は、データ駆動で値下げ幅を決めるアプローチについて述べています。シーズン中とシーズン末の値下げ販売プログラムの粗利益を、10〜20%押し上げられるとしています。参考として在庫全体の規模を挙げると、2026年2月期末の商品残高は609億円です。これは在庫全体の額で、値下げの対象額ではありません。
機会3:アプリ会員のパーソナライゼーション
パーソナライゼーションとは、顧客一人ひとりの購買履歴や閲覧行動に合わせて、表示する商品や届けるクーポン、案内のタイミングを変える取り組みです。セグメント販促が顧客を集団に分けて案内するのに対し、より細かい単位で内容を変えます。本章では、会員IDにひもづく購買履歴や行動データを活用する場合を想定します。
同社は2026年3月のアプリ統合で、5事業を1つのアプリで利用できるようにしました。統合したアプリにはポイント制度があります。一方で、事業をまたぐ会員IDの共通化や購買履歴の連携がどこまで進んでいるかは、公開情報からは分かりません。連携できる場合には、扱う商品の異なる事業の購買を合わせて見られるため、事業をまたいだ提案の材料が増える可能性があります。McKinseyは、パーソナライゼーションによって売上を5〜15%押し上げ、マーケティング投資の収益性(ROI)を10〜30%高められるとしています。同社の広告宣伝費は118億円で、パーソナライゼーションはこうした販促費の配分にも関わります。この機会は、販売力の強化で掲げる「顧客データの活用」と同じ向きにあります。
機会4:出店・リロケーションの立地評価
同社は2026年度に65店舗の新規出店と38店舗の閉店を予定し、都市部への出店、リロケーション、ファッションモール化の拡大を掲げています。2026年9月7日には、コルモピア21店舗の事業譲受も公表しました。出店、閉店、再配置をまとまった数で進める局面では、どこに出し、どこを動かすかの判断が繰り返し発生します。
立地評価では、商圏(店舗が顧客を呼び込む地理的な範囲)の中に住む人や働く人の数・属性、人の流れ(人流)、競合の配置などから、出店した場合の売上を見積もります。同社の場合は、既存店の販売実績やECの購買データも材料の候補になります。店舗受取での「あわせ買い」のような店舗とECの相互送客をモデルに組み込めば、店舗をECの受け取り拠点として評価する見方も加えられます。
機会5:商品センター・配送網の最適化
同社は全国10か所の自社商品センターを持ち、長期経営計画2030では「新規商品センターおよびECセンターの設置」を掲げています。物流網の再構築は、拠点の場所、各拠点が受け持つ店舗、仕分けや配送の計画をまとめて設計し直す機会です。新しい商品センターを設計する段階であれば、需要予測をもとにした仕分けと配送の計画を、設計の前提に含めて検討できます。
店舗別の需要予測が整うと、商品センターでどの店舗向けに何をどれだけ仕分けるか、配送便をどう組むかの計画にも使えます。店舗間移送を配送便に乗せる設計も同じ計画の中で扱えます。McKinseyは、AIによる予測の導入で倉庫コストを5〜10%削減できるとしています。
機会6:生成AIによる販促・本部業務の効率化
生成AIは、文章や画像などを指示に応じて作り出すAIです。EC売上196億円、サイト訪問者数が約3倍となった統合オンラインストアでは、商品説明、商品画像、検索語など、商品ごとに整備する情報の量が多くなります。こうした定型の文章作成は、生成AIが得意とする領域です。
店舗側では、同社は店内販促物のデジタル化を進めています。チラシやSNSの投稿文の制作、本部での資料作成など、文書を作る業務は社内に幅広くあります。基礎と基盤の強化で掲げる、新たなデジタル技術による店舗と本社のオペレーション効率化と同じ方向にある機会です。
5. 規模感の試算
6つの機会のうち、公開されている数値と業界ベンチマークで規模感を示せる3つ(機会1・機会3・機会6)を試算しました。表の金額は性質がそろっていません。機会1と機会3は売上の規模、機会6は業界ベンチマークによる価値創出(生産性向上)の規模で、いずれも利益や費用削減の額ではありません。方法は、同社の売上高に、調査会社やコンサルティング会社が公表している改善率や売上高に対する比率を掛け合わせるもので、結果はベンチマークの幅に応じたレンジで示しています。
| 機会 | 計算式 | 推定レンジ |
|---|---|---|
| 機会1:需要予測による欠品逸失(売り逃し) の削減(国内) | 国内売上高6,897億円 × 欠品ロス率4.4%※(世界小売平均の目安、IHL) × 改善率30〜65%(下限30%は弊社が保守的に設定、上限65%はMcKinsey「最大65%」) | 年 約90〜200億円(売上) |
| 機会3:パーソナライゼーションによる 売上押上げ(国内) | 国内売上高6,897億円 × 5〜15%(McKinsey) | 年 約340〜1,030億円 (全体に当てはめた参考値)(売上) |
| 機会6:生成AIによる全社の価値創出 | 連結売上高7,000億円 × 1.2〜2.0% (McKinsey・小売/消費財業界の価値創出ポテンシャル) | 年 約80〜140億円 相当(価値創出) |
出典:しまむら 決算短信/IHL Group「Inventory Distortion Study 2026」/McKinsey(需要予測・パーソナライゼーション・生成AIの各レポート)/BCG(値下げ最適化・定性引用)
表の「相当」は、業界ベンチマークが示す価値創出(生産性向上)を、売上高に対する比率を使って金額に換算した値であることを示します。
1行目(機会1)は、需要予測で欠品による売り逃しをどれだけ減らせるかの試算です。欠品とは、買いたい客が来たときに店に商品が無い状態です。同社の売り切り運営は、余った商品を売れる店へ移して売り切る仕組みで、在庫の過不足のうち売れ残りの側に対応するものです。そのため、この試算は欠品の側、つまり店に商品が無かったために逃した売上の規模感として読みます。
ここでいう欠品ロス率は、売上高に対する、欠品による逸失売上の割合です。欠品の件数や時間の割合ではありません。国内売上高6,897億円に欠品ロス率4.4%を掛けて欠品で失っている売上の大きさを見積もり、そこに改善率30〜65%を掛けました。計算値は年91〜197億円で、表では年約90〜200億円と表記しました。
表で※を付けた欠品ロス率4.4%は、小売・流通業向けの米国の調査会社IHL Groupの調査から、弊社が二次計算した値です。IHL Groupは、2026年版の調査で、欠品と過剰在庫を合わせた在庫のゆがみによる損失を、世界で年間1.7兆ドル、世界の小売売上の6.2%相当としています。その内訳として欠品が約1.2兆ドルで、全体の約7割です。1.2兆ドルを1.7兆ドルで割ると約0.706となり、6.2%に約7割を掛けて約4.4%としました。改善率の上限65%は、McKinseyが示す、欠品による逸失売上を「最大65%」削減できるという値です。下限の30%には出典がなく、弊社が保守的に置いた値です。
2行目(機会3)は、パーソナライゼーションによる売上の押し上げです。国内売上高6,897億円に、McKinseyが示す5〜15%を掛けました。計算値は、億円未満を四捨五入すると年345〜1,035億円です。表では、丸める前の計算値を10億円単位に四捨五入して、年約340〜1,030億円と表記しています。丸める前の計算値は345億円と1,035億円をそれぞれわずかに下回るため、10億円単位では340億円と1,030億円になります。出典が示す売上押し上げの幅を、そのまま国内売上全体に当てはめた参考値です。
3行目(機会6)は、生成AIによる全社の価値創出(生産性向上)の規模感です。McKinseyは、生成AIが小売・消費財業界にもたらす生産性向上の価値を、業界全体の年間売上高の1.2〜2.0%相当と推計しています。これを連結売上高7,000億円に当てはめると、計算値は年84〜140億円で、表では年約80〜140億円相当と表記しました。
6. 試算の読み方と限界
3つの試算は、公開情報と業界ベンチマークだけで組み立てたものです。前提がどこまで同社に当てはまるかを外部からは確かめられないため、次の注意が必要です。
1つ目は、欠品ロス率4.4%が同社の実際の値ではないという点です。これは世界の小売全体の値から弊社が二次計算した代理の値で、同社の実際の欠品ロス率は公表されていません。欠品ロス率は業態や商品、在庫運営の方法によって変わるため、同社の値は4.4%より低いことも高いこともありえます。また、もとにしたIHL Groupの値には2つの限定があります。欠品約7割という内訳は、2026年版の調査そのものではなく、それより前の版の集計を報じた記事に基づく値です。さらに、これらの値は弊社が以前に確認した記録を引き継いだもので、本章では一次資料を取得し直していません。
2つ目は、3つの試算を足し合わせてはいけないという点です。欠品が減って増える売上と、パーソナライゼーションで増える売上は、一部が重なって数えられる可能性があります。生成AIの価値の中にも、販促や商品情報の改善を通じた売上の効果が含まれえます。施策間で効果が重複するため、3つの合計は意味を持ちません。
3つ目は、パーソナライゼーションの試算が置いている仮定の広さです。本試算はMcKinseyの5〜15%を同社の国内売上全体に当てはめており、すべての売上が施策の対象になるという広い仮定を置いています。そのため、この試算は参考値であり、実際の効果の上限を示すものではありません。試算は増収額であり、増益額でもありません。実現可能性は、アプリ会員の数や利用状況などを踏まえて別途検証が必要です。
4つ目は、試算の対象範囲です。欠品とパーソナライゼーションの試算は国内(日本セグメント)だけが対象で、台湾の思夢樂45店は含めていません。欠品の削減は店舗運営の施策で、アプリ「しまむらパーク」は国内5事業のアプリです。この施策の範囲に合わせて、国内売上高6,897億円を母数にしました。一方、生成AIは本社を含む全社の業務が対象で、ベンチマークも業界売上高に対する比率のため、連結売上高7,000億円を母数にしています。
5つ目は、値下げ最適化を金額に換算していない理由です。BCGのベンチマークは、シーズン中とシーズン末の値下げ販売プログラムの粗利益に対する改善率です。金額にするには、対象となるプログラムの基準の粗利益額、または販売額とそれに対応する粗利益率が必要です。同社の値下げ販売額は公表されておらず、これらの値は確認できないため、金額換算はしていません。また、10〜20%が粗利益の額に対する相対的な押し上げなのか、粗利率の%ポイントの上昇なのかは、出典に明記されていません。この値を売上高や商品残高に直接掛けることもしていません。
6つ目は、生成AIの試算の性質です。もとにした1.2〜2.0%は、業界全体の売上高に対する生成AIの潜在的な価値(生産性向上)の推計です。企業の実績の平均ではなく、特定の業務だけの効果でもありません。この試算は価値の規模感を示すもので、費用削減額や増益額に置き換えたものではありません。
最後に、公開情報から分からないことをまとめます。同社のIRサイトにある決算説明会資料は外部から取得できず、本章では読めていません。そのため、通期の既存店売上高・客数・客単価の伸び率と、アプリの会員数は、本章で参照した範囲では確かめていません。同社が店舗間移送の移送先や数量をどう決めているか、その情報がどこに集約されているか、値下げをどの程度行っているかも分かりません。商品センターの内部の運用や配送計画の立て方も同様です。置いた前提のもとでは、各試算は表に示した規模になります。同社での実現可能性や費用対効果は、公開情報だけでは判断できません。
7. この章のポイント
しまむらは2026年2月期に売上高7,000億円、営業利益615億円となり、売上高・営業利益・当期純利益とも過去最高を更新しました。同社は2,278店舗、10か所の自社商品センター、統合されたアプリとECという器を持ち、余った商品を店舗間移送で売り切る運営が報じられています。その上に挙げた6つの機会は、いずれも同社が2026年度経営計画に掲げるデータ分析の深化、顧客データの活用、デジタル技術による効率化と同じ方向を向いています。うち3つの試算は、売り逃しの削減が年約90〜200億円(売上)、パーソナライゼーションが年約340〜1,030億円(売上、参考値)、生成AIが年約80〜140億円相当(価値創出)です。
この章を深めたい方への参考書籍
『しまむらとヤオコー』(小川孔輔、小学館):埼玉県小川町を発祥とする2つの小売チェーンの歴史をたどり、それぞれの経営の型がどのように生まれたのかを取材にもとづいて描いた本です。しまむらについてはマニュアルを重視する運営が取り上げられており、章で見た店舗間移送や値下げの判断を、多くの店舗を同じ仕組みで動かす運営と結びつけて考える材料になります。
『価格の掟』(ハーマン・サイモン 著、上田隆穂 監修・訳、渡部典子 訳、中央経済社):売上と利益のどちらを取るか、競合の価格にどう応じるかといったプライシングの判断を、多くの実例で解説した本です。章で取り上げた値下げのタイミングと幅の最適化を、価格の決め方が利益に与える影響という面から考える土台になります。
第4章 株式会社ワークマン(作業服・アウトドア小売)
本章では、作業服・作業用品とアウトドア・カジュアルウエアの専門店チェーンを営む株式会社ワークマンを取り上げます。数値の基準は2026年3月期の決算で、決算短信(2026年5月11日)などの決算資料と、中期成長ビジョン2030(2025年5月12日)を主に使いました。数値と記述は、いずれも2026年9月時点の公開情報です。
本章は公開情報(IR資料・ニュースリリース・報道)だけに基づく、弊社の外部からの試算と見解です。弊社と株式会社ワークマンとの間に取引関係はなく、内部情報の提供も受けていません。記載した機会と試算は、業界ベンチマークを当てはめた場合の規模感の目安であり、実際の効果を保証するものではありません。同社の経営や業績を批評する意図はありません。
1. 何で稼いでいるか
2026年3月期の同社は、決算説明会資料で「2期連続の増収増益、過去最高益を達成」と総括しています。店頭の売上を合計したチェーン全店売上高は2,092億円で、前期から14.3%増えました。開店から一定期間が過ぎた既存店だけで比べても9.0%の増加です。会社の決算上の売上にあたる営業総収入は1,609億円(17.5%増)、営業利益は297億円(21.7%増)でした。営業総収入に対する営業利益率は18.4%です。
この会社の数字を読むうえでは、店舗の大半がフランチャイズ(FC)である点を先に押さえる必要があります。FCとは、本部と加盟契約を結んだ加盟店が自ら運営する店舗のことです。2026年3月末の店舗数は1,094店舗で、FC店が1,006店舗、直営店が88店舗、FC比率は92.0%です。このため同社には、店頭で売れた額と会社の収益という、大きさの違う2つの売上の数字があります。
店頭の売上から会社の収益、利益までを、決算資料の数字で順に見ます。チェーン全店売上高2,092億円のうち、FC店の売上が1,848億円(88.3%)、直営店の売上が244億円(11.7%)です。FC店の1,848億円は加盟店の売上なので、会社の損益計算書には直接は載りません。
出典:ワークマン「2026年3月期 決算短信」損益計算書(7ページ)、決算FACT BOOK(2・8ページ)。比率は弊社計算
営業総収入は、直営店の売上と加盟店向け商品供給売上からなる「売上高」と、加盟店からの収入が大半を占める「営業収入」の2つに分かれます。商品供給売上とは、本部がFC店に商品を卸して得る売上のことです。加盟店からの収入の大部分はロイヤリティ収入です。ロイヤリティとは、加盟店が看板やノウハウ、商品供給の仕組みを使う対価として本部に支払う金額のことです。下の表の金額は億円未満を四捨五入しているため、内訳の和と合計がわずかに合わない行があります。
| 区分 | 金額(2026年3月期) | 中身 |
|---|---|---|
| チェーン全店売上高(全店の店頭売上) | 2,092億円 | FC店1,848億円(88.3%)+直営店244億円(11.7%) |
| 会社の収益「営業総収入」 | 1,609億円 | 下の2行の合計(チェーン全店売上高の76.9%) |
| 売上高 | 1,192億円 | 直営店売上244億円+加盟店向け商品供給売上948億円(FC店へ商品を卸す売上) |
| 営業収入 | 416億円 | 加盟店からの収入415億円(うちロイヤリティ収入407億円)+その他 |
| 営業総利益 | 610億円(+19.2%) | 営業総収入から売上原価999億円を差し引いた額。海外仕入利益109億円を含む |
| 営業利益 | 297億円(+21.7%) | 販売費及び一般管理費313億円を控除 |
出典:ワークマン「2026年3月期 決算短信」損益計算書(7ページ)、決算FACT BOOK(2・8ページ)、決算説明会資料(4・15ページ)。比率は弊社計算
つまり同社は、FC店への商品供給と加盟店からのロイヤリティを主要な収益源とし、直営店での販売からも収益を得ています。ロイヤリティ収入407億円をFC店の売上1,848億円で割ると22.0%です。これは弊社の計算値で、契約上の料率は本章で参照した資料では確認できません。同じく、加盟店向け商品供給売上をFC店の売上で割ると51.3%になります。
会社は決算説明会資料で、「店舗荒利益率の改善でロイヤリティ収入が増加」と説明しています。荒利益(粗利益)とは、売上から商品の仕入原価を引いた残りのことで、2026年3月期の加盟店荒利益率は36.9%でした。会社のこの説明は、加盟店の荒利益の改善が本部のロイヤリティ収入の増加につながったことを示しています。逆に、店頭での欠品は加盟店の売上と荒利益を減らします。在庫の持ちすぎも、売れ残りの値引きなどにつながる場合は加盟店の荒利益を押し下げます。いずれも、加盟店の荒利益を通じて本部の収益にも影響しえます。店頭の在庫と販売が本体の収益とつながっているという点を、本章の出発点に置きました。
2. 会社が掲げる成長の方向性
弊社の診断(公開情報からデータ・AI活用の余地を探る作業)は、会社が公表している戦略に沿って活用の余地を探す形で進めます。同社の成長戦略の中心にあるのは、2025年5月12日に公表した中期成長ビジョン2030です。ビジョンは成長戦略として「客層拡大」と「顧客の囲い込み」に注力すると掲げ、2030年3月期の定量目標を次のように置いています。
| 指標 | 2025年3月期 実績 | 2026年3月期 実績 | 2030年3月期 目標 |
|---|---|---|---|
| チェーン全店売上高 | 1,831億円 | 2,092億円 | 2,400億円 |
| 営業利益 | 244億円 | 297億円 | 350億円(チェーン全店売上高に対する営業利益率 約15%) |
| 店舗数 | 1,051店舗 | 1,094店舗 | 1,300店舗(年間純増50店舗) |
出典:ワークマン「中期成長ビジョン2030」15ページ/「2026年3月期 決算説明会資料」
ビジョン初年度の2026年3月期について、会社は決算説明会資料の進捗総括で「計画を大幅に上回る進捗」と述べています。会社は質疑応答集で、2027年3月期末にビジョンの修正公表を検討するとしています。本章の2030年の目標値は、2026年9月時点で公表されていた値として読む必要があります。
表の営業利益率の約15%は、冒頭の18.4%とは母数が違います。ビジョンは起点の2025年3月期の営業利益率を13.3%としており、これは営業利益244億円をチェーン全店売上高1,831億円で割った値に当たります。このため約15%も、チェーン全店売上高に対する比率として読みました。冒頭の18.4%は、会社の収益である営業総収入に対する比率です。
ビジョンと2027年3月期の計画で会社が掲げる施策を、弊社は次の8つに整理しました。このうち3から7の5つを、弊社はデータ・AIとの関連が深い施策と考えています。
- Workman Colors中心に年間純増50店舗
- 店舗改装 年200店
- 在庫適正化・アイテム集約
- 需要予測発注システムの進化
- アプリ会員500万人
- 店舗補完EC(在庫検索・先行予約)
- 物流DX(流通センター2棟・290億円)
- マス化製品政策(5つの重点商品群)
出店については、同社の業態の1つである「Workman Colors」(以下Colors)を出店の中心に据え、2035年3月期に1,500店舗体制を目指すとしています。店舗運営では、各業態で展開する品目を集約する在庫適正化と、「需要予測発注システムの進化」を掲げ、後者の狙いを「仕事に不可欠なプロ商材の欠品撲滅」としています。2027年3月期の計画には「新需要予測発注システム稼働」が入りました。販売チャネルでは、アプリ会員500万人の目標と、在庫検索や店舗受取り、先行予約といった店舗補完ECを挙げています。店舗補完ECとは、店舗での買い物を補う役割を持たせたネット通販のことです。
物流DXでは、FY2030までに流通センターを2棟新築し(投資総額290億円)、国内4拠点で1,600店舗に対応する体制をつくります。FY2030は資料の表記で、ビジョンの最終年度にあたる2030年3月期を指します。KPIとして、自社倉庫割合を50%から約95%へ、単品フォロー率を50%未満から65%以上へ高め、物流コスト率を7%台に保つことを掲げています。単品フォロー率は同社が物流のKPIとして掲げる指標の名称です。定義は本章で参照した範囲では確かめていないため、本章では資料の指標名のまま扱います。
マス化製品政策は、2027年3月期の経営方針の柱です。決算短信は、この政策の推進とあわせて主力製品の量産体制を強化するとしています。決算説明会資料は「現状の課題」として「売れ筋商品の欠品(顧客満足度の低下)」と「アイテム過多による管理コスト増加及び店舗運営の複雑化」を挙げています。そのうえで「重点商品に在庫、販促、売場などリソースを集中投下」する方針を示しました。KPIは「各重点商品は、チェーン全店売上の10%を目指す」です。重点商品は、リカバリーウエアのMEDiHEAL、高機能素材のXshelter、UVカット、ファンウエア・ペルチェベスト、機能性インナーの5つです。
2027年3月期の計画には、1店舗平均年商2億円の達成も入っています。投資の面では、資料がFY2026〜FY2030と表記する5年間の成長投資を670億円とし、内訳を店舗330億円、物流310億円、IT他30億円としています。これらをまとめると、同社の公表戦略は、重点商品に在庫・販促・売場を集中させ、需要予測と物流を進化させながら、店舗網を広げることだと弊社は読みました。
3. この事業の形から想定されるデータ
同社の事業構造は、FC主体の1,094店舗、チェーン全店売上高に占めるPB(プライベート・ブランド)商品の比率71.9%、本部の需要予測発注、流通センターからの一括供給の組み合わせです。PBとは、小売業者が自ら企画し、自社のブランドで売る商品のことです。この構造の事業であれば、業種の一般的な仕組みとして発生しているはずのデータがあります。弊社はそれを8つに整理し、公開情報で存在をうかがえる記述と並べました。
| データ資産 | 発生源 | 公開情報での裏づけ |
|---|---|---|
| 店舗別・SKU別の販売実績(POS) | 1,094店舗 | FACT BOOKに県別・業態別・商品別・店舗年齢別の販売データを開示。月次売上を毎月公表。「新POS入替」 |
| 需要予測・発注データ | 本部の需要予測発注システム | 「需要予測発注システムの進化」(ビジョン)「新需要予測発注システム稼働」(2027年3月期計画) |
| 在庫データ(流通センター・店舗) | 流通センター・全店 | 本体の商品残高298億円、1店舗当たり売価在庫+350万円、単品フォロー率KPI |
| 加盟店の経営データ | FC1,006店 | 加盟店貸勘定145億円、加盟店荒利益率36.9%、再契約率96.2%、既存店平均年商1.92億円 |
| 会員・アプリのデータ | 公式アプリ(2025年9月開始) | 既存会員120万人(2025年8月)、アプリ会員500万人目標 |
| 商品企画・PBのデータ | PB 2,903アイテム | PB比率71.9%。MEDiHEALは7カ月で約684万着・約115億円 |
| 気象・季節と販売の関係 | 気候変動対応のMD(マーチャンダイジング) | 「夏場の猛暑と冬場の暖冬が常態化」(質疑応答集)、「気候変動を捉えたマーチャンダイジングの最適化」「冬物導入期の最適化」(決算説明会資料) |
| 顧客の声 | アプリのレビュー・クチコミ | アプリに商品レビュー・クチコミの確認機能。バリューは「声のする方に、進化する」 |
出典:ワークマン 決算短信・決算説明会資料・FACT BOOK・中期成長ビジョン2030/ニュースリリース(2025年8月22日)/NTT東日本 Biz Drive(2025年12月24日)
販売実績は、POS(販売時点情報管理。レジで商品が売れた時点で、何が、いつ、どの店で、いくつ売れたかを記録する仕組み)から生まれます。SKUとは在庫を管理する最小の単位のことで、同じ商品でも色やサイズが違えば別のSKUとして数えます。2027年3月期の計画には「新POS入替」も入っています。
需要予測と発注、在庫のデータは、本部が発注と在庫をまとめて管理する仕組みから生まれます。予測に基づいて発注量を決める仕組みで、予測した値と販売実績が保存されていれば、両者を比べられます。その差を見れば、どの商品、どの店、どの季節で予測が外れやすいかが分かります。ただし、欠品していた期間の販売実績には、満たせなかった需要が表れません。在庫の面では、会社は加盟店の在庫を拡充し、1店舗当たりの売価在庫(在庫を販売価格で見積もった額)が350万円増えたと説明しています。本体の商品については、重点商品を中心に流通センターの在庫を積み増したとしています。
加盟店の経営データは、FC本部が商品供給とロイヤリティを計算するために、加盟店ごとの売上や荒利益を把握する仕組みから生まれます。加盟店貸勘定(本部と加盟店の取引から生じる本部側の債権)や加盟店荒利益率の数字が公開資料に出ているのは、その表れです。表の既存店平均年商が加盟店に限った集計かどうかは、本章で参照した範囲では確かめていません。会員とアプリのデータについては、2025年9月1日に公式アプリが始まりました。アプリには商品在庫情報と店舗情報の取得、商品レビュー・クチコミの確認、先行予約販売といった機能があります。こうした顧客接点は、記録の仕組みによってはデータ活用の材料になりえます。
データを扱う社内の取り組みは、Excel経営の名で報道されています。NTT東日本のビジネス向けWebコラム Biz Drive(2025年12月24日)の記事によれば、同社は全社員にVLOOKUPやSUMIFなど基本的な関数を扱うことを求めています。社内で作られたExcelのツールは60種類を超えます。この記事から分かるのは、表計算の関数の習得を求め、ツールを社内で作ってきたという点までです。
体制の面では、同社は期中平均の従業員439人で1,094店舗の店舗網を支えています。決算FACT BOOK(同社が公開する決算データ集)によれば、営業総収入を従業員数で割った1人当たり営業総収入は約3.7億円です。少人数の本部が1,000店を超える店舗を動かす形なので、データとシステムへの依存は高いと弊社は考えています。会社はIT投資(基幹システム・アプリ開発)に5年で30億円、物流に310億円を計画しています。
一方で、これらのデータが社内でどのように保管され、どこまで使われているかは公開情報からは分かりません。表は、この事業構造なら生まれていると考えられるデータと、その存在をうかがえる公開資料の記述を並べたもので、社内の実態を示すものではありません。
4. データ・AI活用の6つの機会
小売業で広く使われているデータ・AIの活用方法を同社の文脈に当てはめると、6つの機会が挙げられます。機会1・3・4・5は、同社が公表している施策(需要予測発注システム・アプリ・出店・物流DX)と方向が一致します。機会2は、同社が成果に挙げる気候変動を捉えたマーチャンダイジングと同じ向きです。機会6は、2節で整理した8つの施策には直接は対応しない、本部業務についての機会です。
機会1:需要予測発注の高度化(欠品抑制)
同社は欠品を自ら課題に挙げています。決算説明会資料では、マス化製品政策のページに「売れ筋商品の欠品」を、ビジョンの進捗総括の課題欄に「早期欠品による機会損失」と「慢性的な欠品」を記しています。そのうえで、2027年3月期に新需要予測発注システムを稼働させる計画です。欠品とは、買いに来た顧客がいるのに店頭に商品が無い状態のことです。FC主体の同社では、店頭の欠品は加盟店の売上と荒利益を減らし、ロイヤリティと商品供給を通じて本部の収益にも響きます。
米国の経営コンサルティング会社McKinsey & Company(以下McKinsey)の記事は、AIによる需要予測で予測誤差を20〜50%削減できるとしています。AIの予測モデルは、過去の販売に加えて、気温や曜日、販促、価格、店舗の立地といった多くの要因を同時に扱えます。店舗ごと、SKUごとの予測が改善すれば、調達や補充などの条件が伴う場合に、欠品や過剰在庫の抑制に寄与する可能性があります。
ただし、同社の実際の欠品の発生状況や、現在の需要予測発注システムの予測手法は、公開情報からは分かりません。
機会2:気象データ連動のMD・展開時期
MD(マーチャンダイジング)とは、どの商品を、いつ、どれだけ、どの店に置くかを計画する業務のことです。会社は質疑応答集で「夏場の猛暑と冬場の暖冬が常態化」していると述べています。決算説明会資料では2026年3月期の成果に「気候変動を捉えたマーチャンダイジングの最適化」と「冬物導入期の最適化」を挙げました。2027年3月期の第1四半期の資料では、重点商品のファン・ペルチェについて「気候影響で立ち上がりが遅れる」と記し、UVカットの人気モデルについては「早期完売」と記しています。同じ時期に、売れ始めが遅れた商品と、早く売り切れた商品が並んで出たことになります。
気象データとPOSの販売データを重ねると、商品ごとに、気温が何度を超えると売れ始めるかといった関係を推定できます。気象予報と組み合わせれば、週ごとの投入量と、どの地域の店にどれだけ配分するかを決める材料になります。同じ週でも地域によって気温は違うため、店舗ごとの配分にも使えます。
機会3:アプリ会員500万人を目指すCRM・個別化
CRM(顧客関係管理)とは、顧客ごとの購買や接点の記録をもとに、長く関係を続けるための施策を組み立てる取り組みのことです。パーソナライゼーションは、その中で、顧客ごとに勧める商品や配信する情報、クーポンを変えることを指します。同社の公式アプリは2025年9月に始まり、2025年8月時点で120万人いたオンラインストアとメルマガの会員を土台に、アプリ会員500万人を目指しています。
アプリの機能として、会社は商品在庫情報と店舗情報の取得、商品レビュー・クチコミの確認、先行予約販売を挙げています。店舗受取りは、ビジョンが店舗補完ECの強化策として挙げている項目です。店頭のレジだけでは誰が買ったかは分かりにくいのに対し、アプリやECを通した行動は、仕組みによっては顧客ごとに記録できます。こうした記録がたまれば、顧客ごとに勧める商品を変える余地が生まれます。
McKinseyは、パーソナライゼーションが売上を5〜15%押し上げるとしています。ビジョンが成長戦略として注力を掲げる「顧客の囲い込み」と同じ向きの機会です。
機会4:出店・S&B・改装の立地評価
S&Bはスクラップ&ビルドの略で、既存店を閉鎖し、移転や建て替えなどで新しい店舗に置き換えることを指します。同社は年間純増50店舗と、年200店以上の改装を計画しています。さらに、法人FC(法人フランチャイズ。個人FC契約を基本とする同社が、出店条件に応じて用いる形態)によるSC(ショッピングセンター)への出店を強化しています。
会社はビジョンの進捗総括の課題欄に、「既存店とのカニバリ解消」と「ロードサイド出店が難航」を挙げています。カニバリゼーションとは、同じ会社の店どうしで顧客を食い合うことで、資料では「カニバリ」と表記されています。ビジョンは業態ごとに出店の基準を置いています。同社の業態の1つであるPlus IIは、商圏人口3万人でも成り立つモデルとされています。Colorsは商圏人口7〜10万人とされ、立地にはオープンモール、ロードサイド、SCのテナントが挙げられています。商圏とは、ある店に来る顧客が住んだり働いたりしている範囲のことです。
こうした判断には、商圏の人口や人流データを使う余地があります。人流データは、携帯電話の位置情報などを個人が分からない形に集計したもので、時間帯ごとにどの地域に人がどれだけいるかを示します。候補地の商圏が既存店とどれだけ重なるかを定量化すれば、カニバリゼーションの度合いを出店前に見積もれます。
機会5:物流DX:4拠点・1,600店舗網の最適化
ビジョンは流通センター2棟の新築(投資総額290億円)を計画しています。KPIは自社倉庫割合約95%、単品フォロー率65%以上、物流コスト率7%台です。物流DXの中身には、需要予測システムによる発注予測、自動搬送機、ピースソーター、庫内管理、共同配送やモーダルシフトが並びます。ピースソーターは商品を1点ずつ行き先別に仕分ける機械、モーダルシフトはトラック輸送の一部を鉄道や船に切り替えることです。
WMS(倉庫管理システム)とは、倉庫のどこに何がいくつあるか、どの順で出荷するかを管理する仕組みのことで、ビジョンでは「庫内管理」と表記されています。需要予測で各店に必要な量を見積もり、WMSで倉庫内の作業を計画し、配送計画で車両と経路を決めます。この3つをデータでつなぐと、予測の段階から出荷の量と時期が見えるため、倉庫の人員や車両を前もって手配できます。AIによる予測の導入は、倉庫コストを5〜10%削減するとされています(McKinsey)。新センターの稼働に合わせた中期のテーマです。
機会6:生成AIによる加盟店支援・本部業務
生成AIとは、文章や要約、分類の結果などを、指示に応じて作り出すAIのことです。3節で見たとおり、同社は少人数の本部で1,000店を超える店舗網を支えています。FCの本部には、加盟店向けのマニュアルやFAQ、SV(スーパーバイザー。加盟店を巡回して運営を指導する担当者。同社の資料では「SV部門」)の店舗指導レポート、製品ページ、法人営業(ECを使った企業への納入)の文書など、文書を扱う業務があります。
こうした文書は、生成AIで下書きや要約を作り、担当者が確認する形で負担を減らせる領域です。商品レビューやクチコミの情報を利用できる場合は、それを読んで内容ごとに分類し、商品開発に届ける作業も、生成AIの適用が考えられる領域です。
5. 規模感の試算
6つの機会のうち3つ(機会1・3・6)について、年間の金額の目安を出しました。表の金額の性質は行ごとに違います。機会1と機会3は売上の規模で、母数は加盟店の売上を含むチェーン全店売上高です。機会6は、業界ベンチマークによる価値創出(生産性向上)の規模で、母数は会社の決算上の売上にあたる営業総収入です。いずれも同社の公表数値に、外部の調査機関が公表しているベンチマークと、弊社が置いた仮定を組み合わせています。同社の実際の欠品ロス率や施策の適用範囲は公開されていないため、結果は幅で示しました。
| 機会 | 計算式 | 推定レンジ |
|---|---|---|
| 機会1:需要予測による欠品逸失の削減 (チェーン全店) | チェーン全店売上高2,092億円 × 欠品ロス率4.4%(IHLの2026年版と2024〜2025年版の値を組み合わせて弊社が置いた仮定。在庫のゆがみ6.2%×欠品比率 約7割≒4.4%) × 改善率30〜65%(McKinsey「最大65%」) | 年 約30〜60億円(売上) |
| 機会3:パーソナライゼーションによる 売上押上げ(チェーン全店) | チェーン全店売上高2,092億円 × 5〜15%(McKinsey) | 年 約100〜310億円 (全体に当てはめた参考値)(売上) |
| 機会6:生成AIによる全社の価値創出 | 営業総収入1,609億円 × 1.2〜2.0% (McKinsey・小売/消費財業界の価値創出ポテンシャル) | 年 約20〜30億円 相当(価値創出) |
出典:ワークマン 決算短信/IHL Group「Inventory Distortion Study 2026」/McKinsey(需要予測・パーソナライゼーション・生成AIの各レポート)。推定レンジは計算値を10億円単位に四捨五入した表記
表の「相当」は、業界ベンチマークによる価値創出の推計を、同社の営業総収入に当てて金額に換算したものであることを示します。費用の削減額や利益の増加額そのものではありません。
1行目(機会1)は、欠品で失われている売上のうち、需要予測の改善で取り戻せる部分の見積もりです。欠品ロス率とは、売上高に対する、欠品による逸失売上の割合のことです。4.4%は同社の実際の値ではなく、米国の小売業界向け調査会社IHL Groupの調査値から弊社が置いた仮定です。その導出と限界は6節でまとめて説明します。改善率の30〜65%は、McKinseyが、AIによる需要予測で欠品による逸失売上を最大65%削減できるとしていることに基づきます。65%は最大の値なので、弊社はその下に30%を置いて幅を持たせました。2,092億円×4.4%×30〜65%は27.6〜59.8億円で、これを丸めて年 約30〜60億円としています。
2行目(機会3)は、パーソナライゼーションによる売上の押し上げです。チェーン全店売上高(丸める前は2,092億34百万円)に、McKinseyの5〜15%を掛けると104.6〜313.9億円で、年 約100〜310億円と表記しました。3行目(機会6)は、生成AIがもたらす価値の見積もりです。McKinseyの1.2〜2.0%は、業界の売上高に対する割合として示された推計です。そのため弊社はこの行だけ、加盟店の売上を含むチェーン全店売上高ではなく、同社自身の決算上の売上にあたる営業総収入1,609億円を母数にしました。1,609億円に1.2〜2.0%を掛けると19.3〜32.2億円で、年 約20〜30億円相当としています。
6. 試算の読み方と限界
まず、3つの試算は足し合わせてはいけません。施策の間で効果が重なるためです。需要予測が良くなって欠品が減れば、その商品の売上は増えます。同じ時期にアプリで商品を勧めていれば、その増加の一部は、どちらの施策の効果としても数えられてしまいます。合計すると同じ売上を二重に数えるおそれがあるため、各機会の規模は別々の目安として示しています。
次に、欠品とパーソナライゼーションの試算は、店頭の売上であるチェーン全店売上高を母数にしています。店頭の売上の大半はFC加盟店の売上なので、効果はFC加盟店と本体に分かれて帰属します。直営店で増えた売上は、本体の売上高にそのまま入ります。FC店で増えた売上は、まず加盟店の増収として現れ、本体には加盟店向けの商品供給売上とロイヤリティ収入を通じて届きます。利益への影響は、原価や追加の費用によって変わります。
1節の22.0%(ロイヤリティ収入÷FC店売上)と51.3%(商品供給売上÷FC店売上)は、2026年3月期の実績の比率です。加盟店の売上と本体の収入の大きさの関係を示すもので、増収したときに本体へ帰属する割合ではありません。表の金額を、そのまま同社の損益計算書に上乗せされる額として読むことはできません。
3つめに、パーソナライゼーションの5〜15%は、McKinseyが示す売上押し上げの幅です。本試算では、この幅をチェーン全店売上高の全体に当てはめる仮定を置きました。実際の効果の上限を示すものではありません。同社での実際の適用範囲と効果は、本章で参照した資料では確認できません。また、アプリ会員500万人の目標時期は、ビジョンでは「FY2030目標」、2025年8月のリリースでは「2年後の2027年」と表記が異なります。
4つめに、欠品ロス率4.4%は同社の実際の欠品ロス率ではなく、IHLの調査値から弊社が置いた代理の仮定です。IHL Groupの2026年版「Inventory Distortion Study 2026」は、在庫のゆがみによる損失を世界で年間1.7兆ドルとしています。在庫のゆがみとは欠品と過剰在庫を合わせたもので、この損失は世界の小売売上の6.2%相当とされています。一方、欠品分の約1.2兆ドルは、2026年版ではなく2024〜2025年版の集計を報じた記事から取った値です。弊社は1.2兆÷1.7兆ドルで約7割とし、6.2%に掛けた約4.4%を置きました。
この4.4%は、異なる年の調査値を組み合わせた粗い仮定で、同じ年の調査から得た欠品ロス率ではありません。公開前の再確認では、IHL Groupのページを閲覧できませんでした。数値は以前の確認記録によります。作業服や季節衣料の欠品の起こり方が世界の小売と同じとは限らないので、実際の値は上下どちらにも動きえます。改善率の上端の65%も最大の値で、平均的に得られる値ではありません。
5つめに、生成AIの1.2〜2.0%は、小売・消費財業界全体の売上高に対する、生成AIの潜在的な価値(生産性向上)の推計です。企業の実績の平均でも、特定の業務だけの効果でもありません。表で「相当」と添えたのはこのためです。業務時間の削減が生じる場合も、その時間を別の仕事に振り向けるか、人員の計画に反映するかで、損益への表れ方は変わります。
6つめに、在庫と物流は表に入れていません。本体の在庫の規模は、商品残高298億円です。これとは別の勘定として、加盟店在庫の拡充とともに増えた債権の加盟店貸勘定145億円があります。いずれも、残高の削減率の公表ベンチマークを確認できなかったため、金額にしていません。物流も、出荷高が開示されていないため金額にせず、倉庫コスト5〜10%削減は参考情報にとどめました。
7つめに、決算FACT BOOKは、チェーン全店売上高に直販とEC売上高を含めていないと注記しています。アプリやECを通じた売上の変化は、この母数の外側でも起こりえます。
8つめに、本章の数値はすべて2026年9月時点の公開情報です。会社はビジョンの修正公表を検討するとしているため、目標や計画の値は今後変わる可能性があります。
最後に、公開情報から分からないことをまとめます。予測値がどのような仕様で保存されているか、気象データをどの程度まで使っているかは分かりません。アプリの閲覧や購買の履歴の保存と会員IDとの連携の状況、アプリ会員数の実績、500万人の目標時期のどちらが現行かも分かりません。出店地の評価方法と、文書業務に現在かかっている時間も同様です。単品フォロー率の定義と予測精度との関係は、本章で参照した範囲では確かめていません。パーソナライゼーションが実際にどの範囲の売上に効くかも、公開情報からは分かりません。
7. この章のポイント
FC比率92.0%の同社では、店頭の欠品や値引きにつながる過剰在庫が、加盟店の荒利益を通じて本部の収益にも影響しえます。公開情報からは6つの機会を整理でき、その大半は中期成長ビジョン2030の施策と同じ方向を向いています。試算した3本は、機会1が年 約30〜60億円(売上)、機会3が年 約100〜310億円(売上・参考値)、機会6が年 約20〜30億円 相当(価値創出)です。売上の2本はチェーン全店の店頭売上を母数とするため、本体の損益にそのまま上乗せされる額ではありません。
この章を深めたい方への参考書籍
『ワークマン式「しない経営」』(土屋哲雄、ダイヤモンド社):残業やノルマを課さないといった「しない」方針と、新しい市場を切り拓いた戦略を、同社の成長を仕掛けた著者が語った本です。章で取り上げた需要予測発注や出店、加盟店支援の機会を、同社が公表している経営の考え方と照らし合わせて読むための背景になります。
『異常気象と気象ビジネス』(可児滋、日本評論社):異常気象が企業活動に与える影響と、業種ごとにどの気象データをどこで入手して活用できるかを整理した本です。天候デリバティブや保険といった気象リスクへの備えも扱っています。章で取り上げた気象データ連動のMDと展開時期の機会を、使えるデータの種類と入手先から考える手がかりになります。
第5章 株式会社パン・パシフィック・インターナショナルホールディングス(ドン・キホーテ/総合ディスカウント小売)
本章では、ドン・キホーテを中核とする株式会社パン・パシフィック・インターナショナルホールディングス(以下、PPIH)を取り上げます。同社の決算期は6月で、扱うのは2026年6月期の決算です。数値はすべて2026年9月時点の公開情報によるもので、その後の開示では更新していません。
本章は公開情報(IR資料・ニュースリリース・報道)だけに基づく、弊社の外部からの試算と見解です。弊社と株式会社パン・パシフィック・インターナショナルホールディングスとの間に取引関係はなく、内部情報の提供も受けていません。記載した機会と試算は、業界ベンチマークを当てはめた場合の規模感の目安であり、実際の効果を保証するものではありません。同社の経営や業績を批評する意図はありません。
1. 何で稼いでいるか
2026年6月期のPPIHは、売上高・営業利益ともに過去最高を更新しました。会社の決算上の売上にあたる売上高は2兆4,453億円で前期比+8.8%、営業利益は1,748億円で+7.7%、営業利益率は7.2%です。当期純利益は1,101億円で、初めて1,000億円を超えました。店舗数は2026年6月末で国内676店舗、海外123店舗の合計799店舗です。
増収の主な要因として、同社は4つを説明しています。価格戦略による既存店の客数の伸長、過去最高となった免税売上2,286億円、国内外30店舗の新規出店、カネ美食品の連結子会社化です。免税売上とは、訪日外国人旅行者などが消費税の免除を受けて購入した分の売上を指します。カネ美食品は弁当・寿司・おにぎり・惣菜等の製造販売を行う会社です。
決算は国内事業・北米事業・アジア事業の3つのセグメントに分かれています。セグメントは、会社が業績を管理し開示するために事業を区切った単位です。下の表は、各セグメントの売上高と営業利益を並べたものです。
| セグメント | 売上高 | 前期比 | 営業利益 | 前期比 |
|---|---|---|---|---|
| 国内事業 | 2兆682億円 | +9.1% | 1,658億円 | +4.9% |
| 北米事業 | 2,779億円 | +7.1% | 35億円 | +53.2% |
| アジア事業 | 991億円 | +8.7% | 55億円 | +186.0% |
出典:PPIH「2026年6月期 決算短信」(2026年8月18日)1・3・4ページ、セグメント情報/決算業績説明資料 43ページ/スピーチ要旨
国内事業の売上高2兆682億円は、連結売上高2兆4,453億円の85%に当たります。営業利益では、国内事業の1,658億円が連結営業利益1,748億円の95%を占めます。売上の大半と利益のほぼすべてを国内事業が稼ぐ構造です。国内・北米・アジアの3セグメントは、いずれも2026年6月期に増収増益でした。なお、表の3セグメントの売上高を足すと2兆4,452億円となり、連結の2兆4,453億円と1億円ずれます。表は億円未満を四捨五入した値で、決算短信の百万円単位の値では3セグメントの合計と連結売上高は一致します。
国内事業の中心は、店舗で商品を売って得る商品売上です。ドン・キホーテやMEGAドン・キホーテなどのディスカウントストアが1兆5,053億円(+7.8%)、アピタ・ピアゴなどのUNY事業が4,498億円(+5.5%)で、合計1兆9,551億円です。国内事業の売上高2兆682億円には、このほかにテナント・カード等の「その他の収益」1,131億円が含まれ、1兆9,551億円との差はこの分です。本章ではこの1兆9,551億円を国内リテール商品売上と呼び、後の試算の土台に使います。
国内リテール商品売上のうち、食品は9,911億円で約51%を占めます。内訳はディスカウントストアが6,548億円、UNY事業が3,363億円です。ディスカウントストアというと非食品の印象が先に立ちやすいのですが、PPIHは食品が国内商品売上の半分を占める会社です。食品、とくに生鮮や惣菜は日持ちが短く、毎日の発注量や値引きの判断が利益に直結します。この点が、後の節で見るデータと機会の前提になります。
2. 会社が掲げる成長の方向性
PPIHは2025年8月に、長期経営計画Double Impact 2035を策定しました。2035年6月期に売上高4兆2,000億円、営業利益3,300億円を目指す計画です。本章は、この公表戦略に沿ってデータ・AIの活用余地を探索します。
計画は、5つの成長方針と、それを支える仕組みで構成されています。成長方針は、①出店戦略「日本地図制覇に向けて」、②既存店戦略「売上トップラインの大成長」、③インバウンド戦略「観光地型小売りの確立」、④新規業態の開発、⑤M&A戦略です。M&Aは企業の合併・買収を指します。④は、同社の表記では食品特化型のドン・キホーテの開発です。新業態としては2026年4月に1号店を開いたロビン・フッドがあり、同社はその店舗数の目標を掲げています。成長を支える仕組みの項目には、生産性改善「PPIH流デジタル×生成AI」、マーケティング戦略「ウォレットシェア拡大」、サプライチェーン戦略「上流へのアプローチ強化」が挙げられています。これとは別に、同社はPB/OEMの売上と構成比の目標も開示しています。
用語を補足します。インバウンドは、訪日外国人客による国内での消費を指します。PBはプライベートブランドの略で、小売業が自社のブランドで販売する商品です。OEMは一般に、製造を外部の事業者に委託し、委託した側のブランドで販売する形態を指します。同社はこの2つをまとめてPB/OEMと呼んでいます。ウォレットシェアは、一定期間に顧客が対象とする商品分野で支出する総額のうち、自社に使われる割合です。
弊社はこれらの方針のうち4つを、データ・AIとの関連が深いと考えました。既存店戦略、インバウンド戦略、ウォレットシェア拡大、PPIH流デジタル×生成AIです。既存店の売上は、一定期間の購買件数と1件あたりの平均購買額の掛け算で表せます。どちらに働きかける打ち手も、顧客と商品のデータをもとに検討できます。インバウンドは国籍ごとの購買の違いを読む分析と相性がよく、生産性改善は方針の名前にデジタルと生成AIを含みます。残る項目のうち出店と、目標が開示されているPB/OEMも、4節の機会で取り上げます。
計画の定量目標を、2026年6月期の実績と並べると次のとおりです。
| 指標 | 2026年6月期 実績 | 2035年6月期 目標 |
|---|---|---|
| 売上高/営業利益 | 2兆4,453億円/1,748億円 | 4兆2,000億円/3,300億円 |
| 免税売上 | 2,286億円 | 4,000億円 |
| PB/OEM国内売上(構成比) | 5,082億円(26.2%) | 1兆3,000億円(35.0%) |
| 国内の新規出店 | 25店舗(当期の1年間) | 250店舗(2035年6月期に向けた目標) |
| ロビン・フッドの店舗数 | 5店舗(当期末) | 200〜300店舗 |
出典:PPIH 決算短信「今後の見通し」/決算業績説明資料 3〜5・11・24・37ページ/長期経営計画「Double Impact 2035」(2025年8月)
免税売上は2,286億円から4,000億円へ、1,714億円の上積みを目指します。PB/OEMの国内売上は1兆3,000億円へ伸ばし、会社が開示する売上構成比を26.2%から35.0%に高める計画です。出店は2035年6月期までに250店舗の新規出店、ロビン・フッドは200〜300店舗への拡大を掲げています。表の25店舗は当期1年間の国内の新規出店数です。同社はこの25店舗を、250店舗の目標に対する長期経営計画の進捗として示しています。1節の30店舗は、海外を含めた当期の新規出店数です。
直近の2027年6月期の取り組みとして、同社は3つを挙げています。「majica会員一人ひとりのニーズに応じた情報発信の高度化」、「訪日外国人客に向けたSNS販促の強化」、「サプライチェーンマネジメントの取り組み強化」です。majicaは同社の会員アプリ・電子マネーです。あわせて「PPIH流AI戦略」の始動を表明し、詳細は第2四半期に発表する予定としています。2027年6月期の設備投資930億円のうちIT・AIに約265億円を配分し、10年間の投資配分でも「AI投資強化領域」に計1,500億円+αを充てるとしています。
これらをまとめると、価格と品揃えで客数を取り、会員基盤とAIで来店頻度を上げ、出店とM&Aで面を広げる、というのが弊社の読み取った公表戦略の骨格です。以降の機会は、すべてこの骨格に沿って探索したものです。
3. この事業の形から想定されるデータ
PPIHの事業は、ディスカウントストア、食品スーパー、会員アプリ、免税販売という4つの性格を併せ持ちます。それぞれの性格から、日々の営業の副産物として決まった種類のデータが生まれます。下の表は、事業構造から存在が推定できるデータ資産と、その発生源、公開情報での裏づけを並べたものです。
| データ資産 | 発生源 | 公開情報での裏づけ |
|---|---|---|
| 会員の購買履歴・行動データ | majica(アプリ・電子マネー) | 会員2,099万人(前期比115.5%) |
| 店舗別・SKU別の販売実績 | 国内676・海外123店舗 | 国内リテール商品売上1兆9,551億円 |
| 在庫・回転データ | 全店舗・物流拠点 | 連結貸借対照表の商品残高 2,490億円、棚卸資産回転率6.9 |
| 免税・国籍別の購買データ | 免税手続き | 免税売上2,286億円、国籍別構成比を開示 |
| PB/OEMの企画・調達・製造データ | 直貿製造・協力工場 | PB/OEM国内売上5,082億円、新商品約5.4万SKU |
| 生鮮・惣菜の仕入・廃棄データ | UNY事業・カネ美食品(弁当・寿司・おにぎり・惣菜等の製造販売。連結子会社) | 国内食品売上9,911億円、首都圏の生鮮取扱店舗41→118店舗へ |
| 個店の発注・値付け・棚割の意思決定履歴 | 権限委譲された約8万人の従業員 | 「PPIH流オペレーショナル・エクセレンス」(高速PDCA) |
出典:PPIH 決算短信・連結貸借対照表/決算業績説明資料 5・9〜11・17・18・24・32・38ページ/スピーチ要旨/FACT BOOK/長期経営計画(2025年8月)/総務省人口推計(2025年10月1日現在)
会員の購買履歴は、会員証と電子マネーを兼ねるアプリで支払いが行われることで生まれます。誰が、いつ、どの店で、何を買ったかが一つの記録として結びつき、同じ人の買い物の積み重ねが見えるようになります。majica会員は2,099万人で、日本の総人口1億2,321万人(2025年10月1日現在)の約17%に相当します。2,099万人を1億2,321万人で割った値が約17%です。
店舗別・SKU別の販売実績は、レジで記録されるPOS(販売時点情報)データです。SKUは在庫を管理する最小の単位で、同じ商品でも容量や色が違えば別のSKUとして数えます。どの店で、どのSKUが、いつ、いくつ、いくらで売れたかが残り、国内リテール商品売上1兆9,551億円はその積み上げです。
在庫については、連結貸借対照表の商品残高が2,490億円、棚卸資産回転率が6.9です。棚卸資産回転率は、一定期間の売上原価などを平均在庫で割った指標で、在庫が1年に何回入れ替わったかの目安になります。日々の営業からは、発注の記録と、入荷・販売・廃棄による在庫の増減の記録が生まれます。
免税販売では、購入者が免税の対象者であることを確認する手続きが伴います。そのため、一般の売上よりも購入者の属性と結びつけやすいデータになります。同社は国籍・エリア別の構成比を開示しています。このほか同社は、アプリ戦略「majica Global」を2027年6月期中にリリースする見込みとしています。
PB/OEMでは一般に、商品の企画や製造の委託を通じて、仕様、委託先、生産量、販売後の評価といった記録が生まれます。直貿製造は、一般に商社などを介さずに海外の工場と直接取引して製造する形を指します。生鮮・惣菜は日持ちが短く、毎日の仕入量、売れ残り、値引き、廃棄が記録として残ります。首都圏の生鮮取扱店舗は41店舗から118店舗へ増やす計画です。
最後は、個店の発注・値付け・棚割の意思決定の履歴です。棚割は、売場の棚のどこに、どの商品を、どれだけ並べるかを決める計画です。同社は約8万人の従業員に権限を委ね、強みを「PPIH流オペレーショナル・エクセレンス」と呼んでいます。中身は権限委譲による自律的な意思決定と、計画・実行・評価・改善を素早く繰り返す高速PDCAです。現場の判断がどの程度データとして蓄積されているかは、公開情報からは分かりません。
データ資産の中でとくに規模が大きいのは会員基盤です。一方で同社は、ドンキの顧客について、全体の8割が月一回未満の来店であることを2025年8月時点で自ら開示し、来店頻度の向上を戦略課題に据えています。この8割はドンキの顧客全体についての数字で、majica会員に限った比率ではありません。会員の購買履歴とこの課題との関係は、4節の機会3で扱います。
データを活かす投資も公表されています。同社は2026年6月期にIT投資約121億円を投じ、2027年6月期はIT・AIに約265億円を計画しています。
4. データ・AI活用の6つの機会
小売業で定番となっているデータ・AIの使い道を、PPIHの事業と公表戦略に当てはめ、6つの機会を挙げました。6つとも、同社が公表している既存店戦略、インバウンド戦略、サプライチェーンマネジメントの強化、PPIH流デジタル×生成AIと方向が一致します。既に施策が始動している領域は、同社も注力を明言している方向性として扱いました。
機会1:食品・生鮮起点の需要予測・自動発注
需要予測は、過去の販売実績に曜日、天候、催事、価格などの条件を組み合わせて、将来の販売数量を見積もる仕組みです。自動発注は、その予測と現在の在庫から発注量を計算する仕組みです。発注が多すぎれば値引きや廃棄、少なすぎれば欠品による売り逃しが生じ、予測の精度が両方の損失を左右します。
PPIHでは国内商品売上の約51%を食品が占め、とくに生鮮は相場変動の影響を受けやすい商品群です。米国の経営コンサルティング会社McKinsey & Companyは、AIを使った需要予測で予測誤差を20〜50%削減できるとしています。予測誤差は、予測した数量と実際の販売数量のずれです。首都圏の生鮮取扱店舗を41店舗から118店舗へ広げる計画があり、生鮮を扱う店舗が増えれば、予測の対象となる店舗と品目も広がります。
機会2:値下げと廃棄の最適化
値下げの最適化は、マークダウン最適化とも呼ばれます。どの商品を、いつ、どれだけ下げれば売り切れるかを、販売の進み具合と残りの販売期間から決める考え方です。値下げが早すぎれば利益を削り、遅すぎれば売れ残って廃棄になります。期限のある食品では、値下げと廃棄は同じ判断の両面です。
同社は資産効率を高める項目として「回転率を意識した在庫の適正化」を掲げ、その例に独自の興味期限管理(同社の用語。具体的な中身は公開情報からは分かりません)を挙げています。アジア事業では、増益の要因として「在庫管理の高度化による廃棄率の低減」を挙げています。関連する規模の指標として、連結の商品及び製品の残高は2,490億円です。これは食品・生鮮に限らない全商品の残高です。社会全体では、食品小売業の食品ロスが年間48万トン(2024年度推計)にのぼります(農林水産省)。この機会は5節の金額試算に含めておらず、理由は6節で説明します。
機会3:majica会員2,099万人の個別最適化
パーソナライゼーションは、顧客一人ひとりの購買履歴や行動に合わせて、商品の提案、クーポン、情報を変える取り組みです。同社はこれを一段進めたハイパーパーソナライゼーションを、2026年8月から本格稼働すると公表しています。一般にこの言葉は、より細かなデータとAIを使い、提案の個別性と即時性を高めたものを指します。同社は3年間で既存会員の来店客数を110%に成長させる目標を掲げており、同社も注力を明言している方向性です。
業界のベンチマークでは、パーソナライゼーションは売上を5〜15%押し上げ、マーケティング投資の収益性(ROI)を10〜30%改善するとされています(McKinsey)。3節で見たとおり、同社はドンキの顧客の8割が月一回未満の来店であることを課題に挙げています。会員の購買履歴を使った個別の情報提供も、この方向に沿う機会と考えられます。ただし、来店の少ない顧客のうち会員が占める割合や、期待できる効果は、本章で参照した資料では確認できません。
機会4:インバウンドの国籍別MD・需要予測
MDはマーチャンダイジングの略で、どの商品を、どれだけ、どの売場で、いくらで売るかを計画する業務です。インバウンドでは国籍や地域によって求める商品が異なるため、国籍別の購買の違いを品揃えと在庫に反映することが売上を左右します。
同社は免税売上を2,286億円から4,000億円へ伸ばす計画です。国籍・エリア別の構成比も、韓国23.1%、台湾18.3%、中国大陸+香港15.8%、ASEAN(東南アジア諸国連合の加盟国)15.6%と開示しています。長期経営計画には「AI分析による国籍別の商品提案」が明記されており、同社も注力を明言している方向性です。免税売上が1億円以上の店舗は99店舗に広がっており、店舗、国籍、商品の3つの軸で需要を読む余地があります。一般に訪日客の数や国籍の構成は航空路線や為替など店の外の要因でも変わるため、外部データと店内の販売データを組み合わせる分析が向いています。
機会5:出店・業態転換の立地評価
Olympicグループは、PPIHが2026年7月1日付の株式交換で連結子会社にした会社です。同社は2035年6月期に向けて、新規出店250店舗とロビン・フッドの200〜300店舗への拡大を計画しています。Olympicグループの98店舗は、MEGAドン・キホーテ、ピュアドン・キホーテ、ロビン・フッドのいずれかに転換する計画です。業態転換は3年間での完了を計画しています。これらに伴い、どの立地にどの業態を置くかを評価する機会が生まれます。
立地評価の代表的な要素が、商圏、人流、カニバリゼーションです。商圏はある店舗に客が来る範囲、人流は地域を人が行き来する量と時間帯、カニバリゼーションは新しい店が近くの自社店舗と客を奪い合う現象を指します。これらをモデル化して既存店の実績と照らし合わせることは、新しい立地の売上を事前に見積もる精度の向上につながる可能性があります。出店と業態転換は一般に1件ごとの投資額が大きいため、立地評価の精度は投資効率に関わります。
機会6:生成AIによる個店支援・PB/OEM開発
個店主義は同社自身の言葉です。同社は公式サイトで、権限委譲の結果として「各店舗が地域や顧客に合わせて独自の店づくりを行う」個店主義が根付いたと説明しています。長期経営計画でも、「顧客に近い8万人の従業員に権限委譲」を行ってきたことを強みに挙げています。
個店主義の店づくりでは、発注、値付け、POP、棚割といった判断を現場の従業員一人ひとりが行います。POPは、売場に置く商品の説明や価格の掲示物です。生成AIは、文章や要約などを指示に応じて作り出すAIで、販売データの要約、POPの文案、棚割の案出しを通じてこうした判断を支援する道具になります。判断を置き換えるのではなく、判断の材料と下書きを素早くそろえる役割です。
同社は「AI活用による新商品やトレンドMD開拓」も掲げています。PB/OEMの新商品は約5.4万SKUにのぼり、顧客の声や販売データを要約して企画の材料にするなど、企画と評価にも生成AIが使える場面があります。
5. 規模感の試算
6つの機会のうち、機会1・3・6の3つについて、公開されている業績の数値に業界ベンチマークを掛け合わせ、規模感を試算しました。表の金額の性質は行ごとに違います。機会1は欠品で逃していた売上の回復、機会3は売上の押し上げで、どちらも売上の規模です。機会6は業界ベンチマークによる価値創出(生産性向上)の規模です。3つとも、利益の額ではありません。
業界ベンチマークとは、調査会社やコンサルティング会社が多数の事例から示した改善率などの目安です。同社の実際の欠品ロス率(売上高に対する、欠品による逸失売上の割合)や施策の適用範囲は、本章で参照した資料では確認できません。そのため、数値は点ではなく幅で示しています。
| 機会 | 計算式 | 推定レンジ |
|---|---|---|
| 機会1:需要予測による欠品逸失の削減 (国内リテール) | 国内リテール商品売上1兆9,551億円 × 欠品ロス率4.4%(世界小売平均の目安、IHL。6.2%×欠品比率約7割)≒860億円(欠品による逸失売上の目安) × 改善率30〜65%(McKinsey「最大65%」) | 年 約260〜560億円(売上) |
| 機会3:パーソナライゼーションによる 売上押上げ(国内リテール) | 国内リテール商品売上1兆9,551億円 × 5〜15%(McKinsey) 参考:ディスカウントストア事業の商品売上1兆5,053億円に絞ると 約750〜2,260億円 | 年 約980〜2,930億円(売上) (全体に当てはめた参考値) |
| 機会6:生成AIによる全社の価値創出 | 連結売上高2兆4,453億円 × 1.2〜2.0% (McKinsey・小売/消費財業界の価値創出ポテンシャル) | 年 約290〜490億円 相当(価値創出) |
出典:PPIH 決算短信・決算業績説明資料/調査会社IHL Group「Inventory Distortion Study 2026」(損失総額と売上比率)、同調査2024〜2025年版の集計(欠品の損失額)/McKinsey(需要予測・パーソナライゼーション・生成AIの各レポート)。表の金額は、計算値を四捨五入して丸めた表記です。
機会6の「相当」は、生成AIがもたらしうる価値を業界の売上高に対する割合で換算した額であり、同じ額の売上や利益が増えるという意味ではありません。
1行目は、欠品による売り逃しをどれだけ減らせるかの試算です。欠品逸失とは、店に商品が無かったために買われずに終わった売上を指します。調査会社IHL Groupの2026年版の調査では、欠品と過剰在庫を合わせた在庫のゆがみによる損失が年間約1.7兆ドルとされています。これは世界の小売売上の6.2%に相当します。欠品による損失の約1.2兆ドルは、これとは別の2024〜2025年版の集計を報じた記事による値です。弊社はこの二つを組み合わせ、6.2%に1.2÷1.7(約7割)を掛けた約4.4%を、欠品ロス率の目安として仮に置きました。
国内リテール商品売上1兆9,551億円に4.4%を掛けると、約860億円になります。これが、欠品で逃している売上の目安です。McKinseyは、AIによる需要予測で欠品による逸失売上を最大65%削減できるとしています。4節の機会1で触れた20〜50%は予測誤差の削減率で、ここで使う65%は逸失売上の削減率です。同じ出典の、別の指標です。65%は最大値のため、弊社は下限を30%として幅を持たせました。約860億円に30%を掛けると258億円、65%では559億円で、丸めて年約260〜560億円です。
2行目は、国内リテール商品売上1兆9,551億円に、McKinseyのベンチマーク5〜15%をそのまま掛けたものです。5%で978億円、15%で2,933億円となり、丸めて年約980〜2,930億円です。参考として、対象をディスカウントストア事業の商品売上1兆5,053億円に絞ると、年約750〜2,260億円になります。
3行目は、McKinseyが生成AIの小売・消費財業界への価値を業界売上高の1.2〜2.0%相当と見積もった比率を使っています。比率が業界の売上高全体に対するものであるため、この行だけは会社全体の売上である連結売上高2兆4,453億円を母数にしました。293〜489億円となり、丸めて年約290〜490億円相当です。
6. 試算の読み方と限界
5節の数値は、公開情報と業界ベンチマークだけから組み立てた目安です。読み方の注意と、その理由を順に説明します。
まず対象範囲です。欠品とパーソナライゼーションの試算は、対象売上をディスカウントストアとUNY事業の商品売上の合計である1兆9,551億円とし、テナント・カード等の「その他の収益」を除きました。その他の収益は商品を売って得る売上ではないため、欠品が減ったり提案が当たったりしても直接は増えないからです。
次に、3つの試算は足し合わせてはいけません。施策の間で効果が重複するためです。欠品が減って売れた商品と、個別の提案で買われた商品が同じ一回の購買であることがあり得ます。各試算では施策の間で重なる効果を調整していないため、合計すると同じ効果を二重に数えてしまいます。
パーソナライゼーションの5〜15%は、出典が示す売上押し上げの幅です。本試算は、その幅を国内リテール商品売上の全体に当てはめる仮定を置いた参考値です。実際の効果の上限を示すものではありません。実際には、すべての顧客と商品に一度に適用できるわけではありません。また、同社は2026年8月からハイパーパーソナライゼーションを本格稼働すると公表しており、効果が出れば、その一部は今後の同社の実績に含まれていきます。
本試算のレンジの上端である2,930億円がどれほど大きな値かを示すために比べると、営業利益1,748億円の約1.7倍に当たります。売上の押上げ額であって利益ではありませんが、会社の営業利益と比べても大きい数字です。精査するには、対象を会員の売上や施策が届く売上に絞ることと、他の施策と重なる分を差し引くことが必要です。参考に示した年約750〜2,260億円は、UNY事業の4,498億円分を含めない場合の目安です。
5〜15%は一般的なパーソナライゼーションのベンチマークです。本章ではこれを、同社がハイパーパーソナライゼーションと位置づける施策に代用しており、施策の強度の違いは反映していません。
欠品ロス率4.4%は世界の小売業全体の比率から導いた代理値で、同社の実際の欠品ロス率ではありません。4.4%は調査年の異なる二つの値を組み合わせた比率で、同じ年の総額と内訳から出したものではありません。この点も、目安にとどまる理由です。また、本章では既存の確認記録を用いており、作成時には原資料を再確認できていません。改善率の下限30%も、最大値65%に対して弊社が幅を持たせるために置いた値です。実際の値が目安と異なれば、試算の幅も動きます。また、欠品の試算は国内リテールのみを対象とし、海外123店舗分は含めていません。母数を国内リテール商品売上にそろえているためで、連結全体の規模を示すものではありません。
5節の冒頭で述べたとおり、3つの試算は利益の額ではありません。導入・運用の費用や、追加の売上に伴う原価を差し引いていないため、投資採算の試算でもありません。
機会2の食品ロスと値下げの最適化は、実読できた削減率のベンチマークが無いため、金額に換算していません。商品残高2,490億円、国内食品売上9,911億円、棚卸資産回転率6.9を対象規模として示すにとどめました。根拠を確認できない削減率で金額を出すと、数字だけが独り歩きするおそれがあるためです。
生成AIの1.2〜2.0%は、業界全体の売上高に対する、生成AIの潜在的な価値(生産性向上)の推計です。企業の実績の平均でも、文書作成など特定の業務だけの効果でもありません。業界全体の比率を一社に当てはめている点も、目安にとどまる理由です。
最後に、本章で参照した公開情報からは分からないことをまとめます。同社の現在の発注の仕組みと欠品の状況は分からず、需要予測による改善余地の大きさも分かりません。PB/OEM全体での企画と製造の分担や、アプリ戦略「majica Global」の機能・用途も分かりません。ハイパーパーソナライゼーションの効果が一般的なベンチマークより大きいか小さいかも、判断できません。これらが分かれば、試算の前提と幅は変わります。
7. この章のポイント
PPIHは2026年6月期に売上高・営業利益とも過去最高を更新し、国内商品売上の約51%を食品が占める会社です。2,099万人のmajica会員、799店舗の販売と在庫、免税、PB/OEM、生鮮・惣菜といった事業からデータが生まれると考えられ、2027年6月期にはIT・AIに約265億円を計画しています。公開情報からは6つの機会が挙がりました。試算できた3つは、欠品の削減が年約260〜560億円(売上)、パーソナライゼーションが年約980〜2,930億円(売上・参考値)、生成AIが年約290〜490億円相当(価値創出)です。互いに重なるため、足し合わせることはできません。機会の大半は、長期経営計画Double Impact 2035で同社が公表している方向性と同じ向きです。
この章を深めたい方への参考書籍
『安売り王一代』(安田隆夫、文藝春秋):ドン・キホーテの創業者が、深夜の需要という「夜の市場」の発見や、仕入れから値付けまでを現場に任せる権限委譲など、同社の成り立ちと経営の考え方を語った本です。章で取り上げた個店支援や食品の需要予測の機会を、現場に判断を任せる運営とデータによる支援をどう組み合わせるかという面から考える背景になります。
『実践!「繁盛立地」の判定・分析・売上予測』(林原琢磨 著、林原安徳 監修、同文舘出版):駅前や通行量の多さといった目安だけでは立地の良し悪しを判断できないという問題意識から、立地の判定・分析と売上予測の進め方を解説した本です。章で取り上げた新規出店と業態転換の立地評価を、候補地ごとの売上をどう見積もるかという実務から考える手がかりになります。
第6章 株式会社ZOZO(ZOZOTOWN/ファッションEC)
この章では、ファッション通販サイト「ZOZOTOWN」を運営する株式会社ZOZOを取り上げます。使った決算は2026年3月期で、決算短信と決算説明会資料はいずれも2026年4月30日に公表されたものです。本章の数値は、すべて2026年9月時点の公開情報です。その後の決算などで更新はしていません。
本章は公開情報(IR資料・ニュースリリース・報道)だけに基づく、弊社の外部からの試算と見解です。弊社と株式会社ZOZOとの間に取引関係はなく、内部情報の提供も受けていません。記載した機会と試算は、業界ベンチマークを当てはめた場合の規模感の目安であり、実際の効果を保証するものではありません。同社の経営や業績を批評する意図はありません。
1. 何で稼いでいるか
2026年3月期のZOZOは、商品取扱高が6,660億円(前期比+8.4%)、売上高が2,284億円(同+7.2%)、営業利益が694億円(同+7.1%)でした。売上高営業利益率は30.4%です。EBITDA(利払い・税引き・減価償却前の利益)は769億円(同+10.2%)、親会社株主に帰属する当期純利益は479億円(同+5.7%)です。商品取扱高・EBITDA・純利益は、いずれも過去最高を更新しました。
この会社の数字で最初に押さえたいのは、売上高が商品取扱高よりずっと小さいことです。商品取扱高は、ZOZOTOWNなどで販売された商品代金の合計で、その大半はブランドから預かった商品の代金です。一方、ZOZOの売上高は会社の決算上の売上にあたる数字で、同社自身の収入です。その中心は受託販売の手数料です。ただし売上高には、同社が商品を販売するUSED販売や買取・製造販売の売上、広告事業の広告収入なども含まれます。両者は別の指標で、前者はサイト上などで売れた金額、後者は同社の収入の合計を表します。
この違いを生むのが、同社の中核である受託販売です。決算短信は「受託販売は各ブランドの商品を受託在庫として預かり、受託販売を行っております」と説明しています。決算説明会資料では「ある一定量の在庫を委託形式で預かる在庫リスクの発生しない事業」とされ、「売上高=各ショップの商品取扱高×受託手数料率」と示されています。商品の持ち主はブランドのままで、同社は販売を代行して手数料を受け取る仕組みです。
数字で確かめます。決算短信は、商品取扱高とは別に、その他商品取扱高を除いた商品取扱高(6,462億円)も示しています。売上高2,284億円をこの6,462億円で割ると35.3%です。受託販売に限ると、売上高1,347億円を商品取扱高4,927億円で割って27.3%になります。この27.3%は公開値から弊社が計算した値で、ブランドごとの契約上の手数料率は開示されていません。母数をどちらにするかで試算の金額が大きく変わるため、本章では使った母数を毎回明記します。
| 事業 | 商品取扱高 | 構成比 | 売上高 |
|---|---|---|---|
| ZOZOTOWN事業(計) | 5,166億円 | 77.5% | 1,574億円 |
| うち受託販売(ブランドの商品を受託在庫として預かり販売代行) | 4,927億円 | 73.9% | 1,347億円 |
| うちUSED販売 | 211億円 | 3.2% | 201億円 |
| うち買取・製造販売 | 28億円 | 0.4% | 26億円 |
| LINEヤフーコマース | 789億円 | 11.9% | 242億円 |
| LYST(ファッションショッピングプラットフォーム「Lyst」。2025年5月から連結) | 422億円 | 6.3% | 58億円 |
| BtoB事業 | 84億円 | 1.3% | 13億円 |
| 広告事業 | 対象外 | 対象外 | 119億円 |
| その他 | 199億円 | 3.0% | 278億円 |
出典:ZOZO「2026年3月期 決算短信」(2026年4月30日)1・4・7ページ、表1・表3
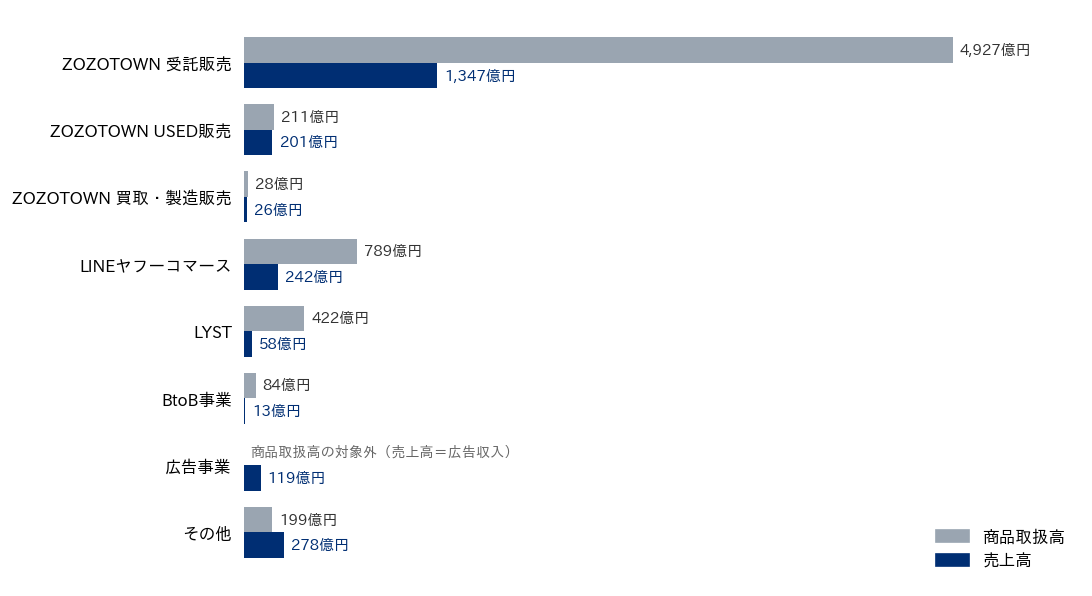
出典:ZOZO「2026年3月期 決算短信」(2026年4月30日)表3をもとに弊社作成
全社の商品取扱高に占める割合は、ZOZOTOWN事業が77.5%、その内訳である受託販売が73.9%です。図ではZOZOTOWN事業(計)を棒にせず、内訳だけを並べました。灰色が商品取扱高、紺色が売上高です。受託販売は灰色が長く紺色が短い、手数料型の形をしています。USED販売と買取・製造販売は二つの棒がほぼ同じ長さで、どちらも同社が商品を仕入れて売る形態です。LYSTは「成果報酬型の手数料を得る事業形態」で、決算短信は「手数料率(対商品取扱高)が低い」と説明しています。広告事業は売上高が広告収入そのものなので、商品取扱高の対象外としました。
表の「その他」は、売上高278億円が商品取扱高199億円を上回っており、手数料型の形とは異なります。その他に含まれる事業の内容と、売上高が商品取扱高を上回る理由は、本章で参照した範囲では確かめていません。
EC(インターネット通販)の運営に必要な業務の範囲について、決算説明会資料は「撮影、採寸、物流、カスタマーサポート、運用サポート等 ECに必要なすべての業務」を受託していると説明しています。在庫のリスクはブランド側にありますが、撮影・採寸から出荷、問い合わせ対応までを同社が担います。そのため、その過程で生じうるデータの多くは、同社の業務の中で発生すると考えられます。本章の診断は、この事業の構造を出発点にしています。
2. 会社が掲げる成長の方向性
同社は2026年4月30日に、2030年3月期までの4カ年の中期経営計画を発表しました。質疑応答集で澤田CEOは「今後数年間は、AIの影響により事業環境が大きく変化すると考えております」と述べています。AIによる環境変化を前提に置いた計画です。
利益目標は、2030年3月期に調整後EBITAで900億円です。調整後EBITAは同社が定義する指標で、営業利益に、のれん償却額とM&A(企業の合併・買収)関連費用を足し戻した利益です。のれん償却額は、企業を買収したときに支払った額のうち買収先の純資産を上回る部分(のれん)を、年数に分けて費用にしたものです。一方、物流設備やソフトウェアの減価償却費は費用として残ります。同社はその理由を「物流拠点への継続的な設備投資や自社制作ソフトウェアへの投資を恒常的に行っており、これらに係る減価償却費は事業運営に不可欠なコスト」と説明しています。2026年3月期の実績は727億円で、900億円はその123.8%にあたり、会社が示す「2026年3月期比 123.8%」と一致します。
内訳は、国内既存事業の「More Fashion領域」が800億円、国内新規事業の「Near Fashion領域」が50億円、海外の「Global領域」が50億円です。More Fashion領域では、商品取扱高を「毎年200億円超、安定的に積み上げていく」考えが示されています。2026年4月30日公表の会社予想では、2027年3月期に商品取扱高6,796億円、売上高2,419億円、営業利益744億円、調整後EBITA779億円を見込んでいます。
データ・AIの公表方針は三つの方向に整理できます。一つ目はユーザーとブランドへの付加価値です。成長戦略ページは「ZOZOが保有する豊富なデータの活用等を通じて、ユーザー・ブランド双方に対し、当社ならではの付加価値を提供するサービスを目指し」と書いています。
二つ目は、AIを介した買い物への備えです。当日プレゼン資料は「独自DATAを活かして、ファッション特化AIを磨いてファッションのニーズ・興味の段階から関わっていく『提案の場』になるチャンスをつかみに行く」としています。2026年3月には、同社のファッションコーディネートアプリWEARのコーディネートをChatGPT上で提案する「Apps in ChatGPT」に対応しました。4月にはLINE公式アカウント「ZOZOの似合うコーデAI ラボくん」を開設しています。
三つ目は物流と社内業務です。決算説明会資料は2026年4月のトピックとして「約50%の省人化を目指す新物流拠点『ZOZOBASE習志野3』」を挙げており、本格稼働は2028年10月の予定です。質疑応答集によれば「投資総額200億円超の自動化設備を備えた拠点」です。社内向けには、2026年4月に独自のAI活用指標「All ZOZO AI Readiness Score(AZARS)」を導入しました。
まとめると、同社の公表戦略は、データとAIでユーザー・ブランド・物流の三方向に付加価値を積む方向にあります。本章の診断は、この公表戦略に沿って活用の余地を探るものです。
出典:ZOZO 決算短信「今後の見通し」/決算説明会資料・当日プレゼン資料・質疑応答集(2026年4月30日)/IRサイト「成長戦略」。調整後EBITAの2026年3月期実績727億円は決算短信の72,697百万円を四捨五入した値で、当日プレゼン資料では726億円と表記されています
3. この事業の形から想定されるデータ
受託販売、自社の物流拠点、年間購入者1,317万人、コーディネートアプリという事業の組み合わせから、日々生まれていると考えられるデータを並べました。どこでどのデータが生まれるかは事業の形から推定できますが、社内でどう保存・連結されているかは公開情報からは分かりません。
| データ資産 | 発生源 | 公開情報での裏づけ |
|---|---|---|
| 会員の購買履歴・閲覧・行動データ | ZOZOTOWN | 年間購入者1,317万人(アクティブ会員1,248万人・ゲスト69万人) |
| 商品マスタ・採寸値・撮影画像 | 受託業務(撮影・採寸を自社で実施) | ZOZOTOWNの商品数は常時138万点以上、平均新着商品数は1日3,100点以上 |
| 出荷・物流オペレーションデータ | 物流拠点ZOZOBASE | 年間出荷 約5,902万件、物流関連費172億円、荷造運賃379億円 |
| ショップ横断の販売・在庫データ | 受託在庫(受託販売は1,689ショップ。ZOZOTOWN全体のブランド数は11,247) | 「在庫保管量の適正化」が営業利益の計画超過要因として言及 |
| コーディネート・嗜好データ | WEAR by ZOZO(AIによる診断をもとに「似合う」コーディネートを探せるファッションコーディネートアプリ) | アプリダウンロード数2,000万超、「似合う」の4大要素をAIに学習 |
| 計測デバイスのデータ(足・肌の色・体型) | ZOZOMAT(スマートフォンで足を3D計測するマット)/ZOZOGLASS(肌の色を計測するフェイスカラー計測ツール)/ZOZOFIT(3Dボディースキャンによる体型計測サービス) | ZOZOFITは100万ダウンロード突破(米国中心) |
| 広告・プロモーション反応データ | 広告事業・実質プロモーション費用 | 広告事業売上高119億円、実質プロモーション費用比率4.8% |
| 外部チャネルの販売データ | LINEヤフーコマース/LYST | 商品取扱高789億円/422億円 |
出典:ZOZO 決算短信 表4〜表7/決算説明会資料 3・4・21・24・26・39ページ/当日プレゼン資料 34・35・44ページ
会員データは、ECという売り方そのものから生まれます。ECでは購入の際に会員登録かゲスト購入の手続きを経るため、購入の記録を買った人の情報と結びつけて残しやすい構造です。年間購入者1,317万人のうちアクティブ会員は1,248万人で、女性72%・男性28%、平均年齢34.5歳、関東が40.4%です。2026年3月期第4四半期時点で、アクティブ会員1人あたりの年間購入金額は41,323円、年間購入点数は10.6点でした。
商品データは受託業務の中で生まれます。一般に、複数の出品者がそれぞれ商品情報を登録する仕組みでは、書式や採寸の方法がそろいにくくなります。撮影と採寸を1社が担う形は、データをそろえやすい構造です。
物流データは自社拠点ZOZOBASEで生まれます。2026年3月期のZOZOTOWN事業の出荷件数は、四半期ごとの値を合計すると59,017,409件で、本章では約5,902万件と表記します。物流関連費は、同社の定義ではアルバイト・派遣および業務委託費のうち、物流業務に従事する人員の人件費に相当する額です。荷造運賃は配送の費用です。
ショップ横断のデータについて、決算短信は営業利益が計画を上回った要因に「物流拠点における在庫保管量の適正化による作業効率の改善に伴い、物流関連費(対商品取扱高比)が低減」を挙げています。同社自身が、保管する在庫の量を倉庫の作業効率と物流関連費の比率に結びつけて説明していることになります。
WEARについて同社は、「似合う」の4大要素として「好みのジャンル」「体型の悩み」「味付け」「与える印象」を挙げ、WEARに搭載しています。購買履歴が何を買ったかの記録であるのに対し、こちらはどう着たいかの記録です。同社は、お気に入りや購入済みアイテム、独自のコーデTips、ユーザーの好み情報といった保有データをアイテム着回しAIに活かすと説明しています。計測デバイスからは、足の寸法(ZOZOMAT)、肌の色(ZOZOGLASS)、体型(ZOZOFIT)のデータが得られます。これらは、試着できない通販で商品のサイズや色が合うかを考える材料になり得ます。
表の実質プロモーション費用は、広告宣伝費とポイント等の費用の合計です。比率の4.8%は、その他商品取扱高を除いた商品取扱高に対する値です。ここまでのデータの多くは、同じ1社の業務の中で発生すると考えられます。
4. データ・AI活用の6つの機会
ECの定番のデータ・AI活用を、ZOZOの事業の文脈に当てはめて6つの機会に整理しました。同社が公表している方向性(データ活用・ファッション特化AI・物流自動化・広告・海外)を踏まえ、弊社が機会の仮説として並べたものです。公表戦略と同じ向きの機会を中心にしましたが、6つすべてについて同社が注力を明言しているわけではありません。添えた業界ベンチマークは一般的な値で、同社に当てはまることを示すものではありません。
機会1:需要予測と受託在庫の最適化
需要予測は、過去の販売実績や季節、価格、天候などから、どの商品がいつどれだけ売れるかを見積もる取り組みです。衣料品は季節や気温で売れる商品が入れ替わるため、予測の精度が在庫の過不足に影響しやすい商材です。受託販売は1,689ショップで、ZOZOTOWN全体では11,247ブランド、常時138万点以上の商品を扱っています。撮影・採寸・物流を同社が担っているため、ショップを横断したSKU別の需要を把握しうる位置にあります。SKUは在庫管理の最小単位のことで、同じ商品でも色やサイズが違えば別のSKUになります。
同社は第4四半期の商品取扱高について「集客が好調に推移し、セール在庫も潤沢であったことから、冬の本セール販売が伸長」したと説明しています。同社自身が、在庫の量を販売の伸びの説明に挙げていることになります。受託販売では在庫の持ち主はブランドなので、予測の効果はブランドの販売機会と、同社の保管・作業の効率という二つの形で現れます。米国の経営コンサルティング会社McKinsey & Companyの記事によれば、AIによる需要予測は予測誤差を20〜50%削減するとされます。
機会2:物流拠点の生産性(入出荷・返品処理)
同社は年間約5,902万件の出荷を自社拠点で処理しています。決算説明会資料は、EBITDAが計画を達成した要因として「倉庫内の作業効率が期初想定を上回ったことによる物流関連費の未消化」を挙げています。新拠点ZOZOBASE習志野3では「約50%の省人化」を目標に掲げています。
出荷件数は四半期によって開きがあります。最も多い第3四半期(3Q)は16,230,382件、最も少ない第2四半期(2Q)は13,924,003件でした。このような作業量の波を、物流の現場では波動と呼びます。入荷、出荷、返品の入庫がいつどれだけ来るかを予測できれば、人員と在庫の配置を前もって調整できます。自動化設備を備えた拠点でも、作業量の見通しは人員と設備の割り振りを決める前提になります。AI予測は倉庫コストを5〜10%削減するとされます(McKinsey)。
機会3:1,317万人のパーソナライゼーション
パーソナライゼーションは、顧客一人ひとりの購買履歴や好みに合わせて、表示する商品やおすすめ、検索結果の並びを変える取り組みです。同社の事業には、購買に加えて、WEARでの嗜好や計測デバイスでの身体の情報など、個別化の材料になりうるデータが生まれる接点が多くあります。
質疑応答集で同社は「会員あたりの購買頻度を上げるのは難易度は高いと認識しております。そのため、現時点では新規会員の獲得に注力する方が、商品取扱高や利益を積み上げるうえで効率的」と述べています。また決算短信は、アクティブ会員1人あたりの年間購入金額と年間購入点数が前年同期を下回った主な要因に、新規会員の割合の増加を挙げています。その理由として「会員歴が浅いほど年間購入金額及び年間購入点数が低い」と説明しています。そのうえで同社は、「似合う」の4大要素をWEARに搭載し、お気に入りや購入済みのアイテムなどの保有データを生かすアイテム着回しAIを実装しています。
新規会員の獲得に注力する方針と、パーソナライゼーションは同時に進められる取り組みだと弊社は考えています。会員歴の浅い会員への提案を、購買履歴・嗜好・体型のデータで個別化できれば、獲得した会員の定着を後押しする余地があります。パーソナライゼーションは売上を5〜15%押し上げるとされます(McKinsey)。「似合う」AIや着回しAIの延長線上にある機会です。
機会4:広告事業のデータ活用
広告事業の売上高は119億円です。質疑応答集で同社は、ZOZOTOWN上の広告で主にブランドが広告主となるZOZOADの広告枠について、これ以上増やすと利用体験を損なうと考え、「現状が上限」と説明しています。一方で、「1,300万人の顧客基盤を活用した広告手法には拡張余地があると考えており、今後も模索していく方針」と説明しています。
枠を増やさずに広告の価値を高める方法は、配信の精度と効果計測です。前者は購買データに基づいて関心を持ちそうな利用者に絞って表示すること、後者は広告への接触とその後の購買との関連を把握することです。広告によって購買がどれだけ増えたかを判断するには、広告を見せない比較対象を設けた検証が必要です。ECは広告の表示と購買が同じサイトの中で起きるため、両者を一続きのデータで扱いやすい構造です。比較対象を設けて効果を確かめる考え方は、同社自身が集客に使う実質プロモーション費用の配分を見直す場面にも使えます。パーソナライゼーションはマーケティング投資の収益性(ROI)を10〜30%高めるとされます(McKinsey)。
機会5:返品率の予測と削減(計測技術との接続)
衣料品の通販では、試着せずに買うため、サイズや色が想像と違ったことによる返品が起きやすくなります。返品された商品は検品して棚に戻す作業が必要で、その間は販売できません。返品は物流の費用と販売の機会の両方に影響します。
同社の返品率は、本章で参照した資料では確認できません。参考として、全米小売業協会(NRF)の2023年の調査では、オンライン購入額に占める返品額の割合が17.6%とされます。ただし調査の対象と日本のファッションECとでは市場も商習慣も異なるため、そのまま当てはめることはできません。ZOZOMAT、ZOZOGLASS、ZOZOFITの計測データと購買・返品の履歴をつなげられれば、どの会員、どの商品、どのサイズが返品されやすいかを購入前に予測できる可能性があります。
事業の規模を示す数字として、ZOZOTOWN事業の年間出荷は約5,902万件あります。これは出荷の件数で、NRFの17.6%のような金額ベースの返品率とは単位が違います。そのため本章では、両者を掛け合わせて返品の件数や金額を見積もることはしていません。
機会6:生成AIによる商品情報整備・CS支援
生成AIは文章や画像を作り出すAIで、商品説明文の下書きや問い合わせへの回答案の作成などに使われています。CSはカスタマーサポートの略です。ZOZOTOWNの平均新着商品数は1日3,100点以上です。同社は受託業務として撮影・採寸・運用サポートなどを担っており、ショップ数は1,689、年間購入者は1,317万人です。商品情報の整備や問い合わせ対応に、生成AIの活用機会が考えられます。
AZARSは「全職種共通の指標で、AI活用の可視化と高度化を推進」するものです。2026年4月30日の質疑応答集では「現在はまだレベル2『共有』の段階」とし、「当期中にレベル3『業務定着』へ引き上げることを目標」としています。社内業務への生成AIの適用では、作業時間や処理件数などを効果の指標として考えられます。AZARSの目標と同じ向きの機会です。
5. 規模感の試算
6つの機会のうち、公開数値で規模感を見積もれる3つについて、同社の公開数値に業界ベンチマークの率を掛けて試算しました。表の金額の性質は行ごとに違います。機会2は費用削減の規模、機会3は売上の規模、機会6は業界ベンチマークによる価値創出(生産性)の規模です。機会3は、ブランドの売上を含む取扱高ベースと、同社の売上高に換算した値の二つを示しました。受託販売が中心のため、母数を商品取扱高にするか売上高(手数料収入が中心)にするかで金額が大きく変わります。表では各行に母数を明記しました。
| 機会 | 母数 | 計算式 | 推定レンジ |
|---|---|---|---|
| 機会2:物流拠点の生産性向上 (AI予測による倉庫コスト削減) | 物流関連費 (販管費) | 物流関連費172億円 × 5〜10% (McKinsey「倉庫コスト5〜10%削減」) | 年 約9〜17億円(費用削減) |
| 機会3:パーソナライゼーションによる 商品取扱高の押上げ(受託販売) | 受託販売の 商品取扱高 | 受託販売商品取扱高4,927億円 × 5〜15%(McKinsey) 同社売上高換算は ×27.3%(受託手数料率・計算値。1節で算出した受託販売の売上高÷商品取扱高) | 取扱高ベース 年 約250〜740億円(商品取扱高の増加額。ブランド分を含む) (全体に当てはめた参考値) 同社売上高換算 年 約70〜200億円(同社売上高の増加額) |
| 機会6:生成AIによる全社の価値創出 | 連結売上高 (手数料収入が中心) | 売上高2,284億円 × 1.2〜2.0% (McKinsey・小売/消費財業界の価値創出ポテンシャル) | 年 約30〜50億円 相当(価値創出) |
出典:ZOZO 2026年3月期 決算短信・決算説明会資料/McKinsey(需要予測・パーソナライゼーション・生成AIの各レポート)。推定レンジは計算値を丸めた表記
機会6の金額に付けた「相当」は、売上や費用の実額ではなく、業界ベンチマークの価値創出の比率を同社の売上高に当てはめて換算した値であることを示します。
機会2の行は、決算説明会資料の販管費内訳にある物流関連費17,182百万円(172億円)を母数にしています。AI予測で倉庫コストが5〜10%下がるというベンチマークを掛けると、約8.6億円から約17.2億円で、丸めて年約9〜17億円です。
機会3の行は、受託販売の商品取扱高4,927億円を母数にしています。これはブランドの売上に相当する金額です。売上が5〜15%押し上がるというベンチマークを掛けると約246億円から約739億円で、丸めて取扱高ベースで年約250〜740億円です。同社の売上高に換算するには、受託販売の手数料率27.3%を掛けます。約67億円から約202億円となり、丸めて年約70〜200億円です。
機会6の行は、連結売上高2,284億円を母数にしています。McKinseyは生成AIが小売・消費財業界にもたらす価値を業界売上高の1.2〜2.0%相当と見積もっています。これを掛けると約27.4億円から約45.7億円で、丸めて年約30〜50億円相当です。
3本の金額には、導入や運用にかかる費用を織り込んでいません。また、費用削減・売上・価値創出という性質の異なる値です。そのため、中期経営計画の利益目標(調整後EBITA)への寄与として読むことはできません。
6. 試算の読み方と限界
試算は、ベンチマークをそのまま当てはめた規模感の目安です。読み方の注意点と理由を順に説明します。
第一に、3つの試算は足し合わせてはいけません。施策間で効果が重複するためです。需要予測で保管量が適正になれば倉庫の作業が減り、物流の試算と重なります。生成AIによる全社の価値にも物流やマーケティングの業務効率化が含まれうるため、合計すると同じ効果を二重に数えることになります。
第二に、パーソナライゼーションの5〜15%は、出典が示す売上の押し上げの幅です。本試算は、この幅を受託販売の商品取扱高全体に仮に当てはめたものです。表で「全体に当てはめた参考値」と書いたのはこのためで、実際の効果の上限を示すものではありません。実際の適用範囲や、既存の施策からの追加の効果は、本章で参照した資料では確認できません。一部の画面や一部の会員から始めれば、効果もその範囲に限られます。
第三に、取扱高ベースの効果は、ブランド(出店ショップ)と同社に分かれて帰属します。受託販売では商品代金の多くはブランドの収入になり、同社が受け取るのは手数料です。約250〜740億円のうち同社の売上高になるのが約70〜200億円で、試算の金額と受け取る主体がずれます。換算に使った27.3%は弊社の計算値で平均の比率なので、効果がどのブランドに多く出るかで換算額は変わります。
第四に、物流の試算は、同社が自動化投資で狙う「約50%の省人化」とは別物です。ベンチマークは予測精度の改善による倉庫コストの削減だけを対象にしています。省人化は自動化設備への投資を伴う会社の目標で、対象も手段も異なるため比べたり足したりできません。
第五に、母数の選び方です。物流の母数には荷造運賃379億円を含めていません。配送の費用であり、倉庫コストではないためです。一方で、ベンチマークの倉庫コストと、同社の物流関連費(物流業務に従事する人員の人件費相当額)の範囲が一致するかは、本章で参照した範囲では確かめていません。本章では物流関連費に同じ削減率を仮に当てています。生成AIの試算は、母数を商品取扱高にすると約80〜130億円になります。出典が業界の売上高を基準にしているため、本章では同社の収入である連結売上高に同じ比率を仮に置きました。ただし、業界全体と同社との収益構造の違いは調整していません。
第六に、返品の削減は金額に換算していません。機会5で述べたとおり、同社の返品率を確認できておらず、NRFの17.6%は市場も商習慣も異なるため当てはめていないからです。年間出荷約5,902万件は事業規模の参考として示したもので、返品率の母数ではありません。
第七に、生成AIの1.2〜2.0%は、業界全体の売上高に対する生成AIの潜在的な価値(生産性向上)の推計です。企業の実績の平均でも、特定の業務だけの効果でもありません。本試算はその比率を同社の連結売上高に機械的に当てはめた参考値です。費用の削減額や利益の増加額を直接示すものではありません。
第八に、機会4で触れたマーケティング投資の収益性(ROI)の10〜30%は、金額の試算に使っていません。ROIは投資額に対する収益の比率です。その改善率を金額にするには広告や販促がもたらした収益の額が必要ですが、本章で参照した資料にはその額がありません。そのため機会4では、方向性を示す参考情報に留めました。
第九に、ベンチマークは海外の調査会社や業界団体が公表した一般的な値で、同社を対象に測ったものではありません。そのため試算はすべて幅で示しました。この幅は、ベンチマークの率を当てはめた計算上の範囲です。実際の効果がこの範囲に収まることを示すものではなく、効果が生じない場合もあります。
最後に、公開情報から分からないことをまとめます。閲覧やお気に入りの記録がどの範囲で保存されているか、サービスをまたいだ会員IDの共通化やデータの連携がどこまで進んでいるかは分かりません。ブランドごとの契約上の手数料率、実際の物流の改善余地も公開されていません。パーソナライゼーションの実際の適用範囲や、すでに行っている施策との差分も分かりません。試算の幅と実際の効果の距離は、これらによって変わります。
7. この章のポイント
ZOZOは受託販売を中核とし、2026年3月期に商品取扱高6,660億円、売上高2,284億円で、商品取扱高・EBITDA・純利益とも過去最高を更新しました。撮影・採寸・物流・カスタマーサポートを自ら担うため、購買、商品、物流、WEAR、計測技術にかかわるデータが同社の業務の中で生まれうる構造です。公表方針を踏まえて弊社が6つの機会を仮説として整理し、3つについて規模感を試算しました。その幅は、物流が年約9〜17億円(費用削減)、生成AIが年約30〜50億円相当(価値創出)です。パーソナライゼーションは取扱高ベースで年約250〜740億円(商品取扱高の増加額・参考値)で、そのうち同社の売上高になる分の換算は年約70〜200億円(同社売上高の増加額)です。いずれもベンチマークの率を当てはめた計算上の規模感で、性質が異なるため足し合わせられず、実際の効果を示すものでもありません。
この章を深めたい方への参考書籍
『推薦システム実践入門』(風間正弘・飯塚洸二郎・松村優也、オライリー・ジャパン):推薦システムの概要からUI/UX、アルゴリズム、実システムへの組み込み、評価までを、実務での成功例と失敗例を交えて紹介した入門書です。章で取り上げた会員のパーソナライゼーションを、推薦の仕組みをサービスに組み込み、その効果を評価するまでの流れで理解する助けになります。
『効果検証入門』(安井翔太 著、株式会社ホクソエム 監修、技術評論社):施策の担当者の意図を含んで生まれたデータを単純に比べると誤った結論になる、という問題から出発し、ランダム化比較試験などで施策の効果を正しく測る考え方と手法を解説した本です。章で取り上げた広告事業やパーソナライゼーションの施策について、効果をどう測り、次の判断につなげるかを考えるときに役立ちます。
第7章 株式会社MonotaRO(間接資材EC)
本章では、事業者向けに工具や消耗品などをインターネットで販売する株式会社MonotaROを扱います。対象とする決算期は2025年12月期(2025年1月1日〜12月31日)です。数値はすべて2026年9月時点の公開情報によるもので、その後の決算では更新していません。主な元資料は、同社の「2025年12月期 決算短信」(2026年2月3日)と、決算説明会資料の「2025年12月期 決算概要」(2026年2月)です。
本章は公開情報(IR資料・ニュースリリース・報道)だけに基づく、弊社の外部からの試算と見解です。弊社と株式会社MonotaROとの間に取引関係はなく、内部情報の提供も受けていません。記載した機会と試算は、業界ベンチマークを当てはめた場合の規模感の目安であり、実際の効果を保証するものではありません。同社の経営や業績を批評する意図はありません。
1. 何で稼いでいるか
MonotaROが扱うのは、工場・工事現場・自動車整備などで使われる間接資材です。間接資材とは、原材料や部品のように製品に組み込まれる資材ではなく、作業や設備の維持に使う工具・消耗品・保護具などを指します。同社はこれを主にECサイト(インターネット上の通信販売サイト)で販売しており、決算短信はセグメントを「工場用間接資材販売業の単一セグメント」と記載しています。
2025年12月期の連結売上高(子会社を含むグループ全体の、決算上の売上)は3,339億円(前期比+15.9%)、営業利益は462億円(前期比+24.6%)で、営業利益率は13.8%でした。売上総利益率が29.8%、販売費及び一般管理費(販管費)の売上比が16.0%で、その差が営業利益率になります。自己資本に対してどれだけ利益を上げたかを示すROE(自己資本当期純利益率)は28.7%でした。
決算概要は、この期を「売上成長を上回る利益成長を継続」と説明しています。同じ資料は、前年との比較として売上総利益率+0.3pt、販管費率▲0.4pt、営業利益率+0.7ptを示しています。ptはポイントの略で、率どうしの差を表します。本章では、▲は減少を示します。決算短信の連結の売上高営業利益率は13.8%(前期12.9%)で、こちらの差は1ポイント弱です。どちらの資料でも営業利益率は前期より上がっていますが、上がった幅は一致しません。決算概要の+0.7ptが連結と単体のどちらの範囲の値かは、本章で参照した範囲では確かめていません。
顧客の規模を示す指標として、同社は登録口座数を開示しています。2025年12月末の登録口座数は1,126万口座で、この1年間に111万口座を新規に獲得しました。登録口座数は顧客の母集団の大きさを示す数で、実際に購入した顧客の数とは同じではありません。
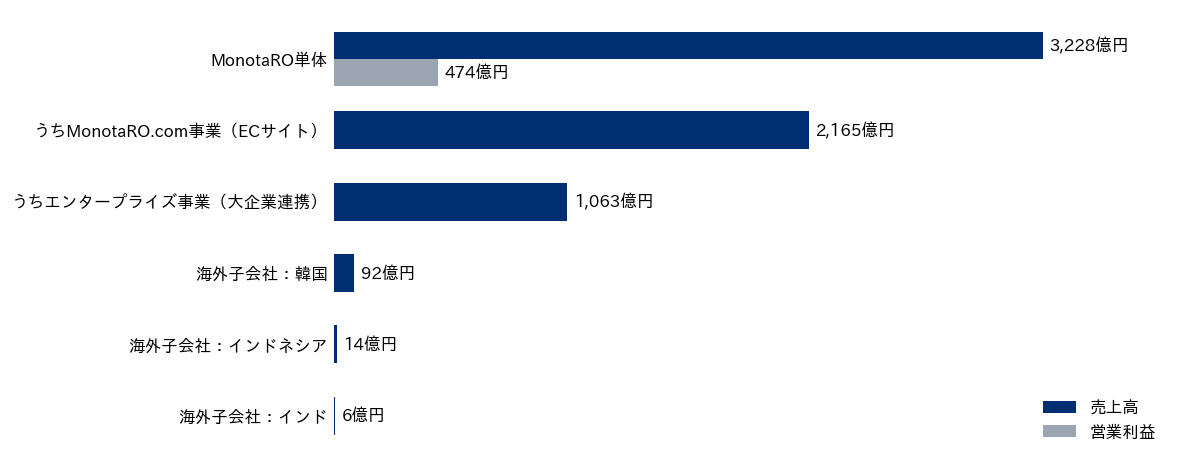
上の図は、決算概要に記載された事業別・地域別の売上と、それをもとに弊社が差し引きで算出した値を並べたものです。
MonotaRO単体(親会社単独の数値)の売上高は3,228億円(前期比+16.9%)、単体の営業利益は474億円、営業利益率は14.7%でした。同社は単体の売上を2つの事業に分けて説明しており、このうちエンタープライズ事業が1,063億円(前期比+23.5%)で、単体売上の32.9%を占めます。
エンタープライズ事業は、企業が社内で使う購買管理システムと同社のサイトを接続して販売する事業です。同社資料はこの事業を大企業連携と位置づけていますが、接続企業には、同社がLarge(売上300億円以上の法人等)より小さい区分とするMidやSmallの企業も含まれます(区分は後述)。購買管理システムとは、社内で誰が何を発注し、誰が承認し、どの予算から支払うかを管理する仕組みを指します。同社は接続の形として、モノタロウONE SOURCE LiteとモノタロウPunchOutを挙げています。
残りの2,165億円を、顧客がサイトで直接注文するMonotaRO.com事業の売上とみなしました。この事業の売上は同社資料に単独の記載がないため、単体売上3,228億円からエンタープライズ事業1,063億円を差し引いて弊社が算出しました。単体売上に対する比率は67.1%で、エンタープライズ事業の32.9%と合わせて100%になります。決算概要が実績を示している海外子会社は、韓国・インドネシア・インドの3社です。売上は韓国が92億円、インドネシアが14億円、インドが6億円で、同社は韓国について「粗利率改善により営業黒字化」と説明しています。
| 区分 | 売上高 | 前期比 | 補足 |
|---|---|---|---|
| MonotaRO単体 | 3,228億円 | +16.9% | 営業利益474億円・営業利益率14.7% |
| うちエンタープライズ事業(大企業連携) | 1,063億円 | +23.5% | 単体売上の32.9%。企業の購買管理システムと接続 |
| うちMonotaRO.com事業(ECサイト) | 2,165億円 | 記載なし | 単体売上からエンタープライズ事業を差し引いた値(67.1%) |
| 海外子会社(韓国・インドネシア・インド) | 92億円・14億円・6億円 | 省略 | 3か国。韓国は営業黒字化 |
出典:MonotaRO「2025年12月期 決算短信」(2026年2月3日)1〜3ページ/「2025年12月期 決算概要」3・6・21・22・33・44ページ。億円は百万円の値を四捨五入した表記(決算概要の億円表記は切り捨てのため、単体営業利益は473億円と記載)
顧客の企業規模別の売上構成比も、決算概要33ページの間接資材市場と当社状況(2025年12月末)に開示されています。Small(売上20億円未満の法人等)が39%、Large(売上300億円以上の法人等)が30%、Mid(売上300億円未満の法人等)が22%、Micro(個人事業主・一般消費者等)が9%です。間接資材は業種や規模を問わず多くの現場で必要になる商材であり、顧客の幅広さはこの性質と対応しています。
同社の資料は、間接資材の市場規模を8〜10兆円とし、その中での同社シェアを約3.2〜4.0%と推定しています。2023年の推定は約2.4〜3.0%でした。同社の推定どおりであれば、市場の大部分は同社以外の経路で取引されていることになります。同社は販売商品の特長として、種類が多岐にわたることと、顧客にとっては「価格よりも利便性が重要」であることを挙げています。弊社は、品揃え・検索・在庫・配送といった利便性に関わる仕組みが、この事業で重視される要素だと考えています。
2. 会社が掲げる成長の方向性
同社は決算概要で経営戦略を示しています。その文言は「品揃え・マーケティング/セールス・サプライチェーン・オペレーション・ソフトウェア・データ/アルゴリズムの競争優位性を高度化し、顧客利便性を追求することでシェアゲインを進める」です。競争優位を支える要素として、6つが並んでいます。
弊社はこのうち4つを、データ・AIとの関連が深いと考えた要素として整理しました。サプライチェーン・オペレーション・ソフトウェア・データ/アルゴリズムの4つです。一般に、サプライチェーンは仕入から在庫・配送までの流れを、オペレーションは物流センターや受注処理などの日々の業務を指す言葉です。どちらも、業務の記録が残っていれば、それをもとに計画を見直せる領域と弊社は考えています。
数値の目標は、決算概要の「キャピタルアロケーションの考え方」に記載されています(2025年1月31日開示)。キャピタルアロケーションとは、事業で得た資金や外部から調達した資金を、成長投資・株主還元などにどう配分するかの方針です。中長期の目標は「売上成長率:15%超」「売上増加率を超える利益成長の実現」「ROE30%以上の水準の実現」の3つです。2026年12月期については、2026年2月3日の決算短信で、連結売上高3,814億円(前期比+14.2%)、営業利益531億円(前期比+14.9%)の業績予想が公表されています。
| 指標 | 2025年12月期 実績 | 2026年12月期 計画 | 中長期目標 |
|---|---|---|---|
| 売上高 | 3,339億円 | 3,814億円(+14.2%) | 成長率15%超 |
| 営業利益 | 462億円 | 531億円(+14.9%) | 売上増加率を超える利益成長 |
| ROE | 28.7% | 記載なし | 30%以上 |
出典:MonotaRO 決算短信「今後の見通し」/決算概要 4・6・42・64ページ。億円は決算短信の百万円の値を四捨五入した表記(決算概要の切り捨て表記では3,813億円・530億円)
同社の決算期は1月から12月までのため、決算概要の「2025年」「2026年」は、期間としてそれぞれ2025年12月期・2026年12月期と同じです。2026年の方針には、データ・AIに直接触れた項目があります。決算概要4ページには「新規顧客の獲得・定着と、既存顧客の購入カテゴリーの拡大施策をデータ・AIを活用し高度化」とあります。35ページには「AIを活用した顧客利便性向上サービスの提供」が施策の方向性として挙がっています。決算短信の「今後の見通し」は、「スピーディで効率的な配送ネットワークの強化・サプライチェーンの高度化等」を挙げています。
物流では、同社は水戸物流センター(水戸DC。DCは物流センターの略称)を建設しています(2026年2月の決算概要時点。建物の着工は2025年5月)。投資額は504億円、在庫点数は50万SKU、出荷能力は30万行/日で、2028年5月に稼働する予定です。SKU(在庫管理単位)とは、色やサイズの違いまで区別した商品の最小単位を指します。出荷能力の「行」は、注文明細の1行、つまり1商品の出荷指示を数える単位として一般に使われます。既存の3拠点(笠間DC・茨城中央SC・猪名川DC)の値を弊社が合計すると、91万SKU・31万行/日です。拠点別の公表値の単純合計であり、全社で重複を除いた商品数とは限りません。
なお、数値目標を付けた中期経営計画の文書は、同社のIRサイトでは確認できませんでした(2026年9月8日時点)。本章では、上の中長期目標と2026年の計画を同社の公表戦略として扱います。弊社はこれらを、データ・AIとサプライチェーンへの投資で利便性を高め、8〜10兆円の市場でシェアを取るという方向性として読み取りました。
3. この事業の形から想定されるデータ
MonotaROの事業は、登録口座1,126万、取扱商品約2,885万点、物流センター3拠点という要素で成り立っています。顧客が商品を探して注文し、物流センターから出荷される流れの中では、顧客・商品・在庫・作業のそれぞれについて記録が残ると考えられます。下の表は、事業の構造から弊社が想定したデータ資産と、それに関連する公開情報の記述を並べたものです。
| データ資産 | 発生源 | 公開情報での裏づけ |
|---|---|---|
| 顧客IDつきの注文・閲覧履歴 | ECサイト monotaro.com | 登録口座1,126万。LTV(期待生涯顧客価値)に基づく販促を会社が明記 |
| 商品マスタ・検索ログ | 取扱商品約2,885万点 | 「必要な商品をより簡単に見つけて注文まで完結」を見通しに明記 |
| 在庫・出荷データ | 在庫商品約68.8万点・当日出荷42都府県 | 連結B/Sの商品残高 213億円、当日出荷対象約75.5万点 |
| 大企業の購買データ | エンタープライズ事業(購買管理システム接続) | Large市場1,842社・Mid 3,473社・Small 673社と接続 |
| 物流センターの稼働データ | 笠間DC・茨城中央SC・猪名川DC(DC=物流センター。SCの正式名称は本章の参照資料では未確認) | 物流関連コスト200億円(売上比6.2%)を費目別に開示 |
| 販促の反応データ | 郵送チラシ・eメール・カタログ | 「顧客ごとに掲載商品を最適化した郵送チラシ」、カタログ再発刊 |
| 仕入・サプライヤーデータ | PB(プライベートブランド)約2万点・調達ガイドライン配布先約2,800社 | 「仕入改善による粗利率増」「仕入リベート増」に言及 |
出典:MonotaRO 決算短信 2・3・5・12ページ/決算概要 6・18・27・33・34・46・63ページ
会員登録をして買う形のECでは、注文の履歴を顧客ごとに記録できる仕組みになっているのが一般的です。閲覧の履歴は、ログインした状態の閲覧であれば顧客に紐づけられます。同社は決算概要で、2025年のMonotaRO.com事業の説明の中で「期待生涯顧客価値(LTV)をもとにした新規顧客獲得・定着・カテゴリー拡大施策」に触れています。LTVとは、1顧客が取引を続ける期間全体でもたらす利益の見込みです。顧客ごとの購買履歴などが、LTVを推計する材料になります。
商品マスタとは、商品名・型番・仕様・価格などを1点ずつ管理する台帳です。ウェブサイト上の取扱商品が約2,885万点あるため、その件数分の商品情報が管理されていると考えられます。サイト内検索の記録を取っていれば、顧客が入力した検索語や選んだ検索結果もデータとして残ります。同社は今後の見通しに「必要な商品をより簡単に見つけて注文まで完結できるウェブサイトへの改善」を挙げています。
在庫については、2025年12月末で、取扱商品のうち当日出荷を可能とする在庫商品が約68.8万点、当日出荷の対象商品が約75.5万点です。当日出荷の対象商品の数が在庫商品の数より多い理由は、本章で参照した資料には書かれていません。平日17時までの注文で最短当日出荷となる地域は42都府県です。連結貸借対照表(B/S)の商品残高は213億円でした。どの商品を在庫として持ち、どれだけ持つかを決めるうえでは、商品ごとの出荷実績と在庫の推移の記録が判断の材料になります。
エンタープライズ事業の接続企業は、2025年12月末でLarge市場が1,842社、Midが3,473社、Smallが673社です。購買管理システムを通じた注文には、発注した拠点や部署の情報が付くことが多いと考えられます。物流センターについては、同社は単体の物流関連コスト200億円(売上比6.2%)を費目別に開示しています。物流センターでは一般に、入荷・保管・ピッキング(棚から商品を取り出す作業)・梱包・出荷の各工程で、作業の件数や時間が記録されることが多いと考えられます。
販促では、同社は決算短信でeメールや「顧客ごとに掲載商品を最適化した郵送チラシ」によるダイレクトメールを挙げ、決算概要ではカタログの再発刊を2025年の施策としています。仕入では、PB(小売・流通業者が独自に企画して販売するブランドの商品)を約2万点そろえ、約2,800社に調達ガイドラインを配布しています。決算概要は単体の商品粗利率の上昇(+0.3pt)について、第4四半期の販促割引適用減などとともに、「仕入改善による粗利率増」「仕入リベート増」を要因に挙げています。商品粗利率は、決算概要が単体の説明で使っている表記です。1節の売上総利益率+0.3ptとは資料の別のページにある値なので、本章では資料の表記のまま書き分けています。仕入リベートとは、仕入量などに応じて仕入先から支払われる割戻しです。
システムへの投資に関する数値も公開されています。連結B/Sのソフトウエア残高は70億円、2025年12月期の無形固定資産の取得による支出は41億円でした。決算概要には、単体の費用率が下がった要因の1つとして「ソフトウェア内製費用資産振替増」が、2025年の施策として「インドIT開発拠点設置による販促基盤の強化」が記載されています。また同社は、2025年第4四半期の需要増を「顧客タイプ×対象カテゴリー毎に分解し、過去実績データから定着率を算出」して2026年の計画に織り込んだと説明しています。
一方で、これらのデータが社内でどう保管され、どの業務にどの程度使われているかは、公開情報からは分かりません。表の左端の列は事業の構造から弊社が想定したもので、右端の列はそれに関連する公開情報の記述です。データの有無や中身、品質を示すものではありません。
4. データ・AI活用の6つの機会
BtoB EC(企業間の電子商取引)で一般に検討されるデータ・AIの活用例をMonotaROの公開情報に当てはめ、6つの機会を挙げました。弊社は6つの機会を、同社が経営戦略で掲げる要素のうち、サプライチェーン・オペレーション・データ/アルゴリズムなどと同じ向きの取り組みとして選びました。同社も注力を明言している方向性を、さらに加速する余地として整理したものです。
機会1:ロングテール在庫の需要予測・仕入最適化
ロングテールとは、1点ごとの販売数は少ないものの品目数が非常に多い商品群を指します。商品を販売数の多い順に並べたとき、販売数の少ない商品が長く続く部分を尾にたとえた表現です。同社の在庫商品は約68.8万点、商品残高は213億円で、品目数が多いほど需要を人手で見積もることは難しくなります。
こうした在庫では、SKU別の需要予測と発注点の精度が重要になります。発注点とは、在庫がその水準を下回ったら補充を発注する基準の在庫量です。低すぎれば欠品して当日出荷ができず、高すぎれば在庫回転(在庫が売上に変わる速さ)が落ちるため、予測の精度は当日出荷と在庫回転の両方に関わります。米国の経営コンサルティング会社McKinsey & Company(以下McKinsey)は、AIによる需要予測で予測誤差を20〜50%削減できるとしています。商品ごとの需要予測は、2028年5月に稼働予定の水戸DC(50万SKU)でどの商品を持つかを考える材料にもなりえます。
機会2:物流センターの生産性向上と自動化
単体の物流関連コストは2025年12月期に200億円で、売上比は6.2%です。売上比は前年から▲0.5pt下がっており、同社はその要因を「箱当たり売上増による売上当たり出荷箱数減、業務生産性改善等」と説明しています。2026年12月期の計画では、売上比を5.9%としています。
活用先としては、ピッキングの動線、出荷の波次計画、人員配置の最適化が挙げられます。波次(ウェーブ)とは出荷作業をまとめて処理する単位で、どの注文をどの順でまとめるかで作業の効率が変わります。時間帯ごとの出荷量を予測できれば、人員を工程ごとに必要な人数だけ配置する計画も立てやすくなります。物流センターの従業員は1,871人(2025年12月末)で、その作業の記録が残っていれば最適化の材料になります。McKinseyは、AIによる需要予測の導入に伴って倉庫コストが5〜10%下がりうるとしています。
機会3:検索・レコメンドのパーソナライゼーション
パーソナライゼーションとは、顧客ごとの属性や行動の履歴に合わせて、表示する商品や情報を出し分けることです。レコメンドは、その顧客が次に必要としそうな商品を推薦する機能です。登録口座(1,126万口座)に紐づく注文履歴と約2,885万点の商品情報を組み合わせれば、業種・用途に応じた検索結果の改善や、次に買う商品の推薦が考えられます。
McKinseyは、パーソナライゼーションが売上を5〜15%押し上げ、マーケティング投資の収益性(ROI)を10〜30%高めるとしています。同社は2026年の施策に「顧客ステータス・LTVに基づいた、各チャネルの販促施策投下」を掲げ、2025年の施策として「カタログ再発刊による初購入カテゴリー増」を挙げています。顧客の状態に応じて販促を変える方針は、同社の公表施策にあります。
機会4:大企業向け購買管理の深耕(支出分析)
同社の資料は、Large市場(売上300億円以上の法人等)の約6,600社について、企業浸透率を約95%としています。同じ資料には、エンタープライズ事業がLarge市場の1,842社と接続していることと、その接続企業の拠点浸透率が約10%であることも示されています。約95%は、接続企業の1,842社を約6,600社で割った割合ではありません。企業浸透率と拠点浸透率がそれぞれ何を数えた割合なのかは、本章で参照した範囲では確かめていません。同社は決算概要で「高ポテンシャルな未利用拠点を特定し、拠点浸透率拡大を目指した営業活動量強化」を掲げています。
接続企業の購買データに拠点や部署の情報が含まれていれば、どの拠点・部署がどの品目を買っているかを把握できます。似た業種・規模の拠点と比べることで、まだ利用していない拠点や品目の需要を推定し、営業の優先順位に落とし込める可能性があります。これは、未利用拠点を特定するという同社の方針と同じ向きです。顧客企業の側にとっても、品目・拠点別に支出を集計して見せること(スペンド分析)は、多くの部署が少額ずつ買う間接材の支出を可視化する提供価値になりうると考えられます。
機会5:価格・PB(プライベートブランド)の最適化
同社は、顧客にとっては「価格よりも利便性が重要」と位置づけたうえで、PBを約2万点そろえ、ナショナルブランド(NB。メーカーが自ら企画・展開し、広く販売するブランドの商品)に対して2割程度のコストダウンを示しています。PBの9割以上は当日出荷の対象です。PBは、顧客にとっては同じ用途の商品をより安く選べる手段であり、販売側にとっては品揃えと粗利の両方に関わる商品群です。
NBとPBが並ぶ商品で、顧客がどちらを選び、その後も買い続けたかは、注文の履歴から追えると考えられます。どの商品でPBが選ばれ、どの価格帯で定着率が上がるかが分かれば、PBを広げる品目や価格の判断材料になります。決算概要は、2025年12月期の単体の商品粗利率が前期より+0.3pt増えたと説明しています。こうした分析は、粗利率と顧客の定着をどう両立させるかを考える材料になります。
機会6:生成AIによる商品情報・問合せ・多言語
生成AIとは、文章や画像などを新たに作り出すAIを指します。約2,885万点の商品説明・仕様の整備、購買担当者からの問合せ対応、韓国・インドネシア・インド向けの多言語化は、いずれも文章を扱う業務です。特に商品情報は、取扱商品の点数から見て、扱う量が大きい領域と考えられます。商品情報がそろえば、機会3の検索の改善にもつながる可能性があります。同社は2026年の方針に「AIを活用した顧客利便性向上サービスの提供」を掲げており、この機会はその方針と同じ向きです。
5. 規模感の試算
6つの機会のうち関連する3つについて、金額の規模を試算しました。方法は、同社が公開している数値(公開KPI)に、公表されている業界ベンチマークの改善率を掛け合わせるものです。ベンチマークとは、他社や業界の調査から得られた改善の目安となる数値です。結果はベンチマークの幅に応じた範囲で示しています。表の3行は、金額の性質がそれぞれ違います。機会2の行は費用削減の規模、機会3の行は売上の規模、機会6の行は業界ベンチマークによる価値創出(生産性向上)の規模です。
| 機会 | 計算式 | 推定レンジ |
|---|---|---|
| 機会2:物流センターの生産性向上 (単体) | 物流関連コスト200億円(単体・売上比6.2%) × 倉庫コスト削減率5〜10%(McKinsey) | 年 約10〜20億円 (費用削減) |
| 機会3:検索・レコメンドの パーソナライゼーション(MonotaRO.com事業) | MonotaRO.com事業の売上2,165億円(単体3,228億円−エンタープライズ事業1,063億円) × 5〜15%(McKinsey) | 年 約110〜320億円 (売上。全体に当てはめた参考値) |
| 機会6:生成AIによる全社の価値創出 | 連結売上高3,339億円 × 1.2〜2.0% (McKinsey・小売/消費財業界の価値創出ポテンシャルを代用) | 年 約40〜70億円 相当 (価値創出) |
出典:MonotaRO 決算短信・決算概要(3・14・18・25ページ)/McKinsey(需要予測・パーソナライゼーション・生成AIの各レポート)。推定レンジは計算値を10億円単位に丸めた表記
推定レンジの末尾の括弧は、各行の金額の性質を示します。「相当」は、売上増か費用減かの形を特定せず、生産性向上による価値の大きさを金額に置き換えた目安であることを示します。
1行目は機会2の物流センターです。決算概要が開示する単体の物流関連コスト200億円に、McKinseyが示す倉庫コストの削減率5〜10%を掛けました。200億円の5%は10億円、10%は20億円で、年に約10〜20億円となります。
2行目は機会3のパーソナライゼーションで、対象はECサイトで直接注文を受けるMonotaRO.com事業の売上としました。母数の2,165億円は、1節で示した差し引きの値です。これに売上の押し上げ幅5〜15%を掛けた計算値は、億円未満を四捨五入すると108〜325億円です。表では、丸める前の計算値を10億円単位に四捨五入して、年に約110〜320億円と表記しました。上限が320億円になるのは、丸める前の計算値が325億円をわずかに下回るためです。これは売上の増加分の規模で、利益の増加分ではありません。追加の売上に伴う仕入原価や、施策の導入・運用の費用は差し引いていません。
3行目は機会6を含む生成AIの活用です。連結売上高3,339億円に、McKinseyが小売・消費財業界について示した業界売上高の1.2〜2.0%相当という比率を掛けました。計算値は40.1〜66.8億円で、表では年に約40〜70億円相当としています。この比率の性質と、代用した理由は6節で説明します。
6. 試算の読み方と限界
5節の試算は、公開数値に外部のベンチマークを当てはめただけのものです。表の金額は効果の見込みではなく、規模感の目安として読む必要があります。
第一に、物流関連コスト200億円(単体)の内訳は、人件費・業務委託費90億円、その他費用38億円、設備賃借料37億円、減価償却費35億円です(決算概要18ページ)。試算はこの合計に倉庫コストの削減率を当てたものです。設備賃借料や減価償却費のように、作業の効率が上がってもすぐには減らない費目も含まれており、どの費目がどれだけ減るかは内部の情報がなければ分かりません。また、倉庫コストの5〜10%は、McKinseyがAIによる需要予測の記事で示した削減幅です。ピッキング動線や人員配置の最適化そのものの効果を測った値ではなく、出典の倉庫コストと同社の物流関連コストの範囲が同じかどうかも、公開情報からは分かりません。
第二に、3つの試算は足し合わせてはいけません。施策どうしの効果が重なるためです。たとえば生成AIによる商品情報の整備が検索を改善すれば、2行目のパーソナライゼーションと同じ売上を二重に数えるおそれがあります。また、3行の金額はどれも億円で表していますが、費用削減・売上・価値創出と性質が異なります。このため、最も小さい値から最も大きい値までを1本の幅として読むこともできません。
第三に、パーソナライゼーションの5〜15%は、出典が示す売上押し上げの幅で、主に消費者向けの調査値です。本試算は、その幅をMonotaRO.com事業の売上全体に当てはめる仮定を置いた参考値です。実際の効果の上限を示すものではありません。企業の購買担当者が資材を買うBtoB ECでは、購買の動機や頻度が消費者とは異なります。また、同社は2025年の実績の説明でLTVをもとにした施策に触れており、すでに得られている効果の分は、これから上乗せされる余地には含まれません。このため、レンジの上端側はさらに割り引いて読む必要があります。ただし、何割を割り引けばよいかを示す根拠は、本章で参照した資料にはありません。そこで弊社は割引率を置かず、表の値を参考値のまま示しています。
第四に、マーケティング投資の収益性(ROI)の改善幅10〜30%は、表に載せていません。決算短信の注記(12ページ)にある広告宣伝費111億円にこの率を当てると、2行目の売上の押し上げと効果が重なるためです。ROIの改善率を費用の削減率として読み替えることもしていません。
第五に、生成AIの1.2〜2.0%は、McKinseyが小売・消費財業界全体の売上高に対して推計した、生成AIの潜在的な価値(生産性向上)の比率です。企業の実績の平均でも、文書作成など特定の業務だけの効果でもありません。BtoB ECの個別の値が確認できなかったため、この小売・消費財業界の値を代用しました。業種が違えば、業務の構成や顧客対応の形も違うため、3行目は桁の大きさをつかむための参考にとどまります。
第六に、欠品による逸失売上は試算していません。逸失売上を見積もるには欠品ロス率(売上高に対する欠品による逸失売上の割合)が必要ですが、本章で参照した資料では、金額換算に必要な同社の欠品ロス率を確認できませんでした。欠品ロス率のベンチマークは店舗小売を対象にした値で、BtoB ECにそのまま当てはめられないため、弊社は使いませんでした。在庫213億円も、在庫削減率の公表ベンチマークが確認できなかったため金額換算していません。機会4と機会5も、換算の根拠となるベンチマークを当てていないため表に載せていません。
下限どうし・上限どうしのどちらで比べても、3つの試算のうち規模が最も小さいのは機会2の物流センターの1本で、年間10〜20億円です。この金額が同社の利益の規模に対してどの程度かをつかむため、営業利益と並べます。2025年12月期の営業利益462億円に対して、10億円は約2.2%、20億円は約4.3%で、営業利益の2〜4%に相当する規模になります。これは費用削減の規模の目安で、導入や運用にかかる費用は差し引いていません。
公開情報から分からないことも、ここにまとめます。同社の物流の自動化や販促の個別化がどこまで進み、施策がどの範囲に適用されているかは、本章で参照した公開情報からは分かりません。サイト上の検索や推薦をどこまで顧客ごとに出し分けているかも、購買管理システムを通じた注文で同社がどの範囲の情報を受け取っているかも同様です。試算はこれらを織り込んでいないため、内部の情報が加われば、母数も当てはめる率も変わりえます。
7. この章のポイント
MonotaROは間接資材のBtoB ECを単一セグメントで営んでいます。2025年12月期は売上高3,339億円(+15.9%)、営業利益462億円(+24.6%)で、利益の伸びが売上の伸びを上回りました。同社は経営戦略にサプライチェーンやデータ/アルゴリズムを含む6つの要素を掲げ、2026年の方針にもデータ・AIの活用を明記しています。弊社は事業の構造から記録されうるデータを想定し、6つの機会を同社の公表戦略と同じ向きのものとして整理しました。試算は、物流の費用削減が年 約10〜20億円、パーソナライゼーションの売上が年 約110〜320億円(参考値)、生成AIの価値創出が年 約40〜70億円 相当です。3つは性質が異なり効果も重なるため、合算はできません。
この章を深めたい方への参考書籍
『ロングテール』(クリス・アンダーソン 著、篠森ゆりこ 訳、早川書房):ITの進歩で多数の非ヒット商品を管理し宣伝するコストが下がると、ニッチな商品の集まりがヒット商品に並ぶ収益を生む、という「ロングテール」の考え方を示した本です。章で取り上げた多数の商品を扱う事業での需要予測や検索・レコメンドの機会を、売れる頻度の低い商品をどう扱うかという視点から考える土台になります。
『図解 物流センターのしくみと実務 第2版』(鈴木邦成、日刊工業新聞社):物流センターの施設管理、業務と運営、効率化の方策を1冊にまとめた実務書です。章で取り上げた物流センターの生産性向上と自動化の機会を、センターの中でどのような作業がどうつながっているのかから理解する助けになります。
第8章 株式会社FOOD & LIFE COMPANIES(スシロー/外食)
本章では、回転すし「スシロー」を中核に、国内外で寿司の業態を展開する株式会社FOOD & LIFE COMPANIESを扱います。中心に置く決算期は2025年9月期(2024年10月1日〜2025年9月30日)です。あわせて、2026年8月7日公表の第3四半期決算と、2026年9月2日公表の月次情報(8月分)までを参照しました。本章の数値はすべて2026年9月時点の公開情報に基づくもので、その後に公表された決算などで更新していません。
本章は公開情報(IR資料・ニュースリリース・報道)だけに基づく、弊社の外部からの試算と見解です。弊社と株式会社FOOD & LIFE COMPANIESとの間に取引関係はなく、内部情報の提供も受けていません。記載した機会と試算は、業界ベンチマークを当てはめた場合の規模感の目安であり、実際の効果を保証するものではありません。同社の経営や業績を批評する意図はありません。
1. 何で稼いでいるか
2025年9月期の連結業績は、売上収益4,296億円(前期比+19.0%)、営業利益361億円(同+54.4%)でした。営業利益率は8.4%です。同社は決算短信で「売上利益共に、連結会計年度として過去最高を更新」と説明しています。売上収益は、国際会計基準(IFRS)を採用する同社の決算上の売上にあたる項目で、日本基準の「売上高」に相当します。店舗数は2025年9月末で1,198店あり、内訳は国内964店、海外234店です。
事業の内訳は、決算短信のセグメント情報から読めます。セグメントとは、会社が経営管理のために事業を区切った単位で、区切りごとに売上と利益が開示され、その利益をセグメント利益と呼びます。同社のセグメントは、国内スシロー事業、海外スシロー事業、京樽事業、国内杉玉事業の4つです。下の図に、2025年9月期のセグメント別の売上収益とセグメント利益を並べました。
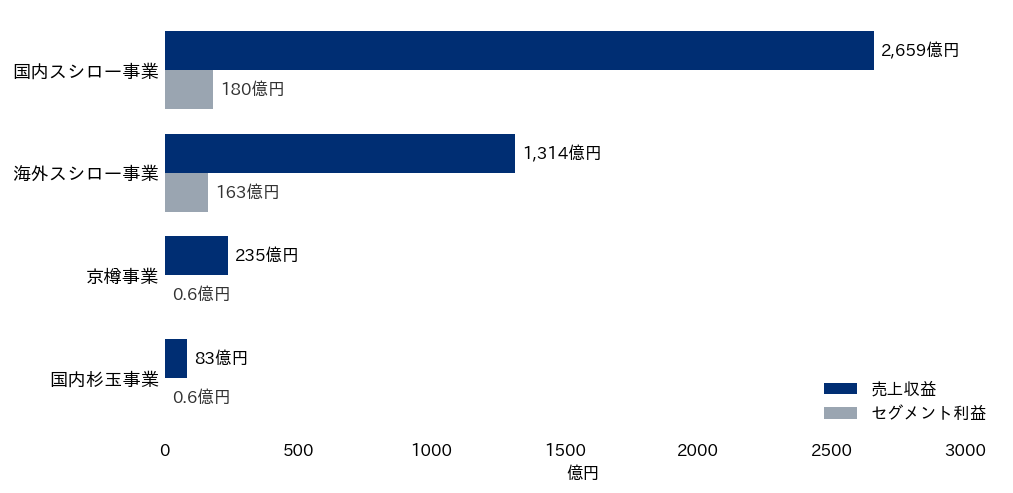
出典:FOOD & LIFE COMPANIES「2025年9月期 決算短信〔IFRS〕」(2025年11月7日)添付2〜4・13・15ページ/通期決算説明会資料4ページ
最も大きいのは国内スシロー事業で、売上収益2,659億円(前期比+11.6%)、セグメント利益180億円(同+26.7%)です。連結売上収益の6割強をこの事業が占めます。次が海外スシロー事業で、売上収益1,314億円(同+42.6%)、セグメント利益163億円(同+126.9%)です。海外の売上構成比は30.6%となり、3割を超えました。海外のセグメント利益は前期の2.3倍に伸び、国内スシローの180億円に近い規模の第二の柱になっています。
残る2つのセグメントは規模が小さく、利益もそれぞれ0.6億円です。京樽事業は「京樽」「回転寿司みさき」などのブランドを運営し、売上収益235億円(同▲1.9%)で、前期の損失から黒字に転じました。▲は減少を示します。同社は2026年8月7日に株式会社京樽の全株式の譲渡を決議しました。同日の公表資料は、実行日を2026年9月1日の予定としています。2026年9月期の第4四半期からは非継続事業に分類されます。非継続事業とは、売却などに伴い、一定の会計上の要件を満たす事業の損益を、継続する事業と区別して表示する扱いのことです。国内杉玉事業は大衆寿司居酒屋「杉玉」を運営し、売上収益83億円(同+20.1%)、セグメント利益0.6億円(同▲51.1%)でした。なお、4つのセグメントの売上収益と利益をそれぞれ足した値は、連結の売上収益・営業利益と一致しません。差の内訳は本章で参照した範囲では確かめていません。
コストの側では、2025年9月期の売上原価率が43.0%でした。売上原価は、外食では主に店で提供する食材の仕入れにかかった費用です。販売費及び一般管理費のうち、給与や賞与などをまとめた従業員給付費用は1,146億円で、同社資料では売上比26.6%とされています。同社は外食業界の環境認識として、「米をはじめとする原材料価格やエネルギー価格等の高騰」と「慢性的な人手不足」を挙げています。
外食の店舗は、仕入れた食材を店で調理して提供し、その工程を店のスタッフが担います。そのため売上が伸びると、食材費と人件費も増えやすい構造です。食材費と人件費という主要コストをどう制御するかが、この収益構造の要になります。
2. 会社が掲げる成長の方向性
同社は2024年11月8日に、2024年9月期から2026年9月期までを対象とする「中期経営計画FY26」(以下、中計)を公表しています。FY26は2026年9月期を指します。中期経営計画は、会社が数年先までの目標と重点施策をまとめて外部に示すものです。2025年11月7日の通期決算説明会資料は、その重点課題を次の3本の柱に整理しています。本章では、データ・AI活用の余地をこの公表戦略に沿って探ります。
- 海外事業の拡大継続:海外の売上比率を35%へ高める。中国大陸の進出エリア拡大、北米・インドネシアへの参入
- 国内のリモデル/店舗ポートフォリオの最適化:スシローはオートウェイター設置による店舗体験の進化と省人化、京樽は不採算店舗の閉鎖、杉玉はリモデルとFC拡大
- 持続可能な事業運営の基盤構築:養殖・フードテック、サプライチェーンマネジメント/AI活用による更なるフードロス削減、SDGs、人的資本への投資
リモデルは既存店の改装、FCはフランチャイズの略で、本部のブランドと運営の仕組みを加盟店に提供する方式です。サプライチェーンマネジメントは、食材の調達から物流、店での使用までを一続きの流れとして管理する考え方です。
国内の店舗設備では、2つの設備が計画の中心にあります。1つ目は2本目の柱に出てくるオートウェイター(Auto Waiter。以下AW)で、同社は「キッチンの作業効率が高まり、店舗サービスの向上にも効果のある」設備と説明しています。2つ目はデジタル・スシロービジョン、通称デジローです。2024年11月の中計資料の脚注では、デジタルビジョン(映像を表示する画面)と回転レーンを融合したものと定義されています。決算短信は、レーンを見ながら新たなおすしに巡り合える楽しさと選べる楽しさを、デジタルで再現した仕組みと説明しています。同じ中計資料は、スシローの施策に「デジロー拡大」を掲げていました。
この2つの設備は投資計画にも表れています。2025年11月7日公表の計画では、FY26の設備投資は約364億円で、内訳は国内約170億円、海外約194億円です。国内については「国内スシロー既存店へのデジロー/AW設備導入を中心とするリニューアル投資」と説明しています。
これらの施策のうち、弊社がデータ・AIとの関連が深いと考えたのは、海外事業の拡大、AWによる省人化、AI活用によるフードロス削減の3つです。フードロス削減については、同社は2025年9月期末の達成状況として「調達計画・需要予測システム 海外は香港・台湾、国内は京樽で稼働準備中」と開示しています。調達計画・需要予測システムとは、一般に、将来どれだけ売れるかを予測し、それに合わせて食材の発注や仕入れの量を計画する仕組みを指します。予測が当たるほど、仕入れすぎによる廃棄と、仕入れ不足による品切れの両方を減らしやすくなります。2024年9月期末の達成状況としては「国内に加えて海外で調達計画・需要予測システムをトライアル稼働」とも開示されています。2つの開示の対象範囲や関係は、本章で参照した資料では確認できません。
同社は経営上の重要課題であるマテリアリティを7つ定めています。マテリアリティは、会社が事業と社会の両面から優先して取り組むと決めたテーマのことです。本章に関係が深いのは「食品ロス削減と海洋生物資源等の有効活用」と「DX推進等によるお客様と従業員の体験価値の向上」の2つです。
数値目標を、2025年9月期の実績と並べました。表の中計FY26の目標と同じ値だった2026年9月期の業績予想は、2026年8月に上方修正されています(表の後で説明します)。
| 指標 | 2025年9月期 実績 | 中計FY26 目標 | FY2035ビジョン |
|---|---|---|---|
| 売上収益 | 4,296億円 | 4,850億円 | 1兆円以上 |
| 営業利益 | 361億円 | 405億円 | 記載なし |
| 営業利益率 | 8.4% | 8.4% | 10% |
出典:FOOD & LIFE COMPANIES 通期決算説明会資料(2025年11月7日)12・13・32ページ/中期経営計画FY26(2024年11月8日)/2026年9月期 第3四半期決算短信・説明資料(2026年8月7日)
表の中計FY26の値は、2025年11月7日の説明会資料に記載された目標です。同社が掲げる長期の目標であるFY2035ビジョンは、売上高1兆円以上と営業利益率10%に加えて、ROE20%以上と海外売上構成比55%を掲げています。ROE(自己資本利益率)は、株主の出資や蓄積された利益などからなる自己資本に対し、どれだけの当期利益を上げたかを示す指標です。営業利益の金額はビジョンに記載が無いため、表では「記載なし」としました。
2026年9月期については、同社は2026年8月に予想を再び上方修正しました。修正後の予想は売上収益5,050億円、営業利益505億円で、営業利益率は10.0%です。期初の予想は売上収益4,850億円・営業利益405億円だったため、期初から売上収益で200億円、営業利益で100億円の上積みです。この比較には、京樽の非継続事業への分類に伴う表示範囲の変更が含まれます。同社は、京樽を継続事業とみなした実質ベースを、売上収益5,250億円・営業利益520億円としています。
弊社はここまでの公表内容を、海外で店舗を増やしながら、デジタルと省人化で店舗モデルを進化させ、AIでフードロスを減らす戦略と要約しました。以下の節では、この方向に沿ってデータとAIの活用余地を探ります。
3. この事業の形から想定されるデータ
回転すしを中心とする寿司の店舗を国内外に約1,200店舗(2025年9月末)構え、スシローではアプリで来店受付や予約を受けています。この事業の形からは、日々の営業の中で一定の種類のデータが生まれると考えられます。下の表は、弊社が事業の構造から推定したデータ資産を、発生源と公開情報での裏づけと並べたものです。実際にどの粒度で記録され、どこまで保存・統合されているかは、公開情報からは分かりません。
| データ資産 | 発生源 | 公開情報での裏づけ |
|---|---|---|
| 皿単位の販売・注文・レーン投入の実績 | 回転レーン・タッチパネル・デジロー | デジロー導入は国内123店舗(2025年9月期末) |
| 来店受付・予約・待ち時間のデータ | スシローアプリ(来店受付・予約・持ち帰り) | 累計2,000万ダウンロード(2021年2月時点の報道) |
| 食材の調達計画・在庫・廃棄の記録 | 調達計画・需要予測システム、店舗の仕込み | 売上原価1,846億円、棚卸資産102億円 |
| 人時・シフトのデータ | 店舗運営(AWによる省人化) | 従業員給付費用1,146億円(売上比26.6%) |
| 既存店の売上・客数・客単価(月次) | 月次情報として毎月公開 | 2026年8月:売上109.6%・客数102.7%・客単価106.7% |
| 海外各拠点の店舗別実績 | 9か国・地域(2025年11月公表資料) 海外331店舗(2026年8月末) | 海外スシロー売上1,314億円(2025年9月期) |
| 顧客の声・キャンペーンの反応 | アプリ・SNS・IPコラボ企画 | 「お客様の声をカタチにする商品/企画」と説明 |
出典:FOOD & LIFE COMPANIES 決算短信・通期決算説明会資料(2025年11月7日)/FY2026 月次情報 8月分(2026年9月2日)/日経クロストレンド(2021年2月1日)/スシローアプリ公式ページ
1行目の皿単位の実績は、回転すしという業態に特有のデータです。レーンに流した皿と、客がタッチパネルで注文した皿は、1皿ずつ記録の対象になりえます。さらに、レーンに流して取られなかった皿を廃棄する運用がある場合には、その記録があれば、販売と廃棄の両方を1皿の単位で観測できる構造です。同社の店舗での実際の運用は、本章で参照した資料では確認していません。デジローは国内123店舗に導入されており(2025年9月期末)、この記録の発生源の一つになりえます。
この粒度で記録されていれば、予測の精度が食材ロスと機会損失の両方に結びつきやすい業態といえます。機会損失とは、客が食べたかったのに品切れや提供の遅れで売れなかった分の売上のことです。
2行目のスシローアプリは、来店受付・予約・持ち帰りの予約を受け付ける窓口です。来店の前に予約の記録が残るため、何時に何人が来そうかを事前に把握する材料になりえます。アプリは累計2,000万ダウンロードとされていますが、これは2021年2月の報道の値です。
3行目と4行目は、主要コストの裏側にあるデータです。連結の売上原価1,846億円の背後には、食材の調達計画、配送、仕込み、廃棄の記録があると考えられます。棚卸資産は、期末時点で手元にある食材などの在庫を金額で表したもので、2025年9月期末は102億円でした。従業員給付費用1,146億円の背後にも、店舗ごと・時間帯ごとの人時とシフトの記録があると考えられます。人時は、働いた人数に時間を掛けた作業量の単位です。
5行目の月次データは、同社が毎月公開しているものです。2026年8月の国内スシローは、前年同月比で既存店売上109.6%、既存店客数102.7%、既存店客単価106.7%でした。既存店とは、前年と同じ条件で比べられる店舗のことで、新規出店の効果を除いた実力を見るために使われます。売上は客数と客単価の掛け算に分解でき、102.7%と106.7%を掛け合わせると109.6%におおむね一致します。公開されているのは、国内スシロー既存店全体の比率です。
月次情報の注記で、同社は売上の変動要因として「カレンダー要因(土日祝日数)」「天候要因(台風・ゲリラ豪雨)」「販促施策(IPコラボ)」を挙げています。IPコラボは、アニメやキャラクターなどの知的財産(IP)とのコラボレーション企画です。需要予測のモデルでは、予測したい値の動きを説明するために入れるデータを説明変数と呼びます。同社が自ら挙げたこれらの要因は、説明変数の候補になりえます。
6行目と7行目は、事業の広がりと顧客の反応のデータです。海外の店舗は2026年8月末で331店舗、展開地域は2025年11月の説明会資料で9か国・地域です。2025年9月期の海外スシロー売上は1,314億円でした。顧客の声については、同社は「お客様の声をカタチにする商品/企画の開発を推進」と説明しています。
4. データ・AI活用の6つの機会
外食で一般に検討されるデータ・AIの使い方を、同社の事業と公表戦略に当てはめ、6つの機会を並べました。6つとも、同社が公表する中計の重点課題(省人化・フードロス削減・海外拡大)とマテリアリティ(DX推進等)と方向が一致します。
機会1:来店・皿数の需要予測の高度化
回転すしの店舗では、店舗ごと、時間帯ごと、ネタごとの需要を見込み、発注量や仕込み量を決める場面があります。この見込みの精度は、廃棄と欠品の両方に関わります。
AIによる需要予測は、過去の販売実績に曜日・天候・販促などの情報を組み合わせて、将来の販売数を見積もる手法です。予測誤差は、予測した値と実際の値のずれの大きさを指します。米国の経営コンサルティング会社McKinsey & Company(以下McKinsey)は、AIによる需要予測で予測誤差を20〜50%削減できると報告しています。回転すしの皿単位の予測で同じ水準になるかは、実際のデータで確かめる必要があります。
同社は前述のとおり、調達計画・需要予測システムを海外は香港・台湾、国内は京樽で稼働準備中と開示しており、需要予測は同社も注力を明言している方向性です。月次情報で同社が挙げた変動要因を説明変数として統合し、店舗×時間帯×ネタの単位まで予測を細かくすることは、弊社はその延長線上にあると考えます。
機会2:食材ロス削減と調達計画の精緻化
食材ロスに関係する費用の規模として、2025年9月期の連結の売上原価は1,846億円です。この全額がロスの対象になるわけではありません。同社は「AI活用による更なるフードロス削減」を中計の重点課題に、「食品ロス削減」をマテリアリティに掲げています。外食の食材ロスは、仕入れすぎ、仕込みすぎ、食べ残しなど、調達から客席までの複数の段階で生まれます。機会1の予測を発注量と仕込み量の計画に反映できれば、上流の段階からロスを減らせる可能性があります。
SDGs(国連の持続可能な開発目標)のターゲット12.3は、食品の廃棄の半減などを掲げる目標です。その達成を後押しする、政府・企業・市民社会などのリーダーによる国際的な連合がChampions 12.3です。同連合が2019年に公表したレストラン向けのレポートは、12か国114のレストラン拠点を分析しています。厨房の食品廃棄を減らす取り組みへの投資1ドルに対し、平均7ドルのリターンがあり、拠点は1年以内に厨房の食品廃棄を、重量ベースで平均26%削減しました。農林水産省の2024年度推計では、事業系の食品ロス約237万トンのうち外食産業が70万トンを占め、業界共通の課題でもあります。
機会3:来店予測×シフト最適化
従業員給付費用1,146億円(売上比26.6%)は、同社の主要コストの一つです。同社が挙げる「慢性的な人手不足」の下では、必要な時間帯に必要な人数を置く精度が重要になります。
シフト最適化は、来店予測から時間帯ごとに必要な人数を見積もり、スタッフの勤務希望や担当できる作業などの条件を満たしながら勤務表を組む手法です。同社が進めるAWによる省人化と、来店予測に基づくシフト編成は、補完し合う関係にあると弊社は考えます。設備で作業そのものを減らし、残った作業に必要な人数を予測で合わせるという組み合わせです。
機会4:アプリ会員データのパーソナライゼーション
パーソナライゼーションは、顧客一人ひとりの行動や好みに合わせて、案内する商品・クーポン・タイミングを変える取り組みです。スシローアプリは、来店受付・予約・ポイント・誕生月クーポン・持ち帰り予約を担う顧客接点です。McKinseyは、パーソナライゼーションが売上を5〜15%押し上げ、マーケティング投資の収益性(ROI)を10〜30%高めると報告しています。IPコラボなどの企画への反応データが会員ごとに記録されていれば、どの会員にどの案内を出すかを決める入力になりえます。
一方で、アプリの現在の会員数とアクティブ率は、本章で参照した資料では確認できません。公開情報で確認できるのは、2021年2月時点の報道にある累計2,000万ダウンロードまでです。このため、どの範囲の顧客に適用できるかは、会員基盤の実態を確かめたうえで見積もる前提になります。
機会5:海外331店舗へのデータ横展開
同社の海外事業は、中国大陸・香港・台湾、韓国・シンガポール・タイ・インドネシア・マレーシア、米国の9か国・地域に広がっています。中国大陸だけで2026年4月に100店舗に達しました。FY26について同社は「過去最大となる出店ペース」を掲げています。海外事業の方針としては「品質の安定化/日本同等の販促、マーケティング活動、人材育成を強化」することを掲げています。
日本の店舗向けに整える需要予測・仕込み・シフトのモデルを、各国の食材事情や客層に合わせて移植する仕組みは、この方針を支える基盤の一つになりうると弊社は考えます。ここでいう移植は、モデルの構造や使い方の型を共通にしつつ、各国の販売データで中身を調整し直すことを指します。出店が速いほど、新店は自店の販売実績が少ない状態で営業を始めるため、似た立地や客層の既存店のデータを参照できれば、開店直後から発注や人員配置の目安を持ちやすくなります。
機会6:生成AIによる多言語展開と本部業務
生成AIは、文章などを指示に応じて作り出すAIで、翻訳、要約、分類、文書の下書きを得意とします。9か国・地域で店舗を運営する同社では、メニュー、接客用語、教育マニュアル、販促文書を各地の言語で用意する必要があり、多言語化の総量が大きくなります。
顧客の声やキャンペーンへの反応を分類・要約する作業や、本部の定型文書の作成も、生成AIが得意とする領域です。これらは、同社のマテリアリティ「DX推進等によるお客様と従業員の体験価値の向上」と方向が一致します。
5. 規模感の試算
6つの機会のうち3つについて、公開されている同社の数値(公開KPI)に、公表されている業界ベンチマークの改善率を掛け合わせ、年間の規模感を幅で試算しました。表の金額の性質は行ごとに違います。機会2は費用削減の規模、機会4は売上の規模、機会6は業界ベンチマークによる価値創出(生産性)の規模で、いずれも概算の目安です。
| 機会 | 計算式 | 推定レンジ |
|---|---|---|
| 機会2:食材ロス削減 (連結) | 売上原価1,846億円 × 食品ロス率の目安3.6%(農水省・食堂レストランの食べ残し率・重量ベース) × 削減率26〜50%(Champions 12.3の1年目平均26%・重量ベース〜SDGs12.3の半減の水準) ※上限50%は政策目標の水準であり実測値ではない | 年 約17〜33億円 (費用削減。上限は目標水準) |
| 機会4:アプリ会員のパーソナライゼーション による売上押上げ(国内スシロー) | 国内スシロー売上収益2,659億円 × 5〜15%(McKinsey) | 年 約130〜400億円 (売上。全体に当てはめた参考値) |
| 機会6:生成AIによる全社の価値創出 (連結。多言語化・本部業務だけの効果額ではない) | 連結売上収益4,296億円 × 1.2〜2.0% (McKinsey・小売/消費財業界の値を代用) | 年 約50〜90億円 相当 (価値創出) |
出典:FOOD & LIFE COMPANIES 決算短信/農林水産省「食品ロス統計調査(外食調査)平成27年度」「食品ロス及びリサイクルをめぐる情勢」(2026年7月)/Champions 12.3(2019年)/McKinsey(パーソナライゼーション・生成AIの各レポート)。推定レンジは計算値を四捨五入した表記(食材ロスは1億円単位、ほかの2本は10億円単位)
機会6の金額に付けた「相当」は、売上や利益がその額だけ増えるという意味ではありません。売上高に対する割合で価値を換算した目安であることを示しています。
機会2の試算には、先に述べておく点があります。需要予測が本来減らしうるのは、仕入れすぎや仕込みすぎなどによる廃棄です。しかし同社のこうしたロスの率は公開情報に無いため、近い代理値として、農林水産省の外食調査にある食堂・レストランの食べ残し率(重量ベース)を使いました。この率の性質と試算への影響は、6節で説明します。
1行目(機会2)の食材ロス削減は、2段階の掛け算です。まず、売上原価1,846億円に食品ロス率の目安3.6%を掛け、ロスにあたる金額の目安を66億円と置きます。次に、このロスの金額に削減率を掛けます。下限はChampions 12.3が報告した1年目の平均26%(重量ベース)、上限はSDGsターゲット12.3が掲げる半減の水準の50%です。丸める前の値で計算すると17.3億円と33.2億円になり、これを丸めて年約17〜33億円と表記しました。
2行目(機会4)のパーソナライゼーションは、売上を押し上げる効果の試算です。母数には、連結全体ではなく国内スシロー事業の売上収益2,659億円を置きました。アプリ会員の売上に限った値ではなく、会員と非会員を区別しない事業全体の売上です。これに5〜15%を掛けた計算値は133〜399億円で、丸めて年約130〜400億円としました。表の注記の理由は、6節で説明します。
3行目(機会6)の生成AIは、連結売上収益4,296億円に、McKinseyが小売・消費財業界について示した1.2〜2.0%を掛けたものです。計算値は51.5〜85.9億円で、丸めて年約50〜90億円相当としました。
残る3つの機会(需要予測・シフト最適化・海外への横展開)は金額に換算していません。シフト最適化については、外食での効果を示す公表ベンチマークを確認できなかったため、従業員給付費用1,146億円という関連する費用の規模の提示にとどめました。在庫の面でも、連結の棚卸資産102億円を関連する規模として示すにとどめています。どちらも費用や在庫の全体額で、施策の対象額ではありません。
6. 試算の読み方と限界
試算を読むときの注意を、順に説明します。
第一に、3つの試算は足し合わせてはいけません。施策の間で効果が重なるためです。たとえば、パーソナライゼーションで来店が増えれば食材の使用量も変わり、食材ロスの試算の前提が動きます。それぞれの試算は、一つの施策だけを実行した場合の目安として読む必要があります。
第二に、食材ロスの試算(機会2)は、代理値と粗い代用を重ねています。3.6%は、農林水産省の外食調査(平成27年度)にある食堂・レストランの値で、提供した食品のうち食べ残された割合を重さで測ったものです。調査対象は東京都・大阪府の事業所で、同調査はこの年度で終了しています。この試算が実態からどちらにずれうるかを、要因ごとに整理しました。
- 1つ目の要因(対象範囲の違い):3.6%は客席での食べ残しの率で、需要予測で削減を想定する仕入れ・仕込みなどのロスの率ではありません。厨房の仕込みロスや売れ残りの廃棄は、この率に含まれていません。両者の大小関係は分からないため、この代用が試算を大きくするか小さくするかは判断できません
- 2つ目の要因(重さと金額、地域と時点の違い):重さの割合を、そのまま金額の売上原価に当てています。食材によって重さあたりの価格が違うため、重さの割合と金額の割合は一致するとは限りません。また、売上原価1,846億円は海外の店舗も含む連結の値です。東京都・大阪府の、時点の離れた調査値を、国内の他地域と海外の店舗にも当てています
- 結論:上の2つの要因はどちらも、ずれの向きが決まりません。そのため、試算全体が実態より小さいか大きいかは決められません。保守的とも過大とも言い切れないので、桁の感覚をつかむ目的に限って読む必要があります
第三に、削減率の幅26〜50%は、性質の違う2つの数字を組み合わせたものです。下限の26%は、Champions 12.3が報告するレストラン拠点の1年目の実測平均で、厨房の食品廃棄を重さで測った削減率です。本試算はこれを金額のロスに当てているため、金額で見た削減率が26%と一致するとは限りません。上限の50%は、SDGsターゲット12.3の「小売・消費レベルにおける世界全体の一人当たりの食品の廃棄を半減させる」という政策目標の水準で、実測値ではありません。実績の範囲で上限を置くことも検討しましたが、同レポートには削減率の最小〜最大の幅が記載されていないため、上限が目標水準であることを明記してこの幅を使いました。
第四に、パーソナライゼーションの5〜15%は、McKinseyが示す売上押し上げの幅です。本試算は、その幅を国内スシロー事業の売上全体に当てはめる仮定を置いた参考値です。実際の効果の上限を示すものではありません。機会4で述べたとおりアプリの会員基盤の実態は確かめられず、施策が届く会員の範囲によっては、実際の効果は表の幅より小さくなりえます。また、この試算は売上の押し上げであり、利益の増加額ではありません。売上が増えればそれに見合う食材費や人件費も増えるため、利益として残るのはその一部です。導入や運用の費用を差し引いた投資採算の試算でもありません。
第五に、生成AIの1.2〜2.0%は、小売・消費財業界全体の売上高に対する潜在的な価値の推計で、企業の実績の平均でも、特定の業務だけの効果でもありません。外食業界の個別の値がMcKinseyのレポートに無いため、この値を代用しました。調理と提供という外食に固有の業務の比重は反映されていません。
第六に、数値の時点と範囲です。試算の母数は2025年9月期の数値で、機会2と機会6は連結、機会4は国内スシロー事業と範囲が違います。連結の数値には、2026年8月7日に譲渡が決議された京樽事業の分も含まれています。また、シフト最適化のように金額に換算していない機会は、表に載っていないからといって価値が小さいという意味ではありません。
3本を下限どうし・上限どうしのどちらで比べても、規模が最も小さいのは食材ロス削減の年約17〜33億円です。費用の削減は、導入費用などを除けば営業利益を押し上げる方向に働くため、2025年9月期の営業利益361億円と並べました。年約17〜33億円は、その約5〜9%にあたる規模です。ただし、これも上に述べた代用と仮定を含む目安で、導入費用などを差し引いた利益の増加額ではありません。
最後に、本章で参照した公開情報からは分からないことをまとめます。調達計画・需要予測システムの稼働後の適用範囲と精度、予測の粒度、店舗別・日別の販売の内訳、実際の食材ロス率と廃棄量です。店舗ごとの人員配置とシフトの組み方、アプリの現在の会員数とアクティブ率、本部での生成AIの利用状況も分かりません。本章の試算は、これらが分からないまま置いた前提の上にあります。
7. この章のポイント
株式会社FOOD & LIFE COMPANIESは、2025年9月期に売上収益・利益とも過去最高を更新し、国内スシローと海外スシローの2本柱で稼いでいます。回転すしは、記録されていれば販売と廃棄を1皿単位で観測しうる業態で、公開情報からはデジロー123店舗(2025年9月期末)や、調達計画・需要予測システムのトライアル稼働と稼働準備の開示を確認できます。その上に6つの機会を置き、3つを試算しました。食材ロス削減は年約17〜33億円(費用削減)、パーソナライゼーションは年約130〜400億円(売上・参考値)、生成AIは年約50〜90億円相当(価値創出)で、重なるため足し合わせられません。機会の大半は、同社自身が掲げる中計の重点課題(省人化・フードロス削減・海外拡大)とマテリアリティ(DX推進等)と同じ方向を向いており、弊社はこれらを公表戦略と同じ向きの選択肢として整理しました。
この章を深めたい方への参考書籍
『回転寿司の経営学』(米川伸生、東洋経済新報社):回転寿司の表も裏も知る著者が、この業態の成功の仕組みを解き明かした本です。章で取り上げた皿数の需要予測や食材ロスの機会を、回転寿司という業態の運営の特徴と結びつけて考える背景になります。
『食品ロスの経済学 【第4版】』(小林富雄、農林統計出版):食品ロスが生まれる本質から解決までを、経済学と経営理論の枠組みで論じた本です。食品ロス削減法の解説や、フードバンクの活用などにも触れています。章で取り上げた食材ロス削減と調達計画の機会を、食品が作られてから消費されるまでの流れ全体の中で位置づける手がかりになります。
第9章 株式会社サイゼリヤ(外食)
本章では、イタリアンレストラン「サイゼリヤ」をチェーン展開する株式会社サイゼリヤを取り上げます。数値は2025年8月期の決算短信(上場企業が決算の内容を速報する開示資料)と決算説明資料を基本としました。2026年8月期の会社予想と、第3四半期累計(2025年9月〜2026年5月)の動きは補足として加えています。数値と記述はすべて2026年9月時点の公開情報によるもので、その後の決算で更新していません。
本章は公開情報(IR資料・ニュースリリース・報道)だけに基づく、弊社の外部からの試算と見解です。弊社と株式会社サイゼリヤとの間に取引関係はなく、内部情報の提供も受けていません。記載した機会と試算は、業界ベンチマークを当てはめた場合の規模感の目安であり、実際の効果を保証するものではありません。同社の経営や業績を批評する意図はありません。
1. 何で稼いでいるか
2025年8月期の売上高(会社の決算上の売上にあたる語)は2,567億円で、前期比14.3%の増収でした。営業利益は155億円(前期比4.3%増)で、売上高に対する営業利益の割合(営業利益率)は6.0%です。期末の店舗数は1,682店舗で、内訳は国内1,053店舗・海外629店舗でした。この1年で113店舗が純増しています。
年間の客数は連結(子会社を含むグループ全体を、グループ内の取引などを調整してまとめた数字)で約3億人(2億9,959万人)、1人あたりの支払額である客単価は857円でした。外食チェーンの売上は、大まかには客数×客単価に分解できます。決算短信によれば、日本セグメントでは既存店(開店から一定期間がたち、前年と比べられる店舗)の客数と客単価が増加傾向にあります。会社はその要因として「ゾーンマネジャーの増員による店舗組織の改善、メニュー施策やDX活用の効果など」を挙げています。DX(デジタルトランスフォーメーション)は、デジタル技術を使って業務や事業の進め方を変えることを指します。
ここでいうゾーンマネジャーは、国内の店舗を複数のゾーンに分け、各ゾーンを受け持つ責任者です。同社は2024年9月にゾーンマネジャーを2名増員し、7名・7ゾーンの体制にしました。
決算短信では、事業を地域別の3つのセグメント(事業の区分)に分けて開示しています。次の図と表は、その売上高と営業利益を並べたものです。表の▲は減少を示します。
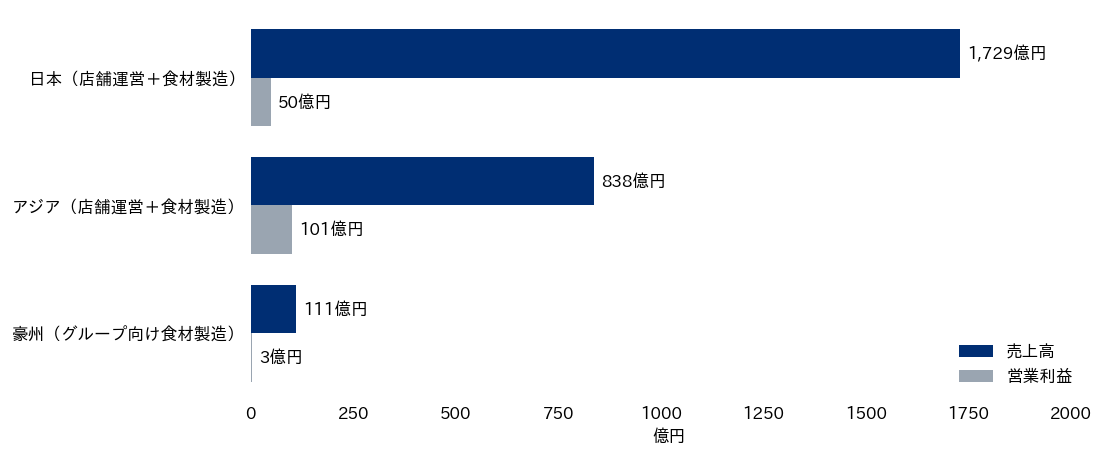
| セグメント | 売上高 | 前期比 | 営業利益 | 前期比 |
|---|---|---|---|---|
| 日本(店舗運営+食材製造) | 1,729億円 | +18.1% | 50億円 | +83.9% |
| アジア(店舗運営+食材製造) | 838億円 | +7.4% | 101億円 | ▲12.8% |
| 豪州(グループ向け食材製造) | 111億円 | +2.9% | 3億円 | ▲31.3% |
出典:サイゼリヤ「2025年8月期 決算短信」添付2ページ・セグメント情報/「2025年8月期 決算説明資料」17〜22ページ。豪州の売上高はセグメント間売上を含む
日本セグメントの売上高1,729億円は、連結売上高2,567億円の約7割に当たります。一方、営業利益ではアジアセグメントが101億円で、日本の50億円の約2倍です。アジアには中国本土・香港・台湾・シンガポール・ベトナムでの店舗運営と食材製造が含まれます。豪州セグメントは、主にグループで使う食材の製造を担っています。豪州の売上高にはグループ内への販売(セグメント間売上)が含まれるため、3つのセグメントの売上高を足すと連結の売上高より大きくなります。
原価の面では、決算説明資料が国内の営業利益の増減要因を示しています。米・レタス・オリーブオイル等の食材単価の上昇が▲18.8億円、物流費が▲1.4億円、その他ロスなどが▲3.3億円でした。メニューミックス(売れる品目の組み合わせ)の変化は+12.5億円の改善要因で、押し下げの一部を相殺しています。4つの原価要因の合計は▲11.0億円で、原価の面は利益を押し下げました。それでも日本セグメントの営業利益が83.9%増えたのは、国内売上高が264.5億円増えたことなど、原価の4要因以外の要因によるものです。
同社の事業を特徴づけているのが製造直販です。同社は公式サイトで、これを「自ら素材開発・原料の調達→加工→配送→店舗での提供までの一連の流れを自社で一貫して行うこと」と定義しています。そのうえで「品質と価格を自分たちでコントロールできる」と説明しています。自社工場は国内5カ所・海外2カ所の計7カ所です。外食では食材の加工や配送を外部の業者に任せる形もありますが、同社は工場から店舗までを自社で一貫して行うと説明しています。製造・物流・店舗が一続きであることは、この後で見るデータの考え方にも関わります。
2. 会社が掲げる成長の方向性
同社のIRライブラリには、中期経営計画に該当する資料は掲載されていませんでした(2026年9月8日時点で確認)。数値目標付きの中期経営計画の有無そのものは未確認です。そこで本章では、決算短信の「次期の見通し」と、決算説明資料の「今後の取り組み」を、会社が公表している方針として使いました。本章の診断は、この公表方針に沿ってデータ・AIの活用余地を探索するものです。
決算短信は次期の方針として、「真のチェーンストアに向け、作業モデルづくり、店舗レイアウトモデルづくり、利益モデルづくりを推進」と述べています。あわせて「利益体質強化のため、商品関連部門の組織変更、グローバルな視野でのサプライチェーン構築、DX推進、IT投資の継続」も掲げています。チェーンストアの文脈でいう作業モデルとは、一般に、店舗の作業の手順と所要時間を標準として定めたものを指します。標準があると、どの店舗でも同じ品質で運営しやすくなり、必要な人員も計算しやすくなります。
決算説明資料の「今後の取り組み」には、次の9項目が並んでいます。
- ストアマネジャーの育成
- 店舗修繕による店舗環境改善
- グローバルな視野での生産・物流・購買の再構築
- コミッサリー機能による店舗作業削減
- 作業モデル・店舗レイアウトモデル・利益モデルづくり
- DX推進、IT投資の継続、サイバーセキュリティ対策の充実
- SDGs推進(食品ロス削減、プラスチック削減やリサイクル、省エネ)
- 出店戦略に向けた人財確保・教育制度
- 海外新拠点や新規国も含めた出店戦略
このうち、データ・AIとの関連が深いと弊社が考えたのは、3番目から7番目の5項目です。生産・物流・購買の再構築は需要の予測と計画に関わり、作業モデルや店舗作業の削減は人員配置に関わります。DX推進は項目名そのものがデジタル化の方針です。SDGs(国連が定めた持続可能な開発目標)推進の中の食品ロス削減には、計測と予測が関わります。残る4項目は人材育成や店舗修繕、出店の方針で、中心は別の領域にあります。ただし9番目の出店戦略は、出店場所の評価という形でデータが関わるため、機会5で扱います。
4番目のコミッサリーは、セントラルキッチンの機能を指します。セントラルキッチンとは、各店舗で行っていた下ごしらえや調理の一部を工場や拠点に集めて行う仕組みです。第3四半期の決算説明資料では、対応する項目を「センター機能による店舗作業削減」と表記しています。店舗の作業を拠点側に移すほど、店舗に必要な人手や作業時間の見積もりが変わり、作業モデルの見直しにもつながりえます。
2026年8月期の第3四半期決算短信では、商品関連部門の組織変更が報告されています。同短信は、商品関連部門を「商品開発、調達、加工、保管、物流に関して、グローバルな視野で取り組むことができる組織へ変更」したとしています。2026年1月には中国の広州で新工場が竣工しました。同短信では、武漢への1号店とベトナムへの3号店の出店も報告されています。
計画の数値も見ておきます。2026年8月期の通期予想は、当初予想(2025年10月15日時点)が売上高2,763億円・営業利益190億円でした。2026年4月8日公表時点の予想は、売上高2,970億円(前期比15.7%増)・営業利益182億円(同17.4%増)です。売上高は当初予想より大きく、営業利益は当初予想の190億円より小さい値になっています。この予想は、2026年7月15日の第3四半期決算短信でも据え置かれています。当初予想からの修正が行われた日付は、本章では未確認です。
投資と出店の計画は、2025年8月期の決算説明資料に示されています。設備投資は、2025年8月期の166億円に対し、2026年8月期は255億円を予定しています。出店は純増97店舗(国内20店舗・海外77店舗)を予算とし、2026年8月期末に1,779店舗を計画しています。
SCM(サプライチェーン・マネジメント)は、原料の調達から製造・保管・配送を経て顧客に届くまでの流れを、全体として計画し管理する考え方です。以上を弊社の言葉でまとめると、同社の公表方針は次のようになります。製造から店舗までの一貫したSCMを世界規模で作り直し、作業モデルとDXで店舗の生産性を上げながら、海外で店舗を増やすことです。
出典:サイゼリヤ 2025年8月期 決算短信「次期の見通し」・決算説明資料「今後の取り組み」「出退店推移」「設備投資」/2026年8月期 第3四半期決算短信(2026年7月15日)
3. この事業の形から想定されるデータ
製造直販、1,682店舗、年間約3億人の客数という事業構造からは、日々の営業の中で多くのデータが生まれると考えられます。次の表では、そうしたデータを並べ、公開情報で確認できる関連の事実を添えました。データが実際にどの形で記録・管理されているかは本章で参照した資料では確認できず、表は外部からの推定です。
| データ資産 | 発生源 | 公開情報での裏づけ |
|---|---|---|
| 品目別・時間帯別の注文データ | QRコード注文(顧客のスマートフォン) | 2025年8月末で約900店舗、2025年12月末で全店導入完了 |
| 店舗別の売上・客数・客単価 | 1,682店舗の会計・販売の記録(POSなどを想定) | 客数約3億人・客単価857円。IRライブラリに月次情報を掲載 |
| 製造・出荷・物流データ | 自社工場7カ所(国内5・海外2)→店舗 | 「製造直販」を公式サイトで説明。物流費が原価要因として開示 |
| 食材の調達価格・在庫データ | グローバル調達・各工場・店舗 | 食材単価が利益影響要因として開示。在庫169億円(商品及び製品150億円+原材料及び貯蔵品19億円) |
| 労務・シフトデータ | 従業員約1.4万人(正社員2,215・準社員11,853)、7ゾーン体制 | 会社概要に記載。「作業モデルづくり」を方針に明記 |
| 出店・立地データ | 国内42都道府県・海外7地域 | 国内42都道府県への出店と、海外7地域の期末店舗数を開示 |
| 食品ロス・廃棄データ | 各店舗の厨房・各工場 | 「食品ロス削減」を今後の取り組みに明記 |
出典:サイゼリヤ 決算短信・決算説明資料・会社概要・「自社工場の取り組み」/総務省人口推計(2025年10月1日現在)
最初の行の注文データは、記録されていれば、表の中でも特に粒度が細かいデータになります。同社は、QRコードと顧客の携帯端末を使った注文方式を、2025年8月末時点で約900店舗に導入していました。第3四半期決算短信では、この方式について「2025年12月末で、全店舗への導入が終了」と記しています。この「全店舗」が海外の店舗を含むかどうかは、本章で参照した範囲では確かめていません。客が自分のスマートフォンで注文する方式では、一般に、注文の1件1件を、どの店舗で、何時何分に、どの品目をいくつ、という形で記録できます。
規模の面では、2025年8月期の国内の年間客数は2億499万人でした。これは日本の総人口1億2,321万人(2025年10月1日現在、総務省人口推計)の約1.7倍に当たります。同じ人が何度も来店するため、2億499万人は延べ人数です。なお、この客数はQRコード注文の全店導入が終わる前の期間の値です。
2行目のPOSは、販売時点情報管理(Point of Sale)のことで、レジで会計した時点の売上を記録する仕組みです。表の「公開情報での裏づけ」の欄に書いたとおり、同社のIRライブラリには月次情報が掲載されています。月次情報の項目の内訳は、本章では取り上げていません。
もう1つの特徴は、作る側の工程を自社で持っていることです。同社は製造直販として、工場での生産と出荷、工場から店舗への配送、各店舗での販売までを自社で一貫して行うと説明しています。これらの工程の記録が社内で取られていれば、作る側と売る側のデータを同じ会社の中でつなぐことができます。食材の調達価格についても、食材単価が利益の増減要因として開示されています。2025年8月末の在庫は169億円で、内訳は商品及び製品150億円・原材料及び貯蔵品19億円です。工場から店舗までを自社で持つ形は、需要の変化を工場の生産計画に反映しやすい構造だと弊社は考えています。
労務の面では、会社概要によれば従業員は約1.4万人で、うち正社員が2,215人、準社員が11,853人です。店舗の運営を担う人員が多い業態では、一般に、勤務シフト、作業時間、時間帯別の人員数といった記録が日々生まれます。立地の面では、国内42都道府県と海外7地域に店舗があり、決算説明資料は、国内42都道府県への出店と、海外7地域の期末店舗数を示しています。食品ロスについては、同社が「食品ロス削減」を今後の取り組みに明記しています。
4. データ・AI活用の6つの機会
外食で一般によく使われるデータ・AIの用途(ユースケース)を、同社の事業の文脈に当てはめました。その結果、6つの機会を挙げています。6つとも、同社が公表する方針(SCM再構築・作業モデルづくり・DX推進・食品ロス削減・出店戦略)と同じ向きのものです。
機会1:来店客数・品目別の需要予測
需要予測とは、過去の販売実績や曜日・天候・行事などの情報から、将来どれだけ売れるかを見積もることです。外食では、何人が来店し、どの品目がいくつ注文されるかを前もって見積もれれば、仕込みの量と食材の発注量を決めやすくなります。見積もりが外れると、多すぎれば食材が余り、少なすぎれば品切れや作業の詰まりが起こります。
同社はQRコード注文について全店舗への導入終了を開示しており、注文が店舗・時刻・品目の単位で記録されていれば、店舗別・時間帯別・品目別に予測を立てられる粒度になります。米国の経営コンサルティング会社McKinsey & Company(以下McKinsey)は、AIによる需要予測で予測誤差を20〜50%削減できるとしています。予測の精度は仕込みと発注の量に関わります。品目別の注文実績は、需要予測に加え、同社が利益の改善要因として開示している「メニューミックス」の把握にも活用できる可能性があります。この機会は、後に続く食材ロスの削減やシフトの最適化の土台にもなりえます。
機会2:提供前の食材ロスの計測と削減
飲食店の食品ロスは、大きく2つに分かれます。客に提供する前、つまり厨房の中で出るロスをプレコンシューマー(提供前)のロスと呼びます。仕込みすぎた食材、期限切れの食材、作りすぎて提供されなかった料理などがこれに当たります。もう1つは、客に提供した後の食べ残しで、ポストコンシューマーのロスと呼ばれます。提供前のロスは店舗側の計画と作業で管理する対象であり、弊社がデータ・AIとの関連が深いと考えた領域です。
米国で食品ロス削減に取り組む非営利団体ReFEDは、外食向けのガイド(2018年)の巻末の注で、食材費の約4%が提供前(厨房内)の廃棄に当たると推計しています。この値は、厨房の食品廃棄を計測するサービスを提供する米国企業LeanPathによるものです。また、Champions 12.3は12カ国・114のレストランサイトの厨房内のロスを分析しました。Champions 12.3は、国連の持続可能な開発目標(SDGs)のうち食品ロスの半減を掲げるターゲット12.3の達成を目指す、各国の政府・企業・団体のリーダーの集まりです。削減に取り組んだサイトでは、廃棄した食品の重量が12カ月で平均26%、3年間で平均58%減っています。品目別・工程別の廃棄量の記録は、ロスがどこで発生しているかを捉える手がかりになります。
同社は「食品ロス削減」を今後の取り組みに明記しています。機会1の需要予測で仕込みの量を合わせることは、このロス削減の精度を上げることにもつながります。
機会3:製造〜物流〜店舗の一貫SCM最適化
製造直販の同社は、自社工場7カ所から店舗までを自社で持っています。この形は、店舗の需要予測を、工場の生産計画や配送計画につなげやすい構造です。一続きの組織であれば、店舗で見えた需要の変化を、同じ仕組みの中で生産量や在庫の配置に反映しやすくなります。
同社は今後の取り組みに「グローバルな視野での生産・物流・購買の再構築」を掲げ、2026年1月には広州に新工場を竣工させました。McKinseyは、AIによる予測の導入で倉庫コストを5〜10%削減できるとしています。米・レタス・オリーブオイル等の食材単価の変動が利益に影響している同社にとって、調達の計画もこのSCMの中で扱う対象になります。
機会4:作業モデル×シフト最適化
従業員約1.4万人のうち、準社員が11,853人と大半を占めます。外食の店舗では、時間帯ごとの来店数に合わせて何人をどの時間に配置するかが、店舗の運営費と提供品質の両方を左右します。シフト最適化とは、予測される来店数と作業量に対して、必要な人数と勤務時間の組み合わせを計算で求めることです。
同社が掲げる「作業モデルづくり」と、コミッサリー(セントラルキッチン)機能による店舗作業削減は、この考え方と相性がよい方針です。作業モデルによって1つ1つの作業の手順と所要時間が標準として決まれば、来店予測を必要な作業時間に、さらに必要な人数に換算できます。機会1の予測を、何人を何時に配置するかへ変換するのがこの機会です。
機会5:海外出店の立地評価と既存店モニタリング
2025年8月末の海外店舗は629店舗で、2026年8月期は海外で純増77店舗を予算としています。第3四半期決算短信では武漢への1号店とベトナムへの3号店の出店が報告されており、海外での出店が続いています。出店の判断では、来店が見込まれる地理的な範囲(商圏)とその範囲内の需要、人の流れ(人流)、近くの既存店との関係が評価の観点になります。
近隣に新店を出すと、既存店の客の一部が新店に移ることがあります。これをカニバリゼーション(既存店との客の奪い合い)と呼びます。店舗網が密になるほど、新店の売上だけでなく、周辺の既存店を含めた合計で出店の効果を見ることが、評価の観点になります。この機会は、商圏・人流・カニバリゼーションをモデル化し、出店後の既存店の動きを継続して監視(モニタリング)するものです。海外新拠点や新規国の出店戦略の確度を上げる手段になりえます。
機会6:生成AIによる本部業務・多言語展開
同社は日本・中国本土・香港・台湾・シンガポール・ベトナムで店舗を運営し、豪州に工場を持っています。複数の言語圏で店舗を運営する企業では、メニュー、作業マニュアル、研修資料、仕様書などを各地の言語でそろえる必要があり、本部の文書業務の総量が大きくなりやすい傾向があります。
生成AIは、文章や画像を新たに作り出すAIの総称です。翻訳、要約、マニュアルの下書き、問い合わせ対応の文案づくりといった、文章を扱う業務に向いています。こうした用途は、同社が掲げる「DX推進、IT投資の継続」と同じ向きにあります。
5. 規模感の試算
6つの機会のうち、同社が公表している経営数値と業界ベンチマークの両方がそろう2つについて、規模感を試算しました。表の2行は金額の性質が違います。機会2の行は食材ロスが減ることによる費用削減の規模です。機会6の行は、機会6に関連する参考値として、生成AIが全社にもたらしうる価値創出(生産性)の規模を業界ベンチマークから換算したものです。機会6の文書業務や多言語展開だけの効果額を示すものではありません。どちらの行も売上の増加額ではありません。
業界ベンチマークとは、業界の調査や報告書が示す、比較の目安となる数値のことです。同社の公表数値に、その率をそのまま当てはめています。食材ロスは取り組み期間の異なる2つの平均削減率を、生成AIは業界推計の下端と上端を使って計算しました。この幅は、同社で実現する効果の予測の範囲ではありません。
| 機会 | 計算式 | 推定レンジ |
|---|---|---|
| 機会2:提供前の食材ロスの削減 (連結) | 連結売上原価1,076億円 × 提供前ロス率 約4%(ReFED/LeanPath)=ロス規模の目安 約43億円 × 削減率26〜58%(Champions 12.3: 1年で26%、3年で58%) | 年 約11〜25億円(費用削減) |
| 機会6:生成AIによる全社の 価値創出ポテンシャル | 連結売上高2,567億円 × 1.2〜2.0% (McKinsey・小売/消費財業界の価値創出ポテンシャルを代理値として使用) | 年 約31〜51億円 相当(価値創出) |
出典:サイゼリヤ 決算短信・決算説明資料/ReFED「Restaurant Food Waste Action Guide」(2018年)/Champions 12.3(2019年2月)/McKinsey「The economic potential of generative AI」(2023年6月)。金額は億円未満を四捨五入
表の「相当」は、業界の価値創出のポテンシャルを同社の売上規模に換算した参考額であることを示します。同社の売上の増加額や費用の削減額を直接予測したものではありません。
1本目の食材ロスの試算は、2段階の掛け算でできています。まず、2025年8月期の連結売上原価1,076億円に、ReFEDが示す提供前ロス率の約4%を掛けて、ロスの規模の目安を約43億円と置きました。売上原価は、売上を得るためにかかった原材料や製造の費用を集計したもので、損益計算書に載っています。次に、この約43億円に、Champions 12.3の調査で報告された削減率を掛けます。12カ月での平均26%を掛けると約11億円、3年間での平均58%を掛けると約25億円になります。表の「年 約11〜25億円」は、この2つの計算結果を両端としたものです。この試算は売上原価の中の食材ロスが減ることによる費用の節減の規模感で、取り組みにかかる費用を差し引く前の値です。
桁の目安として、別の数字でも計算しました。Champions 12.3の調査では、平均的なサイトが売上原価1ドルあたり2セント超を節減しています。売上原価1,076億円にこの2%を当てると約22億円となり、上の試算と同じ桁になります。ただし、どちらも業界の調査の値を当てはめた計算であり、同社の実際のロスの大きさを確かめたものではありません。
2本目の生成AIの試算は、連結売上高2,567億円に、McKinseyが示す1.2〜2.0%を掛けたものです。1.2%を掛けると約31億円、2.0%を掛けると約51億円になります。外食業に固有の値は同レポートに無いため、近い業界である小売・消費財の値を代わりに当てはめました。このように、本来の値が手に入らないときに近い別の値で代用するものを代理値と呼びます。この値の意味と限界は、6節の第五で説明します。
参考:客単価感応度(機会規模ではなく、上の試算とは別枠)
上の2本とは別に、客単価が1%動くと売上が約26億円動く、という感応度を参考として示します。これは業界ベンチマークではなく、客単価+1〜2%という幅を弊社が仮に置いたものです。客数が変わらないとして、連結売上高2,567億円に1%を掛けると約26億円、2%を掛けると約51億円です。客単価+1〜2%で年約26〜51億円(売上ベース)となります。この参考値は機会の規模ではないため、上の表には入れていません。
6. 試算の読み方と限界
試算を読むうえでの注意を7つ挙げます。
第一に、2本の試算と参考値は足し合わせてはいけません。施策どうしで効果が重なるためです。たとえば機会1の需要予測で仕込みの量が合えば、それだけで提供前のロスは減ります。その後でロスの計測と削減に取り組んだとしても、すでに予測で減った分を二重に数えることになります。客単価が上がる施策も、注文の中身を変えるため、ロスや作業量の見積もりに影響します。各試算はそれぞれ単独で実施した場合の目安として読む必要があります。
第二に、食材ロスの試算の分母(売上原価)は、食材費そのものより大きな数字です。同社は自社工場で食材を加工しているため、連結の売上原価には食材の仕入れ代だけでなく、工場での製造にかかる費用も含まれます。一般に製造の費用には、原材料費のほか、工場で働く人の労務費や設備の費用などが入ります。ReFEDの約4%は食材費に対する割合なので、より大きな売上原価に掛けると、ロスの規模は大きめに出ます。この試算は上限側の目安です。
第三に、削減率の26%と58%は、期間の違いを表しています。26%は取り組みを始めて12カ月での平均、58%は3年間での平均です。したがって、レンジの上の端である約25億円は、取り組みを3年続けた場合の水準であり、初年度から得られる値ではありません。また、Champions 12.3の調査は12カ国・114のレストランサイトの平均です。
第四に、26%と58%は、廃棄した食品の重量で測った削減率です。本章では、これを金額で表したロスの規模(約43億円)に掛けています。廃棄される食材の単価は品目によって違うため、重量の削減率と金額の削減率は一致するとは限りません。単価の高い食材のロスがより大きく減れば金額の削減率は高くなり、逆なら低くなります。この点でも、表の金額は規模感の目安です。
第五に、生成AIの1.2〜2.0%は、小売・消費財業界の値を代理で当てたものであり、外食に固有のベンチマークではありません。また、この値は業界全体の年間売上高に対して、生成AIがもたらしうる価値(生産性の向上)を推計したものです。企業の実績の平均でも、文書業務など特定の業務だけの効果でもありません。本章は、機会6に関連する参考値として、全社の売上高にこの業界全体の割合を当てています。業界が違えば、生成AIが関わる業務の割合も変わりうるため、この値は桁をつかむための目安にとどまります。
第六に、参考の客単価感応度は、客単価が1%動くと売上が約26億円動く、という感応度を示すものです。客単価を実際に1〜2%上げられるかどうか、つまり実現可能な上昇幅を示すものではありません。また、売上ベースの数字であり、利益がその分増えることを意味しません。客単価が上がるときには、注文される品目の原価も変わるためです。
第七に、試算の対象範囲は連結です。食材ロスの試算に使った売上原価1,076億円は、国内だけでなく、アジアの店舗運営や豪州の工場を含む連結の数字です。国内だけに絞って考える場合は、規模はこれより小さくなります。なお、2025年8月末の在庫169億円も、需要予測やSCMの改善の対象になりうる資産です。ただし本章では在庫の削減率に当てるベンチマークを用意していないため、金額への換算はしていません。
食材ロス削減の試算(年間約11〜25億円規模)は、取り組みの費用を差し引く前の節減額であり、営業利益にそのまま加わるものではありません。なお、Champions 12.3の調査では、食品ロス削減の取り組みの費用便益比(かけた費用に対して得られた便益の比率)は、3年間でみた平均で7:1でした。また、1年以内に76%のサイトが投資を回収しています。いずれも調査対象のサイトの値です。
最後に、公開情報から分からないことをまとめます。QRコード注文で、どの項目がどの粒度で保存されているかは分かりません。工場・物流・店舗のデータが社内でどこまでつながっているか、店舗や工場で廃棄量をどの単位で記録し、実際にどれだけのロスが出ているかも分かりません。現在のシフトの組み方や、本部の文書業務の量と分担も同様です。調査の削減率・費用便益比・回収の速さが同社の店舗に当てはまるかも、公開情報からは確かめられません。本章の試算は、これらを社内の数値で確かめるまでの規模感の目安です。
7. この章のポイント
サイゼリヤは2025年8月期に売上高2,567億円・営業利益155億円の増収増益で、事業の特徴は製造直販です。QRコード注文の全店舗への導入終了の開示、年間約3億人の客数、工場から店舗までを自社で一貫して行う形は、データが記録されていれば活用の基盤になりうる事業の構造です。公開情報からは6つの機会が挙げられます。試算した2本は、食材ロス削減の費用削減が年 約11〜25億円、生成AIの価値創出が年 約31〜51億円 相当の規模感で、足し合わせない別々の目安です。機会の大半は、同社自身が掲げるSCM再構築・作業モデル・DX推進・食品ロス削減・出店戦略と同じ方向を向いています。
この章を深めたい方への参考書籍
『サイゼリヤ おいしいから売れるのではない 売れているのがおいしい料理だ』(正垣泰彦、日本経済新聞出版社):サイゼリヤの創業者が、値付け、ヒット商品の生み方、多店舗化、人材育成といった経営の課題への考え方を答えた本で、2011年刊の単行本を増補して文庫にしたものです。「良いものは売れる」と決めつけず、売れているという事実から改善を進める考え方は、章で取り上げた品目別の需要予測や作業モデルづくりを、データにもとづく改善として考える背景になります。
『しっかり学ぶ数理最適化』(梅谷俊治、講談社):現実の問題を最適化問題としてモデル化する方法と、基本的なアルゴリズムを、具体例と演習問題で解説した教科書です。章で取り上げた来店予測にもとづくシフトの最適化や、工場から店舗までの生産・配送の計画を、どのような最適化問題として表せるかを考える土台になります。
第10章 キッコーマン株式会社(食品メーカー)
本章では、しょうゆを中心とする調味料・食品・飲料の製造販売と、海外での食料品卸売を営むキッコーマン株式会社を扱います。対象とした決算は2026年3月期(2025年4月〜2026年3月)で、同社の資料ではこの期を「2025年度」と表記しています。本章の数値はすべて2026年9月時点の公開情報で、その後の決算では更新していません。主に用いたのは、2026年4月24日公表の決算短信、同年4月27日の決算説明会資料、2026年7月のファクトブック資料編2026年版の3点です。会計基準はIFRS(国際財務報告基準)、決算期は3月です。同社の資料は期を「年度」で呼び、2026年3月期が2025年度、2027年3月期が2026年度、2028年3月期が2027年度にあたります。本章は決算期の呼び方を基本とし、会社の「年度」を使うときは決算期を添えます。
本章は公開情報(IR資料・ニュースリリース・報道)だけに基づく、弊社の外部からの試算と見解です。弊社とキッコーマン株式会社との間に取引関係はなく、内部情報の提供も受けていません。記載した機会と試算は、業界ベンチマークを当てはめた場合の規模感の目安であり、実際の効果を保証するものではありません。同社の経営や業績を批評する意図はありません。
1. 何で稼いでいるか
2026年3月期の売上収益(同社の決算上の売上にあたる項目)は7,455億円で、前期比5.2%の増収でした。同社が開示する事業利益は795億円(前期比+2.9%)で、売上収益に対する事業利益率は10.7%です。事業利益は、売上収益から売上原価と販売費及び一般管理費を差し引いた会社定義の指標で、IFRSの営業利益とは別に開示されています。
この期は為替差を除いても増収増益でした。為替差を除いた前期比は、売上収益が105.2%、事業利益が103.6%です。現地通貨での売上が同じでも、円安になれば円に換算した売上は膨らみ、円高になれば縮みます。為替差を除いた数字は、この換算の影響を取り除いて現地での伸びを見るための補正です。売上収益では、円換算の前期比(5.2%増)と為替差を除いた前期比(105.2%)が、結果として同じ伸びになっています。地域ごとの為替の影響の内訳は、本章で参照した範囲では確かめていません。同社では、連結(子会社などを含むグループ全体の合算)の売上収益の78%、事業利益の90%を海外が占めています(ファクトブックの地域別内訳)。
同社の事業は、4つのセグメント(事業の区分)で開示されています。次の表と図は、セグメントごとの売上収益と事業利益を並べたものです。セグメントの売上収益には、グループ内の別のセグメントに向けた売上(セグメント間取引)が含まれます。連結ではグループ内の取引を差し引くため、4つを足すと連結の売上収益7,455億円を上回ります。
| セグメント | 売上収益 | 前期比 | 事業利益 | 事業利益率 |
|---|---|---|---|---|
| 海外 食料品卸売(JFC・東洋食品卸) | 4,329億円 | +6.2% | 307億円 | 7.1% |
| 海外 食料品製造・販売(しょうゆ等) | 1,735億円 | +3.8% | 409億円 | 23.6% |
| 国内 食料品製造・販売(しょうゆ・食品・飲料・酒類) | 1,601億円 | +3.8% | 99億円 | 6.2% |
| 国内 その他(バイオ・不動産・運送等) | 218億円 | +0.9% | 16億円 | 記載なし |
出典:キッコーマン「2026年3月期 決算短信」1・添付2〜4ページ、セグメント情報(売上収益はセグメント間取引を含む)/ファクトブック2026年版
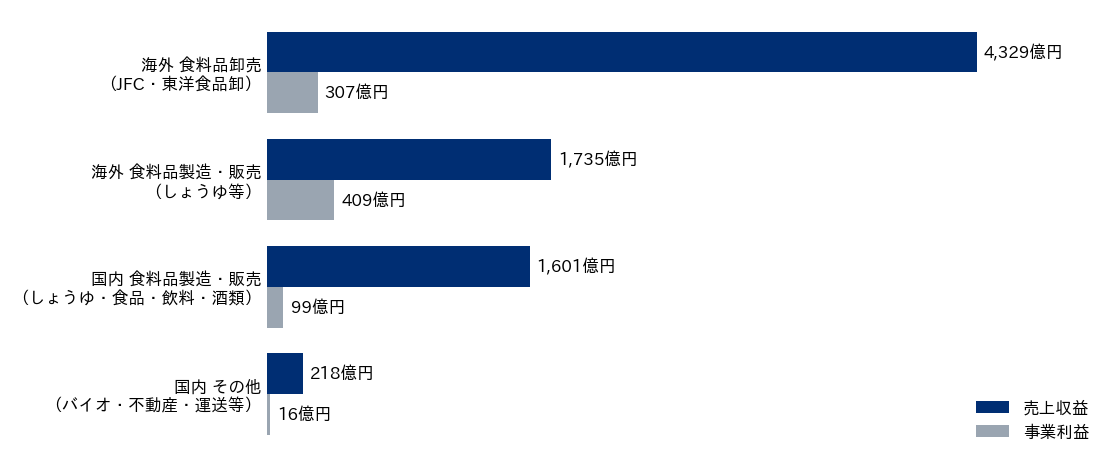
売上でいちばん大きいのは、海外の食料品卸売です。売上収益は4,329億円(前期比+6.2%)で、連結売上収益7,455億円の半分を超えます。この事業を担うのがJFCグループで、同社の食料品卸売事業を担う会社群を指します。米国の食料品卸売会社JFCインターナショナル社(旧ジャパン・フード社。1969年に資本参加)もここに含まれます。拠点は欧州・アジア・米大陸に約20あります。表の括弧内の「東洋食品卸」は、同社の資料ではこの卸売の事業を表す言葉として使われています。決算説明会資料は、海外卸売の重点施策に「全世界での東洋食品卸シェアNo.1の地位をより強固なものにする」を挙げています。一般に、日本食やアジアの食品(東洋食品)を扱う卸売を指す言葉です。
利益でいちばん大きいのは、海外の食料品製造・販売です。売上収益は1,735億円(前期比+3.8%)ですが、事業利益は409億円で4つのセグメントの中で最も多く、事業利益率は23.6%です。卸売は仕入れた商品を販売する業態で、一般に売上に占める仕入れの比重が大きく、利益率は低めになりやすい構造です。売上の規模は卸売が、利益の厚みは自社ブランドのしょうゆを中心とする製造・販売が支えるという分担になっています。決算説明会資料は、海外しょうゆ事業の地域別構成比を北米63%、欧州22%、アジア・オセアニア14%と示しています。何を基準にした構成比かは、本章で参照した範囲では確かめていません。米国の家庭用しょうゆ市場では、販売数量で測った同社のシェアが57.0%(2025年・同社調べ)です。
国内の食料品製造・販売は、しょうゆ・食品・飲料・酒類を扱い、売上収益は1,601億円(前期比+3.8%)でした。事業利益は99億円で前期比+15.9%、事業利益率は6.2%です。国内のしょうゆ市場の出荷数量シェアは、ヒゲタとの合計で32.8%(2025年、日刊経済通信社調べ)です。ヒゲタは同社の持分法適用関連会社です。持分法適用関連会社とは、子会社ではないものの、出資を通じて経営に一定の影響を持つ会社を指します。豆乳市場では、同社の数量シェアが47.9%(2025年、日本豆乳協会調べ)です。国内その他は、バイオ事業・不動産・運送などで、売上収益は218億円(前期比+0.9%)でした。4つのセグメントはいずれも増収増益です。期中の推移について、会社は連結全体の業績サマリで「米国関税政策の影響などにより上期は出遅れも、下期は全体として予定通りに成長」と説明しています(2025年度決算説明会資料16ページ)。
2. 会社が掲げる成長の方向性
同社は2025年度から2027年度(2026年3月期から2028年3月期)までの中期経営計画(中計)を進めています。中計は、数年間の数値目標と重点施策をまとめて公表する計画です。連結の目標は、売上成長率(為替差除き)が年平均5%以上、事業利益率が10%以上、ROEが12%以上の3つです。ROE(自己資本利益率)は、株主から預かった資本に対してどれだけの利益を上げたかを示す指標です。2026年3月期の実績と並べると、次のとおりです。
| 指標 | 2026年3月期 実績 | 中計の目標(2027年度) |
|---|---|---|
| 売上成長率(為替差除き) | +5.2% | 年平均5%以上 |
| 事業利益率 | 10.7% | 10%以上 |
| ROE | 11.5% | 12%以上 |
出典:キッコーマン 決算短信「今後の見通し」/2025年度 決算説明会資料 4・5・7・9・33・38〜41・49ページ
売上成長率と事業利益率は、中計1年目の単年の実績が目標の水準を上回っています。ただし売上成長率の目標は3年間の年平均なので、1年目の実績だけで達成を判断できるものではありません。ROEは実績11.5%に対し、目標は12%以上です。会社はこの進捗を「連結全体は概ね計画通りの進捗」と説明しています。2026年4月の決算説明会資料は、中計の最終年度にあたる2027年度(2028年3月期)の連結見通しとして、為替差を除いた売上収益8,013億円、事業利益814億円を示しています。これは次の期(2027年3月期)の業績予想ではなく、中計の最終年度の数字です。
事業別にも成長率の目標が置かれています。海外しょうゆは売上の年平均+6%で、地域別には北米+5%、欧州+10%、アジア・オセアニア+5%です。海外食料品卸売は年平均+5%、国内は年平均+4%で、国内は2027年度に事業利益率7%を目指します。いずれも為替差を除いた成長率です。
中計期間の主な投資の1つが、米国第3工場です。所在地はウィスコンシン州ジェファーソン郡で、投資額は10年間で約560百万ドル(予定)、出荷開始は2026年9月の予定とされています。会社はこの工場について、「生産効率性、拡張性、柔軟性を備えた持続可能な次世代型工場を目指す」としています。北米の重点施策は「供給体制の整備と物流の最適化による安定成長の継続」です。稼働後の実績は、本章の時点(2026年9月)の範囲に含めていません。
投資の総額も示されています。中計3年間の設備投資の計画は累計1,700億円で、内訳は海外1,200億円、国内500億円です。設備投資とは別に、成長と収益力向上のための投資として「DX、人財、研究開発への投資」を明記しています。DXはデジタルトランスフォーメーションの略で、デジタル技術を使って業務や事業のあり方を変える取り組みを指します。国内事業については、決算短信の「今後の見通し」で「ITやデジタルなどの技術も活用することにより、お客様への提供価値を高め、高付加価値化や生産性向上を図ってまいります」と述べています。
事業ごとの重点施策も示されています。海外食料品卸売では「物流基盤強化」「調達機能の最適化」「自社ブランド商品開発力の向上」「家庭用・業務用売上比率の最適化」を掲げています。国内では「収益力向上(付加価値の高い事業へのシフトと生産性の向上)」「生産物流体制の強化」「業態別戦略の展開と市場深耕」を挙げています。
これらを弊社なりに要約すると、北米の供給能力を増強し、世界でしょうゆの需要を創造しながら、DXで収益力を高める、というのが同社の公表戦略です。中計の項目のうち、弊社がデータ・AIとの関連が深いと考えたのは、海外食料品卸売の成長、DX・人財・研究開発への投資、米国第3工場、供給体制の整備と物流の最適化の4つです。本章は、この公表戦略に沿ってデータ・AIの活用余地を探ります。
3. この事業の形から想定されるデータ
同社は、しょうゆを醸造する製造業と、海外で食品を流通させる卸売業を併せ持っています。醸造メーカー、海外8か所のしょうゆ生産拠点(2026年3月現在。ほかに建設中1か所)、世界約20拠点の卸売網という組み合わせからは、次の8種類のデータが生まれると考えられます。表の右の列は、そのデータの発生源となる事業が公開情報で確かめられることを示すもので、データそのものの存在や整備の状況を示すものではありません。
| データ資産 | 発生源 | 公開情報での裏づけ |
|---|---|---|
| 工場の設備稼働・工程データ(発酵・醸造・充填) | 国内外の生産拠点 | 有形固定資産2,421億円・年間設備投資709億円・海外しょうゆ生産拠点8 |
| 需要・販売・出荷データ(地域別・チャネル別) | 北米・欧州・アジアのしょうゆ販売 | 海外しょうゆ販売数量は1974年度比約32倍(年平均成長率7.0%) |
| 卸売の在庫・受発注・配送データ | JFCグループ 約20拠点 | 卸売売上4,329億円。北米卸売(売上3,156億円)について「データ分析の高度化や業務効率化により、利益率は、下期も7%台後半」(会社説明) |
| 在庫データ(原材料・仕掛品・製品・商品) | 全工場・物流拠点 | 連結財政状態計算書(貸借対照表にあたる決算書)の棚卸資産1,104億円 |
| 原材料の調達・価格・トレーサビリティ | 大豆・小麦・包装材の調達 | 「原材料、運送費は、国内、海外ともにコスト増加」(次期前提)、大豆は認証・相当品100%目標 |
| 流通・販促データ(POS・広告宣伝・価格改定) | 国内の家庭用・業務用営業 | 豆乳の広告宣伝費増、2026年3月の価格改定に言及 |
| 研究開発・技術文書(発酵・醸造・バイオ) | 研究開発部門・バイオ事業 | 人財・資本・研究開発・技術・情報を経営資源に明記 |
| 環境・品質データ(CO2・水・食品ロス) | 生産・物流部門 | 食品ロス削減38%以上(生産・物流部門)・CO2削減42%以上(いずれも2018年度比・2027年目標) |
出典:キッコーマン 決算短信・連結財政状態計算書/2025年度 決算説明会資料 19・26・33・55ページ/ファクトブック2026年版 11・15ページ/IRサイト「海外における事業展開」
1つ目の工場データは、醸造という工程の性質から生まれます。しょうゆは数カ月の発酵期間を要する製品で、仕込みから熟成、搾り、加熱、充填までの各工程で、温度・時間・量などの条件が記録の対象になりえます。工程が長く、条件が品質に影響するほど、設備と工程のデータは量も種類も増えます。
2つ目の需要・販売・出荷のデータは、海外でのしょうゆ販売という事業から生まれます。海外でのキッコーマンブランドしょうゆ類の販売数量は、1974年度から2025年度にかけて約32倍になり、この間の年平均成長率は7.0%です。地域やチャネル(家庭用・加工用・業務用といった売り先の種類)ごとの出荷の記録は、需要予測の材料になります。
3つ目の卸売のデータは、卸売という業態から生まれます。卸売では一般に、品目の一つひとつをSKU(在庫を管理する最小単位。容量や包装が違えば別のSKUになります)として管理し、拠点ごとに受注・発注・在庫・配送の記録が発生します。会社自身がデータ分析の高度化に言及していますが、これは北米卸売に限った説明です。
4つ目の在庫データは、製造と卸売の両方にまたがります。決算書の棚卸資産には、原材料、製造途中の仕掛品、完成した製品、仕入れた商品が含まれますが、この内訳は決算短信では開示されていません。5つ目の調達データは、大豆・小麦・包装材などの購買から生まれます。大豆の認証品・相当品100%という目標を確かめるには、どの産地の、どの調達先の原料かを追える記録(トレーサビリティ)が必要になると考えられます。
6つ目の流通・販促データは、POS(販売時点情報管理。店頭のレジで記録される販売データ)や、広告宣伝の実施記録、価格改定の前後の販売推移です。7つ目は研究開発と技術の文書で、同社は経営資源として人財・資本・研究開発・技術・情報を挙げています。8つ目は環境と品質のデータで、CO2や食品ロスの削減目標(いずれも2018年度比。食品ロスは生産・物流部門が対象)の進み具合を測るには、拠点ごとの排出量やロスの記録が前提になります。
この会社の構造上の特徴は、同一グループ内で製造と卸売の両方の事業を営んでいることです。自社工場の出荷の記録と、約20拠点の卸売網の受発注の記録が利用でき、それらをつなげられれば、需要予測から生産計画までを一続きで見直せる可能性があります。この考え方はS&OP(Sales & Operations Planning。販売計画と生産・供給計画を一つの数字にそろえて決める経営の仕組み)と呼ばれます。
設備投資は2026年3月期に709億円でした。2026年9月に出荷開始を予定する米国第3工場のように新しく立ち上がる工場には、既存の工場に比べてデータの取り方を最初から組み込みやすいという性質があります。なお、これらのデータが社内でどこまで整備され、互いにつながっているか、米国第3工場でどのようなデータの仕組みが採られているかは、公開情報からは分かりません。
4. データ・AI活用の6つの機会
製造業で定番となっているデータ・AIの使い道を、同社の事業の文脈に当てはめ、6つの機会を並べました。6つとも、同社が公表する中計の重点施策(供給体制の整備と物流の最適化、生産性の向上、DX投資など)と方向が一致します。数値のベンチマーク(調査会社やコンサルティング会社が公表した、取り組みによる改善の幅の目安)を参照できる機会には、その値を添えました。
機会1:需要予測とS&OPの高度化
北米の食料品製造・販売について、会社は2027年3月期の見通しを「生産能力向上により、成長率は下期から戻る予想」と説明しています。供給の量が増える局面では、どの地域のどのチャネルにどれだけ振り向けるかという配分の判断が重くなります。
需要の側にも振れがあります。2026年3月期の上期には、北米で米国関税政策によるカナダ向けしょうゆの減少などがあり、売上が出遅れました。関税などの外部要因で需要が振れる環境では、地域別・チャネル別の需要予測の精度が、生産の配分と在庫の量の両方を左右します。しょうゆは発酵に数カ月を要するため、生産量は販売よりかなり前に決める必要があり、予測の外れは在庫の積み上がりか欠品として表れます。
業界のベンチマークとしては、米国の経営コンサルティング会社McKinsey & Company(以下McKinsey)が、AIによる需要予測で予測誤差を20〜50%削減できると報告しています。北米の重点施策である供給体制の整備と物流の最適化と、同じ向きの取り組みです。
機会2:発酵・醸造工程の予知保全と品質の安定化
予知保全とは、設備のセンサーや稼働の記録から故障の兆しを読み取り、壊れる前に手入れをする保全の方法です。決まった周期で部品を交換する方法や、壊れてから直す方法に比べて、止まる時間と不要な交換を減らせるとされます。設備の停止が生産に影響する工程では、予知保全が安定した稼働に寄与する可能性があります。
対象となるのは国内外の生産設備で、海外のしょうゆ生産拠点は8か所(ほかに建設中1か所)です。規模の目安として、2026年3月末の連結の有形固定資産は2,421億円ですが、これには工場以外の資産も含まれ、生産設備だけの額ではありません。業界のベンチマークとしては、会計・コンサルティングの国際的なグループであるDeloitteの報告があります。予知保全によって保全コスト全体を5〜10%削減し、設備の稼働率・可用性を10〜20%高められるとしています。
品質の面でも、工程データの使い道があります。発酵・熟成の条件と製品の品質の記録を突き合わせれば、品質のばらつきにつながる条件を絞り込みやすくなります。工程データの取り方が拠点の間でそろえば、工場どうしの比較や知見の共有につながる可能性があります。
機会3:原材料調達とコモディティ管理
2026年3月期の売上原価は4,929億円です。このうち原材料費が占める比率は、本章で参照した資料には記載がありません。そのうえで会社は、次期の前提として「原材料、運送費は、国内、海外ともにコスト増加」を挙げています。しょうゆの主原料である大豆と小麦は、国際市場で取引され、価格が日々動くコモディティ(相場で値が決まる一次産品)です。
データ・AIの使い道としては、相場・為替・気象・産地の情報を組み合わせて、買い付けの時期とヘッジ(先物などを使って価格変動の影響を抑える取引)の組み方を最適化することが考えられます。どの手法を採るにしても、過去の購買の記録と相場の記録を同じ時間軸で並べられることが前提になります。
もう1つの使い道がトレーサビリティです。同社は大豆について、認証品・相当品の比率を100%にする目標を掲げています。どの産地の、どの調達先の原料がどの製品に使われたかを記録で追えれば、目標の達成状況を示す根拠になります。この取り組みは、原価の管理と社会課題への対応の両方にかかわります。
機会4:海外卸売(JFC)の在庫・物流最適化
海外の食料品卸売は、売上収益4,329億円、拠点は約20で、連結売上収益の半分を超える事業です。このうち北米卸売(売上収益3,156億円)について、会社は「データ分析の高度化や業務効率化により、利益率は、下期も7%台後半」と説明しています。データ分析は、同社も注力を明言している方向性です。ただし、この説明は北米卸売に限ったものです。
卸売の利益は、一般に在庫と物流の効率に大きく左右されます。食品の卸売では、賞味期限があるため、在庫を多く持てば期限切れのロスが増え、少なくすれば欠品が増えます。拠点ごとにどの品目をどれだけ置くか、どの順番で配送するかを、販売の実績と予測から決め直すのがこの機会の中身です。業界のベンチマークとしては、AIによる需要予測の導入で倉庫コストを5〜10%削減できるという報告があります(McKinsey)。
この方向は、中計の海外卸売の重点施策である「物流基盤強化」「調達機能の最適化」「家庭用・業務用売上比率の最適化」と同じ向きです。会社が示す主な設備投資には、北米卸売と欧州卸売の倉庫拡張も含まれています。
機会5:流通データで販促を最適化(国内)
国内では、しょうゆの出荷数量シェアがヒゲタとの合計で32.8%、豆乳の数量シェアが47.9%です。シェアの大きい商品では、価格改定と広告宣伝の判断が、売上と利益にかかわります。同社は2026年3月にすりおろしシリーズや料理用清酒などの価格を改定し、豆乳については、2027年3月期の見通しの説明で2026年9月からの価格改定に触れています。
食品メーカーの販促には、消費者向けの広告に加えて、トレードプロモーション(卸・小売向けの販促施策・リベート等)があります。店頭での特売や陳列に対して流通側へ支払う費用で、一般に効果を測りにくい費用とされます。トレードプロモーションの実施記録とPOS、価格改定の履歴が手元にあり、それらを突き合わせられれば、どの販促が、どのチャネルで、どれだけ売上と利益に効いたかを定量化しやすくなります。
国内の重点施策には「業態別戦略の展開と市場深耕」があります。業態とは、スーパー、ドラッグストア、コンビニエンスストア、外食といった売り先の種類のことです。施策の効果を業態別に数値で示せれば、この重点施策を数字で支えられます。
機会6:生成AIによる文書業務・多言語展開
同社の関係会社は56社、海外の従業員は4,123人です(いずれも2026年3月末)。発酵・醸造の研究文書、製品の規格書、多言語の商品情報やマニュアル、本部の管理業務など、文書を扱う業務は、関係会社の数と海外拠点の広がりから多いと考えられます。
生成AIは、文章の要約・翻訳・下書き、社内文書の検索と回答などに使える技術です。業界のベンチマークとしては、生成AIが小売・消費財業界に、業界売上高の1.2〜2.0%相当の価値をもたらすポテンシャルがあるという試算があります(McKinsey)。この数字の性質は「6. 試算の読み方と限界」の5点目で説明します。
この方向は、中計が成長と収益力向上のための投資に挙げる「DX、人財、研究開発への投資」と一致します。同社は経営体制の強化として「データセキュリティの強化」も掲げています。社内の文書を生成AIで扱う際には、情報の取り扱いの規則づくりが前提になるため、この施策とも同じ向きの取り組みです。
5. 規模感の試算
6つの機会のうち3つを取り上げ、2つを金額にし、1つは対象の規模とベンチマークを示すにとどめました。方法は、会社が公表している数値(公開KPI。KPIは事業の成果を測る主要な指標)に、公表されている業界ベンチマークの改善率をそのまま掛け合わせるものです。ベンチマークの改善率には幅があるため、結果も点ではなく幅で示しました。
表の金額の性質は、行ごとに違います。機会1の行は、在庫を減らして一度だけ手元に戻る現金(一回限りの資金)の規模です。機会6の行は、生成AIによる生産性向上の価値(価値創出)の規模です。どちらも売上の増加額ではなく、導入や運用の費用を差し引いた利益でもありません。なお、本章でいう運転資本は、売掛金や在庫などに必要な資金から、買掛金など支払いまでの猶予によって賄われる分を差し引いたものです。在庫の圧縮は、その運転資本の圧縮にあたります。
| 機会 | 計算式 | 推定レンジ |
|---|---|---|
| 機会1:需要予測・S&OPによる 在庫適正化(運転資本) | 棚卸資産1,104億円 × 在庫削減率20〜30% (McKinsey・卸売業者向けAI適用時のベンチマークを代理値として使用) | 約220〜330億円(一回限りの資金) (運転資本の圧縮・上限側の目安) |
| 機会2:工場の予知保全 (発酵・醸造工程) | 対象規模: 有形固定資産2,421億円・年間設備投資709億円 ベンチマーク: 保全コスト5〜10%減・稼働率10〜20%向上(Deloitte) | 金額換算せず (保全費・稼働率の実績が非公表) |
| 機会6:生成AIによる全社の価値創出 | 連結売上収益7,455億円 × 1.2〜2.0% (McKinsey・小売/消費財業界の価値創出ポテンシャル) | 年 約90〜150億円 相当(価値創出) |
出典:キッコーマン 決算短信・決算説明会資料/McKinsey「The economic potential of generative AI」「Harnessing the power of AI in distribution operations」(2024年11月15日)/Deloitte「Making maintenance smarter」(2017年5月)。推定レンジは10億円単位に四捨五入
表の「相当」は、売上や利益の金額ではなく、ベンチマークの比率から換算した価値創出の規模であることを示します。
機会1の行の在庫適正化は、2026年3月末の棚卸資産に、卸売業者(ディストリビューター)がAIをオペレーションに組み込んだ場合の在庫削減率20〜30%を掛けたものです。棚卸資産は決算書では1,103億58百万円で、本章では1,104億円と表記しています。計算には丸める前の値を使いました。20%を掛けると約220.7億円、30%を掛けると約331.1億円になり、10億円単位に四捨五入して約220〜330億円としました。
本章には、似た百分率がいくつか出てきます。機会1で触れた20〜50%は需要予測の誤差の削減率、この行の20〜30%は在庫の削減率です。機会2の5〜10%は保全コストの削減率、機会4の5〜10%は倉庫コストの削減率です。いずれも別の指標で、互いに置き換えられるものではありません。
機会2の行の予知保全は、対象の規模とベンチマークを並べるにとどめ、金額にしていません。理由は次の節の4点目で説明します。
機会6の行の生成AIは、2026年3月期の連結売上収益7,455億円に、業界売上高に対する比率1.2〜2.0%を掛けたものです。下限の1.2%では約89.5億円、上限の2.0%では約149.1億円になり、10億円単位に四捨五入して年 約90〜150億円 相当としました。ベンチマークが毎年の価値として示されているため、この試算も年あたりの価値として読みます。
6. 試算の読み方と限界
1点目は、生成AIの試算と在庫の試算を足し合わせてはいけないことです。生成AIの約90〜150億円は、毎年の価値として示されたベンチマークから計算した値です。これに対して在庫の約220〜330億円は、在庫を圧縮したときに一度だけ生まれる現金(運転資本の改善)です。販売・回収や仕入れの抑制を通じて在庫を圧縮できれば、売掛金や買掛金など在庫以外の条件が変わらない限り、その分の資金が手元に戻ります。ただし、翌年も同じだけ減らせるわけではありません。両者を足して1つの金額にすると、毎年それだけの効果があるかのように読めてしまうため、本章では別々に示しました。
2点目は、在庫の削減率20〜30%が、卸売業者(ディストリビューター)向けのベンチマークであることです。一方、連結の棚卸資産1,104億円には、卸売の商品だけでなく、製造事業の原材料・仕掛品・製品も含まれます。しょうゆは数カ月の発酵期間を要するため、醸造中の仕掛品は工程上必要な在庫で、削減の対象にはなりません。本来は、卸売の商品在庫だけに削減率を当てるのが筋です。しかし棚卸資産の内訳(原材料・仕掛品・製品・商品)は決算短信で開示されていないため、全額に当てています。したがって約220〜330億円は、対象を連結の棚卸資産の全額に広げた、上限側の規模感の目安です。同社で実現可能な額や、その上限を示すものではありません。内訳が分かれば、試算を絞り込めます。
3点目は、この20〜30%が代理値であることです。出典はMcKinsey「Harnessing the power of AI in distribution operations」(2024年11月15日)で、対象は卸売業者(ディストリビューター)です。本章は、卸売業者向けの値を、食品メーカーである同社の在庫に当てた代理値として使っています。製造事業の在庫に同じ削減率が当てはまるかどうかは、出典からは分かりません。2点目の対象範囲の広さと合わせて、約220〜330億円は同社の在庫に固有の改善余地を示すものではありません。
4点目は、予知保全をあえて金額にしていないことです。公開情報には保全費の実績がありません。有形固定資産や設備投資の額は、保全費そのものではないため、そこに保全コストの削減率を掛けても意味のある金額にはなりません。同じ理由で、機会4の倉庫コスト5〜10%減も、卸売セグメントの物流費が開示されていないため金額にしていません。
5点目は、生成AIの比率が業界全体の代理値であることです。1.2〜2.0%は、小売・消費財業界の年間売上高全体に対して、生成AIによる生産性向上がもたらしうる価値を推計した数字です。企業の実績の平均ではなく、文書業務など特定の業務だけの効果でもありません。食品メーカーは消費財に含まれますが、小売を含む業界全体の値で、同社の業態に合わせた値ではありません。本章はこの比率を同社の連結売上収益にそのまま掛けました。同社がどの業務に生成AIを適用しているかは公表されていないため、この数字は規模感の目安で、実現する効果の見込みではありません。
年間の値として金額にしたのは生成AIの1本だけで、上の前提のもとで年 約90〜150億円 相当という規模になります。
公開情報から分からないことも、ここにまとめます。出荷や販売の記録が社内でどの粒度まで残っているか、既存工場の設備やセンサーの整備状況は分かりません。原材料の調達の方法や契約の形、文書を扱う業務の実際の量も分かりません。本章の機会と試算は、これらを確かめないまま置いた規模感の目安で、実際の値は社内の数値で確かめるまで分かりません。
7. この章のポイント
キッコーマンは2026年3月期に売上収益7,455億円、事業利益795億円、事業利益率10.7%で、為替差を除いても増収増益でした。売上の規模は海外の食料品卸売が、利益の厚みは海外のしょうゆ製造・販売が支え、同一グループ内で製造と卸売の両方の事業を営む構造です。この構造から、需要予測とS&OP、発酵・醸造工程の予知保全、原材料調達、海外卸売の在庫・物流、国内の販促、生成AIによる文書業務の6つの機会を挙げました。試算は、在庫適正化が約220〜330億円(一回限りの資金。上限側の目安)、生成AIが年 約90〜150億円 相当(価値創出)で、性質が違うため足し合わせていません。
この章を深めたい方への参考書籍
『キッコーマンのグローバル経営』(茂木友三郎、生産性出版):しょうゆがアメリカの食卓に溶け込むまでの、50年にわたる海外への挑戦とその経営論を、同社のリーダーが語った本です。章で取り上げた北米の需要予測や海外卸売の在庫・物流の機会を、同社の海外事業がどのように築かれてきたかという背景から読む助けになります。
『需要予測の戦略的活用』(山口雄大、日本評論社):需要予測をサプライチェーンマネジメントの起点として扱い、マーケティングとSCMを需要予測でつなぐ考え方を、学術的な理論と事業の事例の両面から整理した本です。章で取り上げた需要予測とS&OP(販売計画と生産計画の統合)の高度化を、経営の仕組みとして考えるときの枠組みになります。
第11章 味の素株式会社(食品メーカー)
本章では、味の素株式会社を取り上げます。対象とする決算期は2026年3月期(2025年4月1日〜2026年3月31日)で、数値はすべて2026年9月時点の公開情報に基づきます。その後に公表された決算で数値を更新することはしていません。
本章は公開情報(IR資料・ニュースリリース・報道)だけに基づく、弊社の外部からの試算と見解です。弊社と味の素株式会社との間に取引関係はなく、内部情報の提供も受けていません。記載した機会と試算は、業界ベンチマークを当てはめた場合の規模感の目安であり、実際の効果を保証するものではありません。同社の経営や業績を批評する意図はありません。
1. 何で稼いでいるか
この節では、売上の約6割を占める調味料・食品、事業利益が大きく伸びたヘルスケア等、利益を事業利益で見る理由の順に説明します。
味の素はIFRS(国際財務報告基準)を適用しており、経営管理の主要な利益指標として「事業利益」を用いています。事業利益は、売上高から売上原価・販売費・研究開発費・一般管理費を差し引き、持分法による損益を加えたものです。持分法による損益とは、出資先の会社の損益のうち出資比率に応じた取り分のことです。減損損失(資産の価値の目減りを損失として計上するもの)や固定資産の売却益のように、その他の営業収益・その他の営業費用に計上される項目は含みません。本章でも事業利益を主に使い、営業利益は参考として添えます。
2026年3月期の売上高(同社の決算上の売上)は1兆5,837億円(前期比+3.5%)、事業利益は1,811億円(同+13.7%)でした。売上高事業利益率は11.4%です。同社は統合報告書で、売上高・事業利益ともに前年度に続いて過去最高を更新し、事業利益は7期連続の増益になったと説明しています。グローバル生産工場は2026年3月末時点で126あり、内訳は日本41・アジア35・米州26・EMEA(欧州・中東・アフリカ)24です。
下の表は、全社共通費を除く4セグメントの売上高と事業利益を並べたものです。
| セグメント | 売上高 | 前期比 | 事業利益 | 前期比 |
|---|---|---|---|---|
| 調味料・食品 | 9,369億円 | +4.6% | 1,430億円 | +6.6% |
| 冷凍食品 | 2,903億円 | +0.3% | 84億円 | ▲35.0% |
| ヘルスケア等 | 3,415億円 | +4.0% | 662億円 | +45.1% |
| その他 | 149億円 | ▲10.6% | 60億円 | ▲4.9% |
出典:味の素「2026年3月期 決算短信〔IFRS〕」短信1・添付2ページ、セグメント情報/「2027年3月期 セグメント別業績予想」/「決算概要」3ページ(地域別)/「Factbook 2026」2ページ/第148期 有価証券報告書
最も大きいのは調味料・食品で、売上高9,369億円(前期比+4.6%)、事業利益1,430億円(同+6.6%)です。売上高の約6割をこのセグメントが占めます。冷凍食品は売上高2,903億円(同+0.3%)、事業利益84億円(同▲35.0%)でした。本章の「▲」は減少を示します。冷凍食品の減益について、同社は「主に北米の減益により」と説明しています。その他は売上高149億円(同▲10.6%)、事業利益60億円(同▲4.9%)です。全社共通費の▲425億円は、当期から各セグメントに配分しない方法に変更されています。4セグメントの事業利益の合計から全社共通費を差し引くと、事業利益の総額1,811億円になります。
ヘルスケア等は、医薬用・食品用のアミノ酸、医薬品の受託開発製造(CDMO)、電子材料などを含むセグメントです。CDMOとは、製薬会社から医薬品の開発や製造を受託する事業を指す一般的な呼び名です。ヘルスケア等の売上高は3,415億円(同+4.0%)、事業利益は662億円(同+45.1%)でした。Factbook 2026の事業利益構成比では、このセグメントが29%を占めます。この構成比は、662億円を事業利益の総額1,811億円で割った値とは一致せず、何を分母にした比率かは本章で参照した資料では確認できません。
ヘルスケア等の内訳の一つに、電子材料などのファンクショナルマテリアルズがあります。半導体パッケージ用層間絶縁材料のABF®を含むこの事業は、売上高1,007億円・事業利益546億円でした。層間絶縁材料とは、半導体を載せる基板の配線層どうしを電気的に隔てる材料のことです。同社の決算説明資料は、AI・サーバー・ネットワークなど高性能基板向けにABF®の販売が好調だったと説明しています。決算短信は、ヘルスケア等の増益の要因として、電子材料の増収効果とバイオファーマサービス&イングリディエンツの増益等を挙げています。後者は、医薬用・食品用アミノ酸とCDMOを合わせた、ヘルスケア等の内訳の一つです。
地域別に見ると、事業利益は日本932億円・海外1,336億円で、事業利益海外比率は73.7%です。この比率は有価証券報告書の記載値をそのまま使っています。なお、地域別の数値には「地域外」の▲456億円が入っていません。決算概要の地域別の表では、地域外の内訳は全社共通費▲425億円に、調味料・食品▲5億円、冷凍食品▲6億円、ヘルスケア等▲19億円を加えたものです。そのため日本と海外を足しても、事業利益の総額1,811億円とは一致しません。なお、億円単位の端数処理により、表示した値の合計は一致しない場合があります。
本章では、稼ぐ力の変化を営業利益ではなく事業利益の+13.7%で見ます。参考の営業利益は1,994億円(同+75.0%)で、この増減率には事業利益に含まれない項目が影響しています。前期には「減損損失及び減損損失戻入益」339億円を含むその他の営業費用503億円が計上され、当期には本社ビルの土地・建物の譲渡益406億円が計上されました。決算短信も、営業利益の増益について、事業利益の増益に加えて固定資産売却益の計上等を挙げています。
2. 会社が掲げる成長の方向性
同社は2023年2月に「中期ASV経営 2030ロードマップ」を公表しました。ASVはAjinomoto Group Creating Shared Valueの略で、同社は「事業を通じた社会価値と経済価値の共創」と説明しています。このロードマップで同社は「精緻な数値を作り込みすぎる中計策定を廃止」し、挑戦的な「ASV指標」を掲げました。進み具合の確認は「毎月の『ローリングフォーキャスト』と機敏なアクション」で行うとしています。
ローリングフォーキャストは、同社の統合報告書の用語集によれば「直近の実績や外部環境、事業計画を元に、継続的に将来の業績見通しを更新していく予測手法」です。年に一度の計画を固定せず、見通しそのものを定期的に引き直す考え方です。一般に、見通しを定期的に更新することには、販売・生産・在庫などの実績や見込みを、更新の時点に合わせて整理することが関係します。
2030年度のASV指標のうち経済価値に関わるものと、2025年度の実績は次のとおりです。同社の2025年度は、2026年3月期のことです。
| 指標 | 2025年度 実績 | 2030年度 目標 |
|---|---|---|
| ROE | 17.7% | 約20% |
| ROIC | 11.8% | 約17% |
| オーガニック成長率 | 3.7% | 5%〜(2026〜2030年度) |
| EBITDAマージン | 17.1% | 19% |
出典:味の素「中期ASV経営 2030ロードマップ」9・29・38ページ/「2027年3月期業績予想および企業価値向上に向けた取組み」10・12・13・24・27・35・41ページ/第1四半期 決算説明資料(2026年8月6日)9〜10ページ/ASVレポート2026 9ページ
ROEは自己資本に対してどれだけ利益を上げたか、ROICは事業に投じた資本に対してどれだけ利益を上げたかを示す、一般的な資本効率の指標です。オーガニック成長率は、一般に企業買収や為替の影響を除いた、既存事業そのものの成長率を指します。EBITDAについて、同社は資料の中で「EBITDA = 事業利益 + 減価償却費」と示しています。EBITDAマージンは、一般にEBITDAを売上高で割った比率を指します。
2030ロードマップ(2023年2月)では、事業利益について2021年度から2030年度にかけて年平均約10%以上の成長を目指すとしています。あわせて、食品系事業とアミノサイエンス系事業を1対1の構造にすることを目指すとしています。2027年3月期の会社予想は、2026年5月7日の時点で売上高1兆7,230億円・事業利益1,970億円でした。同年8月6日には、売上高1兆7,320億円・事業利益2,020億円へ上方修正されています。中東情勢による事業利益への影響の可能性は、5月7日時点で▲300億円規模、8月6日時点で▲250億円と示されました。同社は影響の経路として、ナフサ等の供給逼迫による包材の調達制約と、原料・包材・電気・ガス・輸送のコスト増を挙げています。
指標を支える取組みを、2030ロードマップの事業基盤強化策と、2026年5月の決算説明資料の投資・全社テーマから8つ並べました。
- 調達戦略部(2030ロードマップに「23年4月調達戦略部設立」と記載)と「調達コストの可視化」
- 「SCMプロジェクトと棚卸資産の最適な管理」(SKU削減・DX推進等)
- 「シェアードサービス拡充とグローバルへの展開」(「定常業務ゼロオペレーション」)
- 「スマートファクトリー」(「供給能力、安心&安全、生産性等の向上」)
- 設備投資の計画:2027年3月期に約1,300億円、2023〜2030年度で7,500億円程度
- 調味料・食品で磨いた生産管理のノウハウを冷凍食品へ展開(オペレーションの「型」の展開)
- 電子材料の新工場(岐阜県。2032年度の稼働開始が目標)
- 「データドリブン経営とナレッジマネジメント ⇒ AI活用を前提とした業務プロセス再設計」
出典:味の素「中期ASV経営 2030ロードマップ」(2023年2月28日)29・38ページ/「2027年3月期業績予想および企業価値向上に向けた取組み」(2026年5月7日)24・27・35・41ページ
このうち、調達コストの可視化、SCMプロジェクト、スマートファクトリー、AI活用を前提とした業務プロセス再設計の4つは、弊社がデータ・AIとの関連が深いと考えた取組みです。一般に、調達コストの可視化には、地域や事業ごとの価格と数量の情報を集める作業が伴います。SKU(在庫を管理する最小単位の品目)の削減は、一般に品目ごとの需要と在庫の記録を見ながら判断するテーマです。スマートファクトリーは、一般に工場の設備や工程のデータを生産性や品質の向上につなげる取組みを指します。
データ・AIについては、CEOが統合報告書で「AI、データ活用はもはや一部の高度化施策ではありません。経営の前提条件であり労働力です」と述べています。そのうえで「データ基盤とナレッジAIの整備、全社AI活用を併せて進めます」としています。弊社はこれらを、2030ロードマップのASV指標の達成をAIとデータで支える方針と読みました。具体的には、AI活用を前提に業務プロセスを再設計し、データ基盤とナレッジAIを整え、全社でAIを使うという内容です。本章は、この公表方針に沿ってデータ・AIの活用余地を探ります。
3. この事業の形から想定されるデータ
味の素は、126工場、120社のグループ会社、そして調味料・冷凍食品・アミノ酸・電子材料という異なる事業を持ちます。弊社は、この事業構造から生まれていると考えられるデータを7つに整理し、それぞれに関係する公開情報を並べました。表の右の列は、データそのものの存在や蓄積を確かめたものではなく、関連する方針や開示を示すものです。
| データ資産 | 発生源 | 公開情報での裏づけ |
|---|---|---|
| 製品別・地域別の販売実績と需要予測 | 主要5か国(タイ・インドネシア・ベトナム・フィリピン・ブラジル)と周辺国の販売網、国内の流通 | 毎月のローリングフォーキャスト(同社用語集:「継続的に将来の業績見通しを更新していく予測手法」)。FP&Aチームが「DXやAIも活用したローリング・フォーキャストを進化させ」ると明記 |
| 在庫・生産計画データ | 126工場・棚卸資産3,186億円 | 「SCMプロジェクトと棚卸資産の最適な管理」(SKU削減・DX推進等)を明記 |
| 工場の設備・工程データ(発酵・培養・精製) | アミノ酸製造の世界8拠点、ABF®の川崎本社工場・群馬工場ほか | 「スマートファクトリー」を事業基盤強化に明記。減価償却費及び償却費889億円・有形固定資産6,474億円 |
| 原材料の調達価格・市況データ | 調達戦略部(2030ロードマップに2023年4月設立と記載)。キャッサバ・サトウキビ等の発酵原料 | 「調達コストの可視化」を掲げ、「原料市況、在庫状況、為替動向等を可視化」した実績を開示 |
| 流通・店頭・消費者データ | 国内外の家庭用市場シェア(日本:うま味調味料96%・和風だしの素58%、タイ:うま味調味料90%程度等) | 決算補足情報に市場規模・シェアを開示。広告費482億円・販売促進費304億円 |
| 研究・実験データと知財 | 研究・開発要員1,700人以上、特許約4,280件、研究開発費321億円 | 研究所の要素技術の一覧に「データサイエンス活用・システム構築技術」「DX技術」 |
| 文書・ナレッジ(多言語) | 約3.5万人の従業員、120社、事業利益の約7割が海外 | 「データ基盤とナレッジAIの整備」を明記。「やへか」活動は2025年度に600件超 |
出典:味の素 決算短信・連結財政状態計算書/有価証券報告書 注記28/Factbook 2026 2・4・6・24ページ/2030ロードマップ 29・38ページ/決算概要 4ページ/ASVレポート2026 9・16・19・23・69ページ
1つ目は、製品別・地域別の販売実績と需要予測のデータです。一般に、調味料や食品のように多くの品目を多くの国で売る事業では、品目と地域と月の組み合わせごとに販売実績が記録されます。FP&A(Financial Planning & Analysis)は、財務計画と分析を担う機能のことです。同社の有価証券報告書は、FP&Aチームが「DXやAIも活用したローリング・フォーキャストを進化させ」ると記しています。業績見通しの更新には、一般に販売の実績と見込みが入力として使われます。
2つ目は、在庫と生産計画のデータです。2026年3月末の棚卸資産は3,186億円でした。多くの工場と倉庫で在庫を持つ事業では、どこに何がどれだけあるかの記録と、いつ何をつくるかの計画が欠かせません。同社は2030ロードマップで「SCMプロジェクトと棚卸資産の最適な管理」を掲げ、その中身としてSKU削減やDX推進を挙げています。SCM(サプライチェーン・マネジメント)は、調達から生産、物流、販売までのモノの流れを一体で管理する考え方です。
3つ目は、工場の設備と工程のデータです。発酵・培養・精製の工程では、温度や圧力、時間といった条件を細かく管理するため、設備から大量の計測値が生まれるのが一般的です。同社はアミノ酸を世界8拠点で製造し、ABF®は川崎本社工場と群馬工場で生産しています。連結の減価償却費及び償却費889億円と有形固定資産6,474億円は、工場以外の資産も含む全社の値ですが、設備の規模の目安になります。
4つ目は、原材料の調達価格と市況のデータです。発酵の原料にはキャッサバやサトウキビなどの農産物が使われ、一般にその価格は天候や為替によって動きます。2030ロードマップ(2023年2月)には「23年4月調達戦略部設立」と記され、「調達コストの可視化」が掲げられています。
5つ目は、流通・店頭・消費者のデータです。同社は決算補足情報で、家庭用の市場シェアを同社推定(2025年度・消費者購入ベース)として開示しています。日本ではうま味調味料96%、和風だしの素58%、タイではうま味調味料90%程度といった水準です。一般に、製品が多くの売場に並ぶほど、流通や店頭で記録される販売データの量も大きくなります。ただし店頭の販売記録は、一般に小売側が持つものです。
6つ目は、研究・実験のデータと知財です。同社の研究・開発要員は1,700人以上、保有特許は国内外合わせて約4,280件、研究開発費は321億円です。一般に、研究の現場では実験条件と結果の記録や報告書が作られます。同社の統合報告書は、食品研究所とバイオ・ファイン研究所に共通する要素技術として「データサイエンス活用・システム構築技術」「DX技術」を挙げています。
7つ目は、多言語の文書とナレッジです。連結の従業員は約3.5万人、グループ会社は120社で、有価証券報告書の事業利益海外比率は約7割です。一般に、国をまたいで事業を運営すると、規程や仕様書、研修資料、報告書を複数の言語でそろえる必要が生じます。同社は「データ基盤とナレッジAIの整備」を掲げています。統合報告書は、業務を「やめる、へらす、かえる」の観点で見直す「やへか」活動について、AIも活用して改善を進めていると説明し、件数を「2025年度は600件を超える」と示しています。
7つを通して見ると、需要から工場までの各段階のデータが、一つのグループの中で生まれうる事業構造である点が特徴です。同社は原料の調達から、発酵・精製による製造、販売までを手がけています。一方で、これらのデータが社内でどこまでつながり、どの粒度で使われているかは、公開情報からは分かりません。
4. データ・AI活用の6つの機会
製造業でよく取り上げられるデータ・AIのユースケースを、味の素の事業の文脈に当てはめ、6つの機会を挙げました。
機会1:需要予測とS&OPの高度化
S&OP(Sales & Operations Planning)は、販売・生産・在庫の計画を一つの需要の見通しにそろえて立てる仕組みです。営業部門の販売計画と工場の生産計画が別々の数字で動くと、作りすぎや欠品が起きやすくなります。S&OPは、需要と供給の見通しを、たとえば月次の部門横断の協議で調整する考え方で、その入力の一つが需要予測です。
同社が進めるローリングフォーキャストの業績見通しと、製品別・地域別の需要予測は扱う単位が違いますが、どちらも販売の見込みを出発点にします。一般に、需要予測の精度は生産計画、在庫、物流の計画に影響します。米国の経営コンサルティング会社McKinsey & Company(以下McKinsey)は、AIによる需要予測が予測誤差を20〜50%削減しうるとしています。関連する規模として、連結の棚卸資産3,186億円と、販売費に計上された物流費603億円があります。
一般に、予測誤差が小さくなると、安全のために多めに持つ在庫や、急な追加生産、緊急輸送を減らしやすくなります。同社が掲げる「SCMプロジェクトと棚卸資産の最適な管理」とも同じ向きの機会です。
機会2:発酵・培養工程の予知保全と品質データ
予知保全とは、設備の振動や温度などのデータから故障の兆候をとらえ、壊れる前に手を打つ保全の方法です。発酵・培養のように工程が長く連続する生産では、途中で設備が止まると、仕込んだ原料と時間がまとめて無駄になるおそれがあります。
同社はアミノ酸を世界8拠点で製造し、「スマートファクトリー」を事業基盤強化の取組みに明記しています。有価証券報告書は、工場運営の人財確保が難しくなることによる現場の実行力の低下や、操業体制の維持・技能継承にかかる人件費の上昇を、リスクとして挙げています。設備と工程のデータの活用は、このリスクへの備えと同じ向きにあります。
会計監査やコンサルティングを手がける国際的な専門サービスのグループDeloitteは、予知保全が設備の稼働時間と可用性を10〜20%高め、保全コスト全体を5〜10%減らしうるとしています。関連する規模として、126工場と、工場以外の資産も含む連結の有形固定資産6,474億円があります。品質の面でも、工程の条件と出来上がりの品質を結びつけたデータがあれば、ばらつきの原因を探しやすくなります。
機会3:原材料調達とコモディティ市況の分析
コモディティとは、穀物やエネルギーのように市場で広く取引され、価格が需給で決まる商品のことです。発酵の原料となる農産物や、包材、エネルギーの価格は、天候や国際情勢、為替によって動きます。原価の変動を早くつかむことは、価格改定や調達先の切り替えを判断する材料になります。
同社は統合報告書で、ウクライナ紛争の際に「原料市況、在庫状況、為替動向等を可視化」した対応を開示しています。さらに2節で見た中東情勢の影響には、「機動的な価格対応」と「調達先の多様化」で臨む方針を示しました。市況・為替・在庫を横断し、ある価格水準が続いた場合に原価がどれだけ動くかを試算できる調達シミュレーションは、こうした対応の速度と精度を上げることにつながると弊社は考えます。
機会4:海外流通データと店頭データの活用
調味料・食品セグメントのうち、調味料と栄養・加工食品を合わせた売上高は7,487億円で、その55%をアジアが占めています。同社は海外での「型」を「現地スタッフ主導の販売網×現地の食文化や嗜好に根差した製品」と表現しています。一般に、販売網を運営する事業では、出荷や納品の記録が日々生まれます。売場ごとに何がどれだけ売れたかという記録が、どこまで同社に届いているかは公開情報からは分かりません。
同社は統合報告書で「ブラジル味の素社におけるDXを用いた収益最適化戦略」を事例として開示しています。関連する支出は、連結の販売費の内訳にある広告費482億円と販売促進費304億円を合わせた786億円です。McKinseyは、データを使って顧客ごとに働きかけを最適化するパーソナライゼーションにより、マーケティング投資の収益性(ROI)が10〜30%高まりうるとしています。ROIは、投じた費用に対してどれだけの成果が得られたかを示す比率です。
機会5:R&Dのデータ・AI支援
同社の研究開発費は321億円、研究・開発要員は1,700人以上、保有特許は約4,280件です。電子材料の事業では、顧客の要望を先読みして材料を素早く開発し直す高速開発システムを強みとしています。
過去の実験データや研究文書の横断検索、配合や発酵条件の探索、微生物育種へのデータ活用は、一般に試行錯誤の回数を減らすことを狙う手法です。こうした支援は、同社が強みとする高速開発システムと同じ向きにあります。
機会6:生成AIによる本部業務・多言語ナレッジ
3節の7つ目で見たように、国をまたいで事業を運営する同社では、一般に多言語の文書と本部の文書業務の総量が大きくなりやすい構造です。生成AIは、翻訳、要約、文書の作成、問い合わせへの回答の下書きといった、文章を読み書きする仕事に向いています。
CEOは「データ基盤とナレッジAIの整備、全社AI活用を併せて進めます」と明言しています。ナレッジAIとは、一般に社内の文書や知見をAIで検索・要約し、必要な人に必要な情報を届ける仕組みを指します。「やへか」活動でも、AIを活用した改善が進められています。生成AIによる本部業務と多言語ナレッジの効率化は、この方針と同じ向きの機会です。
6つの機会は、いずれも同社の公表方針と向きが一致しています。AI活用を前提とした業務プロセス再設計、SCMプロジェクト、スマートファクトリー、調達戦略部、高速開発システムです。
5. 規模感の試算
6つの機会のうち3つについて、公開されている数値に業界ベンチマークの比率を掛け、規模感の目安を出しました。業界ベンチマークとは、調査会社やコンサルティング会社などが示した、改善の幅や価値の大きさの目安のことです。結果はベンチマークの下限と上限を使い、幅で示しています。表の金額の性質は行ごとに異なります。物流費の行は費用削減の規模、販促・広告の行は費用規模への参考換算、生成AIの行は業界ベンチマークによる価値創出(生産性)の規模で、いずれも売上や利益の増加額ではありません。この参考換算とは、マーケティング投資の収益性(ROI)の改善率を、広告費と販売促進費の合計に掛けた金額のことです。ROIは、投じた費用に対して得られた利益の割合を指します。計算は表のあとで説明します。
| 機会 | 計算式 | 推定レンジ |
|---|---|---|
| 機会1:需要予測・S&OP高度化による 物流費の効率化 | 物流費603億円(有価証券報告書・販売費の内訳)× 5〜10% (McKinsey「倉庫コスト5〜10%削減」を物流費全体に当てた代理値) | 年 約30〜60億円 (費用削減) |
| 機会4:流通・消費者データによる 販促・広告投資の効率化 | 広告費482億円+販売促進費304億円=786億円 × 10〜30% (McKinsey・マーケティング投資の収益性(ROI)の改善率を費用に当てた換算) | 年 約80〜240億円 相当 (費用規模への参考換算。費用削減額の算定ではなく、売上増でもない) |
| 機会6:生成AIによる全社の価値創出 | 連結売上高1兆5,837億円 × 1.2〜2.0% (McKinsey・小売/消費財業界の価値創出ポテンシャル) | 年 約190〜320億円 相当 (価値創出) |
出典:味の素 2026年3月期 決算短信・第148期 有価証券報告書(注記28)/McKinsey「Stronger forecasting in operations management」(2022年2月15日)「What is personalization?」(2023年5月)「The economic potential of generative AI」(2023年6月)。金額は億円未満を四捨五入、推定レンジは計算値を10億円単位で四捨五入
表の「相当」は、実際に出入りする金額ではなく、ベンチマークの比率から換算した規模であることを示します。販促・広告の行では上で定義した換算、生成AIの行では価値創出の換算です。
1本目は、需要予測とS&OPの高度化による物流費の効率化です。McKinseyは、AIによる需要予測で倉庫コストが5〜10%下がりうるとしています。物流費603億円に5%を掛けると約30億円、10%を掛けると約60億円になり、これが年約30〜60億円という幅の出どころです。
2本目は、流通・消費者データによる販促・広告投資の効率化です。有価証券報告書の販売費の内訳にある広告費482億円と販売促進費304億円を足すと786億円です。McKinseyが示すマーケティング投資の収益性(ROI)の改善幅10〜30%を、弊社がこの費用の額に当てはめると、10%で約80億円、30%で約240億円になります。この金額は、売上が増える額でも、実際に減らせる費用の額を算定したものでもありません。
3本目は、生成AIによる全社の価値創出です。McKinseyは、生成AIが小売・消費財の業界にもたらす生産性向上の価値を、業界の年間売上高の1.2〜2.0%に相当すると推計しています。この比率を連結売上高1兆5,837億円に掛けると、1.2%で約190億円、2.0%で約320億円になります。
6. 試算の読み方と限界
この試算を読むときの注意点を、前提と理由とあわせて説明します。第一に、3つの試算は足し合わせてはいけません。施策の効果が互いに重なるため、単純に合計すると同じ効果を二度数えることになります。
第二に、物流費の試算は代理値です。McKinseyが示したのは倉庫コストの削減率であり、輸送費を含む物流費全体の削減率ではありません。同社の物流費のうち倉庫にかかる部分がどれだけかは本章で参照した資料では確認できないため、物流費全体にこの率を当てました。倉庫以外の費用まで同じ率で下がるとは限らないので、この数字は上限側の目安になります。また、母数の603億円は販売費に計上された物流費です。販売費以外の区分に物流関連の費用が含まれているかどうかは、本章で参照した資料では確認できません。
第三に、販促・広告の試算は5節で定義した換算であり、売上が増える額でも、実際の費用削減額を算定したものでもありません。McKinseyの10〜30%はマーケティング投資の収益性(ROI)の改善率で、費用の削減率ではありません。それを費用の額に掛けたのは弊社の換算です。ROIの改善を、同じ成果を保ったまま費用を減らす形に読み替えると、費用の削減率はROIの改善率より小さくなります。たとえばROIが10%高まっても、同じ成果に要する費用の削減率は10%に届きません。そのため、この換算は大きめに出ます。さらに、広告費と販売促進費の全額に改善率を当てた数字です。適用する範囲が一部の地域や製品にとどまれば、効果もその分だけ小さくなります。そのため、この数字も上限側の目安として読む必要があります。
第四に、生成AIの1.2〜2.0%は小売・消費財の業界の値を、連結全体に当てたものです。この率は業界全体の売上高に対する、生成AIの潜在的な価値(生産性向上)の推計です。企業の実績の平均でも、文書業務など特定の業務だけの効果でもありません。同社の事業のうち食品は消費財に当たりますが、ヘルスケア等に含まれる電子材料やCDMOは業種が異なります。この率は電子材料やCDMOの固有の値ではないため、連結売上高に掛けた結果は代理値として読みます。
第五に、予知保全(機会2)と調達分析(機会3)は金額に換算していません。予知保全には稼働率や保全コストのベンチマークがありますが、掛ける相手となる同社の保全コストは本章で参照した資料では確認できません。調達分析には、当てはめられる削減率の公表ベンチマークが確認できませんでした。そのため、関連する規模として126工場、有形固定資産6,474億円、売上原価9,865億円(有価証券報告書の表記)を示すにとどめています。
第六に、需要予測の機会で関連する規模に挙げた棚卸資産3,186億円も、金額には換算していません。棚卸資産をどれだけ減らせるかについて、当てはめられる公表ベンチマークを弊社が確認できていないためです。同様に、R&Dの支援(機会5)も研究開発費321億円などの規模は分かりますが、当てはめられるR&D固有のベンチマークを確認できていないため金額にしていません。
第七に、3つの試算はいずれも利益の増加額ではありません。物流費は費用削減の目安、販促・広告は費用への換算、生成AIは売上高を母数にした価値の目安です。導入や運用にかかる費用を差し引いた投資採算の試算でもありません。
最後に、公開情報から分からないことをまとめます。販売・在庫・工場・研究の各データが社内でどの粒度で記録され、どこまでつながっているかは分かりません。物流費のうち倉庫にかかる部分、保全コスト、販促投資のうちデータで効率化できる範囲、生成AIを適用できる業務の範囲も分かりません。6つの機会に対応する社内の取組みがどこまで進んでいるかも、公開情報からは分かりません。これらは本章で参照した公開情報だけでは確かめられないため、本章の試算は規模感の目安にとどまります。
7. この章のポイント
味の素は2026年3月期に売上高・事業利益とも過去最高を更新し、売上高の約6割を調味料・食品が占めます。弊社は同社の公表方針を、2030ロードマップのASV指標の達成をAIとデータで支えるものと読みました。需要から工場までの各段階のデータが一つのグループの中で生まれうる事業構造から、需要予測、予知保全、調達、海外流通、R&D、生成AIの6つの機会を挙げました。試算は、物流費が年約30〜60億円(費用削減)、販促・広告が年約80〜240億円相当(参考換算)、生成AIが年約190〜320億円相当(価値創出)で、互いに足し合わせない規模感の目安です。
この章を深めたい方への参考書籍
『マテリアルズ・インフォマティクス』(岩崎悠真、日刊工業新聞社):機械学習を中心とする情報処理技術を材料開発に生かす分野を、材料開発に携わる人に向けて解説した機械学習の入門書です。章で取り上げたR&Dのデータ・AI支援を、研究開発で得られるデータを機械学習でどう生かすかという入口から理解する手がかりになります。
『調達・購買の教科書(第2版)』(坂口孝則、日刊工業新聞社):著者の実務経験と調査にもとづいて調達・購買に必要なスキルを体系化し、実務に必要な知識を網羅した本です。章で取り上げた原材料調達と市況の分析を、調達部門の業務と判断の全体像の中に位置づける助けになります。
第12章 花王株式会社(日用品・化学メーカー)
本章では花王株式会社を扱います。対象の決算期は2025年12月期で、会計基準はIFRS(国際財務報告基準)です。数値はすべて2026年9月時点の公開情報によるもので、主な出典は2026年2月5日に公表された決算短信と決算説明資料「連結決算の概要」、および統合レポート2026です。その後に公表された決算による更新はしていません。
本章は公開情報(IR資料・ニュースリリース・報道)だけに基づく、弊社の外部からの試算と見解です。弊社と花王株式会社との間に取引関係はなく、内部情報の提供も受けていません。記載した機会と試算は、業界ベンチマークを当てはめた場合の規模感の目安であり、実際の効果を保証するものではありません。同社の経営や業績を批評する意図はありません。
1. 何で稼いでいるか
花王の2025年12月期の売上高(会社の決算上の売上にあたる数字)は1兆6,886億円で、前期比+3.7%でした。会社の説明では、この伸びのうち価格による寄与が+3.2%です。営業利益は1,641億円で前期比+11.9%、営業利益率は9.7%でした。なお、決算説明資料は前期比を為替の影響を除いた実質の増減率(対前年実質増減率)で示しており、本章のセグメント別・地域別の前期比もこの値です。売上高全体の+3.7%は、実質でも同じ+3.7%です。
同社は中期経営計画K27(2027年度を最終年度とする中期経営計画。2027年度は2027年12月期にあたります)の数値目標にROICとEVAを掲げ、決算短信でも両者の実績を開示しています。ROIC(投下資本利益率)は、事業に投じた資本に対してどれだけの利益を上げたかを示す比率です。EVA(経済的付加価値)は、利益から資本にかかるコストを差し引いた後に残る価値を金額で表す指標です。2025年12月期の実績はROIC 9.7%、EVA 411億円でした。ROICの9.7%は営業利益率の9.7%と値は同じですが、分母が売上高ではなく投じた資本である別の指標です。K27では、2027年の目標をROIC 11%以上としています。一般に、ROICの分母には在庫や設備などに投じた資本が入ります。利益を保ちながら在庫を圧縮できれば、投じた資本が減ることを通じてROICの改善につながります。設備の操業度の向上は、既存の設備から得られる利益を増やすことなどを通じて、ROICを高める可能性があります。
事業は5つのセグメントに分かれ、そのうち4つがコンシューマー向けの事業です。家庭用の洗剤やサニタリー製品を扱うハイジーン リビングケア、スキンケアやヘアケアを扱うヘルス ビューティケア、化粧品、業務用の衛生製品を扱うビジネス コネクティッドです。同社はこの4つをまとめてGC事業(グローバルコンシューマーケア事業)と呼んでいます。GC事業の売上高は1兆2,830億円、営業利益は1,331億円で、利益率は10.4%です。もう一つの柱がケミカル事業で、油脂・機能材料・情報材料を扱い、売上高は4,515億円(セグメント間取引を含む)、営業利益は302億円です。
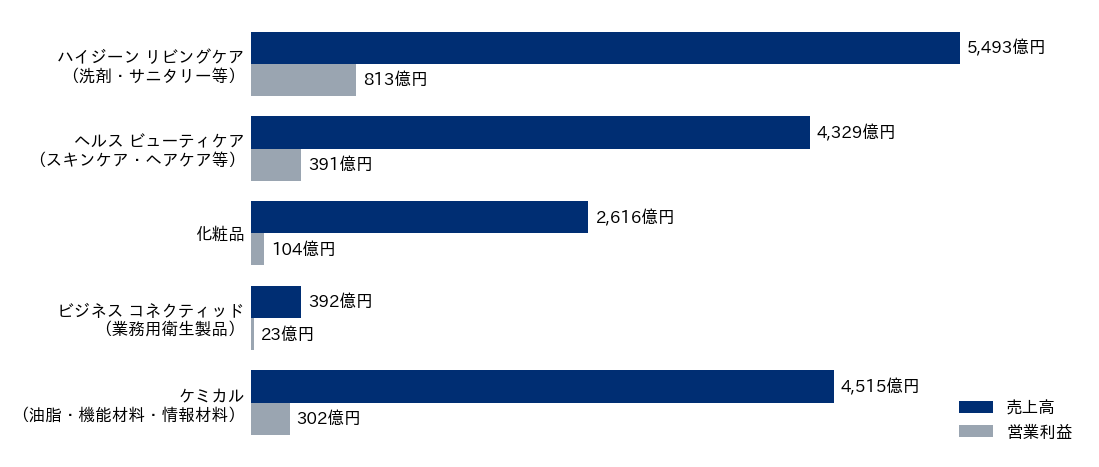
出典:花王「2025年12月期 決算短信〔IFRS〕」1ページ・添付2ページ、「連結決算の概要」p.8〜10・p.14・p.63。ケミカルの売上高はセグメント間取引を含む
上の図は、5つのセグメントの売上高(濃い棒)と営業利益(薄い棒)を並べたものです。売上高・営業利益とも最も大きいのはハイジーン リビングケアで、利益率は14.8%です。前期比と利益率を含めた数値は次の表のとおりです。表の▲は減少を示します。
| セグメント | 売上高 | 前期比(実質) | 営業利益 | 利益率 |
|---|---|---|---|---|
| ハイジーン リビングケア(洗剤・サニタリー等) | 5,493億円 | +1.1% | 813億円 | 14.8% |
| ヘルス ビューティケア(スキンケア・ヘアケア等) | 4,329億円 | +2.2% | 391億円 | 9.0% |
| 化粧品 | 2,616億円 | +6.9% | 104億円 | 4.0% |
| ビジネス コネクティッド(業務用衛生製品) | 392億円 | ▲3.2% | 23億円 | 5.8% |
| ケミカル(油脂・機能材料・情報材料) | 4,515億円 | +6.9% | 302億円 | 6.7% |
出典:花王「連結決算の概要」p.10・p.63。ケミカル事業の売上高はセグメント間取引を含む。前期比は為替影響を除く実質増減率
5つのセグメントの売上高を足した額は、連結の売上高1兆6,886億円と一致しません。営業利益も、セグメントの合計は連結の1,641億円と一致しません。ケミカル事業の売上高にはセグメント間取引が含まれていますが、連結との差の内訳は本章で参照した範囲では確かめていません。
販売元の所在地を基準にした地域別で見ると、日本の売上高が9,634億円(+4.4%)、海外が7,252億円(+2.7%)で、海外比率は42.9%です。
収益性の変化は、売上総利益率で確認できます。売上総利益率は、売上高から製造原価などの売上原価を引いた売上総利益が、売上高に占める割合です。連結の売上総利益率は39.6%で、前期から+0.4pts改善しました。ptsはパーセントポイントの略で、比率どうしの差を表します。一方、GC事業だけで見た売上総利益率は+1.5pts改善しています。会社の説明では、その内訳は販売価格改定が+0.9pts、原価低減等が+1.4pts、原材料価格の上昇が▲0.8ptsです。全社の+0.4ptsはケミカル事業等を含む連結の数値であり、GC事業の+1.5ptsとは対象範囲が異なります。
化粧品事業の営業利益は104億円で、前年差は+141億円でした。決算説明資料は、この事業について「日本黒字化達成」と説明しています。
2. 会社が掲げる成長の方向性
同社の中期経営計画K27は2023年8月に策定され、2027年度を最終年度としています。K27は次の4つを重点戦略に掲げています。
- 「グローバル・シャープトップ」事業の構築
- 「グローバル・シャープトップ」な人財/組織運営
- 資本効率/収益性の改善
- パートナーとの共創による事業構築
「グローバル・シャープトップ」は、同社がK27で使っている呼び名です。決算説明資料は、この呼び名で対象とする事業の条件の一つに「排他的独自性」を挙げ、その内容を「独占的技術・強いブランドまたは特長的ビジネスモデル」と説明しています。
決算説明資料のK27進捗表には、ROIC、EVA、営業利益、海外売上高の4つの指標が並んでいます。2025年の実績と2026年の会社予想、2027年の目標を並べると次の表になります。表の年は、いずれもその年の12月期を指します。決算説明資料は、K27の進み具合を「計画通りに進捗中」と説明しています。
| 指標 | 2025年 実績 | 2026年 予想 | 2027年 目標 |
|---|---|---|---|
| ROIC | 9.7% | 10.5% | 11%以上 |
| EVA | 411億円 | 510億円 | 700億円以上 |
| 営業利益 | 1,641億円 | 1,820億円 | 過去最高(2019年2,117億円)超 |
| 海外売上高 | 7,252億円 | 7,600億円 | 8,000億円以上 |
出典:花王「経営戦略と中期経営計画『K27』」/「連結決算の概要」p.25・p.30・p.43
営業利益の目標は、2019年の2,117億円を超える過去最高利益の更新です。決算説明資料は、2026年から2027年にかけて営業利益を+300億円(見込み)上積みする道筋を示し、その土台に「グローバル事業推進体制・DX推進」を置いています。決算短信でも、将来に向けた設備投資の説明に「DX等」が含まれています。
データとAIの取り組みについても、同社は数値で開示しています。決算説明資料には「AI centric で経営基盤を強化し、価値創出に取組む活動が事業成長を後押し」と題したページがあります。そこでは、基幹システムのSAP S/4HANAの展開規模が29ヵ国97社であること、市民開発者が4,700人を超えたことが示されています。AIツールの利用規模は、DAU(1日あたりの利用者数)の合計で延べ5,000人/日です。これは複数のAIツールそれぞれのDAUを足した延べ人数で、同じ人が複数のツールを使えば重複して数えます。基幹システムは、受注・生産・在庫・会計といった業務の記録を一元的に扱う全社の中核システムのことです。市民開発者は、IT部門以外の社員が自ら業務アプリを作る役割を指します。
同じページの「事業成長」の欄には、3つの項目が並んでいます。AI需要予測による国内化粧品の資産整理損38%削減、化粧品注力6ブランドの国内D2C売上の前年比142%、RNA共創の「お肌のケアどき診断」の体験者10万人突破(2025年7月から)です。資産整理損は、在庫などの資産の整理に伴う損失です。資産整理損の具体的な内訳と、38%が何と比べた削減率か(前年との比較か、導入前との比較か)は、本章で参照した資料では確認できません。「価値創出」の欄には、顔写真から肌の状態を推定するKirei肌AIなども挙がっています。
統合レポート2026は、サプライチェーンの側の取り組みを「スマートSCM」として3つにまとめています。1つ目はスマートファクトリーの構築で、生産状態の監視(異常予知検知)や自動化による省人化を含みます。2つ目は戦略的S&OP(Sales & Operations Planning、需給計画)の推進です。データに基づきAIを活用して需要予測を高度化し、需給計画・生産・物流・販売を一気通貫で連動させるものです。3つ目は現場DXの加速です。S&OPは、営業の販売計画と工場の生産計画を一つの計画にそろえ、在庫と供給を全体で調整する仕組みを指します。
マーケティングの側では、統合レポート2026が科学的マーケティングとDX・AIの組み合わせを説明しています。そこでは「購買データからブランドロイヤルティや併買構造を瞬時に可視化し、ソーシャルリスニングやAI活用調査によって生活者インサイトを迅速に獲得」すると書かれています。併買構造とは、ある商品と一緒にどの商品が買われているかという組み合わせのパターンのことです。
ここまでを弊社なりにまとめると、同社の公表戦略は、稼ぐ力とROICを軸に、データ・AIを基盤としてグローバルで成長するという方向性になります。弊社は、この公表戦略に沿う形でデータ・AIの活用余地を探しました。
3. この事業の形から想定されるデータ
同社の事業は、原材料の調達から始まり、37の生産拠点(うち海外27拠点)での製造を経て、約140の国・地域へ販売される流れでできています。販売の経路は、小売店などの流通を通じるものと、自社のECやD2C(メーカーが小売を介さず消費者に直接販売する形態)によるものがあります。多くの品目を大量に作り多くの店で売る事業は、一般に、調達・生産・出荷・在庫・店頭販売・販促の各段階で記録が生まれやすい構造です。この構造からは、次のようなデータが生まれると考えられます。表の右の列は、各データに関係する事項として公開情報で確認できる数値や記述です。データそのものが社内でどのように記録・保管されているかを示すものではありません。
| データ資産 | 発生源 | 公開情報での裏づけ |
|---|---|---|
| 小売店POS・消費者パネルデータ | 市場調査(インテージSRI+・新SLI) | 全国約6千店の小売店POS、約4万人規模の消費者パネル |
| 流通(小売)が持つ顧客データ | 小売チェーンとの協働 | 「流通が持つデータを活用し、一人ひとりのお客さまと長くつながる仕組み」 |
| 需要予測・需給計画・在庫データ | 戦略的S&OP (Sales & Operations Planning、需給計画) | 棚卸資産 2,924億円。AI需要予測で国内化粧品の資産整理損38%削減 |
| 生産設備の稼働・品質データ | 生産拠点37拠点(海外27) | スマートファクトリー「生産状態の監視(異常予知検知)」 |
| 原材料の調達・価格データ | 油脂・石化原料・パルプ等 | 累計約560億円のコスト増を吸収。パーム農園までのトレーサビリティ91% |
| 生活者の肌データ | Kirei肌AI・RNA共創 | 皮脂RNA 5,000名以上・素肌画像10,000枚以上、体験者10万人突破 |
| D2C・ECの購買データ | 直営EC・D2C | 国内D2C売上 前年比142%(化粧品注力6ブランド) |
| 研究開発・特許文書 | 研究開発拠点20拠点 | 研究開発費 611億円。社内情報活用で情報収集時間60%削減(従来比見込値) |
出典:花王「連結決算の概要」p.43・p.50/統合レポート2026 p.5・p.21〜22・p.46/決算短信 添付9・18ページ
1行目の小売店POS・消費者パネルデータは、市場全体の動きをつかむためのデータです。POSは、店頭のレジで商品が売れた時点の記録のことです。消費者パネルは、決まった世帯や個人に継続して買ったものを記録してもらう調査の仕組みです。同社は市場データの出所として、インテージの調査による2つの推計を示しています。1つは全国約6千店の小売店POSデータによる推計(SRI+)、もう1つは全国約4万人規模の消費者パネル調査による推計(新SLI)です。
2行目の流通が持つ顧客データは、メーカーではなく小売側に記録されるデータです。日用品メーカーは主に小売店を通じて売るため、一般に、誰がいつ何を買ったかという個人単位の記録は、まず小売の会員データや購買履歴に残ります。統合レポート2026の販売戦略のページでは、「流通が持つデータを活用し、一人ひとりのお客さまと長くつながる仕組みを構築」する方向が示されています。
3行目は需給と在庫のデータです。2025年12月期末の棚卸資産は2,924億円でした。資産整理損の38%削減は、2節で見たAI需要予測の項目です。
4行目と5行目は、ものづくりの側のデータです。一般に、生産設備からは稼働や品質に関する記録が生まれます。原材料の側では、同社はパーム農園までのトレーサビリティを91%(2030年の目標は100%)と開示しています。トレーサビリティは、原材料がどこで生産され、どの経路で届いたかをさかのぼって確認できる状態を指します。
6行目と7行目は、生活者に近いデータです。RNAは、遺伝子がどのように働いているかの情報を運ぶ分子で、皮脂に含まれるRNAを調べると肌の状態の手がかりが得られます。D2Cでは、メーカーが顧客の購買履歴を直接持てる点が、小売経由の販売と異なります。8行目の研究開発の文書は、機会6で扱います。
データを扱う基盤と人財の規模は2節で見たとおりで、連結従業員は31,514人です。一方で、各データがどの粒度で記録され、事業や地域をまたいでどこまで統合されているかは、本章で参照した資料では確認できません。
4. データ・AI活用の6つの機会
消費財メーカーでよく取り上げられるデータ活用の定番ユースケースを、ここまでに見た同社の文脈に当てはめ、6つの機会を挙げました。6つは、同社が公表する方向性であるスマートSCM、科学的マーケティング×DX、K27のDX推進と同じ向きにあると弊社が考えたものです。以下で引く業界ベンチマークは、コンサルティング会社などが公表している、施策による改善の一般的な目安の数値です。なお、機会1に関わる海外やケミカル事業での需要予測の方法と展開の進み具合、機会5に関わる診断データと購買データのつながりは、本章で参照した資料では確認できません。
機会1:需要予測・S&OPの全社横展開
同社は、AI需要予測によって国内化粧品の資産整理損を38%削減したと決算説明資料で公表しています。統合レポート2026は、戦略的S&OPの中でAIを活用した需要予測の高度化を掲げ、SCM戦略の中で「需給計画の精緻化による資産整理損の抑制」も挙げています。38%削減が示されているのは国内化粧品で、同じ取り組みを海外(アジア・米州・欧州)のGC事業やケミカル事業にも広げる余地があると弊社は考えました。
一般に、需要予測の精度が上がると、作りすぎによる売れ残りと、作り足りないことによる欠品の両方を減らしやすくなります。日用品や化粧品は、季節による変動、新製品の投入、店頭の販促によって需要が振れやすい商品です。米国の経営コンサルティング会社であるMcKinsey & Company(以下McKinsey)は、AIによる需要予測が予測誤差を20〜50%減らしうるとしています。
関連する資産の規模として、連結の棚卸資産は2,924億円です。これは全事業の合計で、施策の対象額ではありません。統合レポート2026は「在庫の圧縮は棚卸資産の効率を、操業度の向上は固定資産の効率を高めます」と書いており、在庫の改善はROICを数値目標に掲げる経営と同じ向きにあります。
機会2:37生産拠点の予知保全・品質異常検知
同社はスマートファクトリーの取り組みとして「生産状態の監視(異常予知検知)」を掲げています。統合レポート2026は、安全・品質の取り組みについても「トラブル事例を迅速に横展開し再発防止を図るとともに、予知・予防につなげています」と説明しています。
予知保全は、設備に付けたセンサーの振動・温度・電流などのデータから故障の兆しをとらえ、壊れる前に手を打つ保全の方式です。品質異常検知は、同じ考え方を製品の品質データに当てはめ、不良の兆しを早くとらえるものです。会計監査やコンサルティングを手がける国際的なグループであるDeloitteは、予知保全によって設備の稼働率・可用性を10〜20%高め、保全コスト全体を5〜10%下げうるとしています。
統合レポート2026によると、三級アミンの生産では2025年に米国で新工場が竣工し、アジア・欧州・米州の三極生産体制へ向かっています。三級アミンは窒素を含む有機化合物の一種で、一般に界面活性剤などの原料として使われる化学品です。一般に、同じ種類の設備が複数の拠点にある場合は、ある拠点で学習した異常検知のモデルを別の拠点で共有しやすくなります。
機会3:原材料(油脂等)調達のデータドリブン化
同社は2021年以降、累計約560億円のコスト増を価格改定や原価低減活動によって吸収してきたと説明しています。油脂・石化原料・パルプといった原材料の市況を予測し、調達のタイミングと在庫の量を最適化する取り組みは、同社が掲げる稼ぐ力の向上の延長線上にあります。
調達のデータドリブン化とは、相場の推移、為替、需要の見通し、手元の在庫などのデータを組み合わせて、いつ・どれだけ買うかを決めることを指します。同社が開示するパーム農園までのトレーサビリティ91%は、供給元をさかのぼって確認できる範囲を示す数字です。こうした調達先の情報が記録されていれば、価格の面だけでなく、供給元の状況を把握して供給のリスクに備える面でも使える可能性があります。
機会4:流通が持つデータ×販促最適化
統合レポート2026の販売戦略のページでは、リアルの店舗を「最強のリテールメディア」と捉える考えが示されています。リテールメディアは、小売業が自社の店舗やアプリ、購買データを、メーカーなどの広告や販促の場として提供する仕組みのことです。
2025年12月期の広告宣伝費は923億円、販売促進費は589億円でした。一般に、広告宣伝費はテレビやデジタル媒体などで商品を知らせるための費用です。販売促進費は、店頭での値引きの支援、陳列、キャンペーンなど、売り場で買ってもらうための費用です。これらの配分を、流通が持つ顧客・購買データに基づいて見直す余地があると弊社は考えました。棚割(店の棚のどこに何をどれだけ並べるかの計画)の検討にも、同じデータが使える可能性があります。
McKinseyは、パーソナライゼーションによってマーケティング投資の収益性(ROI)を10〜30%高めうるとしています。同社が統合レポート2026で掲げる「工場から店頭までのタッチポイントをいかに減らし、全体最適で効率化するか」という問いとも、同じ向きの取り組みです。
機会5:化粧品のパーソナライゼーション
Kirei肌AIについて、決算説明資料は「顔写真1枚から肌内部の状態まで高精度に推定できる花王独自のAI技術」と説明しています。肌遺伝子モードは、5,000名以上の皮脂RNAデータと10,000枚以上の素肌画像データをもとにしています。RNA共創の肌診断は、2025年7月からの体験者が10万人を超えました。
決算説明資料は、SOFINA SYNC+について、皮脂RNAモニタリングと画像解析AI(肌遺伝子モード)の組み合わせを「コア技術(排他的独自性)」と位置づけています。コア技術は、一般に事業の強みの中心となる技術を指す言葉です。
パーソナライゼーションは、一人ひとりの状態や好みに合わせて、商品の提案や情報の出し方を変えることを指します。肌診断のデータを、店頭のカウンセリングと、EC・D2Cでの商品のおすすめ(レコメンド)に結びつければ、診断の結果から購入までを一続きにしやすくなります。McKinseyは、パーソナライゼーションが売上を5〜15%押し上げうるとしています。同社は、化粧品注力6ブランドの国内D2C売上が前年比142%だったことも公表しています。
機会6:生成AI×研究開発文書・本部業務
同社の研究開発費は611億円、研究開発拠点は20拠点(国内4・海外16)です。一般に、研究活動からは実験記録・特許・規制文書などが生まれます。生成AIは、文章を読み、要約し、問いに答える文章を生成できるAIです。社内の文書を検索し、その内容を根拠にして回答する使い方をすれば、過去の実験や特許を探す時間を短くできる可能性があります。
同社は社内情報活用について、情報収集時間の60%削減(従来比の見込値)を公表しています。文書を扱う仕事の多い研究開発と本部業務にも、同じ考え方を当てはめる余地があると弊社は考えました。
McKinseyは、生成AIが小売・消費財業界にもたらしうる価値(生産性向上)を、業界の年間売上高の1.2〜2.0%相当と推計しています。この比率の性質は6節で説明します。
5. 規模感の試算
6つの機会のうち3つについて、同社が開示している売上高や費用の金額に、公表されている業界ベンチマークの改善率をそのまま掛けて、規模感を試算しました。表の3行は、金額の性質が異なります。1行目は費用規模への参考換算、2行目は売上の規模、3行目は業界ベンチマークによる価値創出(生産性)の規模です。この参考換算とは、マーケティング投資の収益性(ROI)の改善率を、広告宣伝費と販売促進費の合計に掛けた金額のことです。ROIは、投じた費用に対して得られた利益の割合を指します。計算は表のあとで説明します。同社の施策の適用範囲などは公開されていないため、数値は目安にとどまります。
| 機会 | 計算式 | 推定レンジ |
|---|---|---|
| 機会4:流通データを使った販促・ マーケティング投資の効率化 | 広告宣伝費923億円+販売促進費589億円=1,512億円 × 10〜30%(McKinsey・マーケティングROIの改善率) | 年 約150〜450億円 相当 (費用規模への参考換算。費用削減額の算定ではなく、売上増でもない) |
| 機会5:化粧品のパーソナライゼーション による売上押上げ | 化粧品事業売上高2,616億円 × 5〜15%(McKinsey) | 年 約130〜390億円 (売上。全体に当てはめた参考値) |
| 機会6:生成AIによる全社の価値創出 | 連結売上高1兆6,886億円 × 1.2〜2.0% (McKinsey・小売/消費財業界の価値創出ポテンシャル) | 年 約200〜340億円 相当 (価値創出) |
出典:花王 決算短信・連結決算の概要/McKinsey(生成AI・パーソナライゼーションの各レポート)/Deloitte Insights「Making maintenance smarter」(予知保全)。推定レンジは計算値を10億円単位に四捨五入した表記
表の「相当」は、ベンチマークの比率を同社の金額に当てはめて換算した規模であることを示します。3行目は価値創出(生産性)の換算で、売上や費用として決算にそのまま現れる金額ではありません。1行目は上で定義した換算です。
1行目は、機会4の流通データを使った販促・マーケティング投資の効率化に対応する試算です。広告宣伝費923億46百万円と販売促進費589億5百万円を足すと1,512億51百万円になります。表の1,512億円は、それぞれを億円単位に丸めた923億円と589億円の合計です。計算は、丸める前の1,512億51百万円で行いました。これにMcKinseyが示すマーケティング投資の収益性(ROI)の改善率10〜30%をそのまま掛けると、10%で約151.3億円、30%で約453.8億円になります。これを10億円単位に四捨五入して、年 約150〜450億円相当と表記しています。この金額は、実際に減らせる費用の額を算定したものではなく、売上の増加額でもありません。
2行目は、機会5の化粧品のパーソナライゼーションに対応する試算です。母数は化粧品事業の売上高2,616億円で、McKinseyが示す売上押し上げの幅5〜15%を掛けました。5%では約130.8億円、15%では約392.4億円で、10億円単位に四捨五入して年 約130〜390億円としています。売上の規模であり、利益の額ではありません。適用範囲は化粧品事業だけで、ヘルス ビューティケアのスキンケアなど他のセグメントの売上は母数に含めていません。
3行目は、機会6の生成AIに対応する試算です。連結売上高1兆6,886億円に、McKinseyが小売・消費財業界について示した1.2〜2.0%を掛けました。1.2%では約202.6億円、2.0%では約337.7億円で、10億円単位に四捨五入して年 約200〜340億円相当と表記しています。価値創出(生産性)の規模であり、売上や利益がそのまま増える額を示すものではありません。
3本とも、同社の利益にそのまま上乗せされる額ではありません。
6. 試算の読み方と限界
まず、3つの試算は足し合わせてはいけません。施策の間で効果が重複するためです。機会6の生成AIの試算は連結売上高全体を母数にしているので、化粧品事業やマーケティングの領域もその中に含まれます。機会5の化粧品のパーソナライゼーションと機会4のマーケティング効率も、同じ顧客データと同じ販促予算をめぐる施策で、効果の一部が重なる可能性があります。
次に、パーソナライゼーションの5〜15%は、出典が示す売上押し上げの幅です。本試算は、その幅を化粧品事業の売上全体に当てはめる仮定を置いた参考値です。実際の効果の上限を示すものではありません。一部の顧客やチャネルから始めて対象を段階的に広げる場合には、全体に効果が及ぶまでに時間がかかります。
3つ目に、マーケティング効率の試算は5節で定義した換算です。費用の削減可能額を推定したものではなく、売上そのものを増やす試算でもありません。出典の10〜30%はマーケティング投資の収益性(ROI)の改善率であり、費用の削減率ではありません。この試算は、ROIの改善率を広告宣伝費・販売促進費に当てはめた弊社の換算であり、上限側の目安です。費用効率の改善は、浮いた予算を別の施策に回すか、費用の削減として利益に残すかで、決算への表れ方が変わります。
4つ目に、生成AIの比率の性質と、母数との対応には限界があります。1.2〜2.0%は、業界全体の売上高に対する潜在的な価値の推計です。企業の実績の平均でも、文書業務など特定の業務だけの効果でもありません。本試算はこれを連結売上高全体に当てているため、機会6の研究開発・本部業務に限った規模ではありません。また、連結売上高にはコンシューマー向けの事業とケミカル事業の両方が含まれますが、掛けている比率は小売・消費財業界のものです。業界の推計を1社の売上高にそのまま当てはめているため、事業構成の違いは反映していません。ベンチマークはMcKinseyやDeloitteがそれぞれの公表時点で示した一般的な数値であり、同社の現在の予測精度や施策の進み具合を測ったものではありません。
5つ目に、表に入れなかった機会が3つあります。理由は次のとおりです。
- 機会2の予知保全:対象規模として生産拠点37、有形固定資産4,431億円、減価償却費及び償却費858億円を示すにとどめました。Deloitteのベンチマークは保全コストに対する削減率ですが、同社の保全コストは公開されていないため、掛ける相手となる金額がありません。有形固定資産や減価償却費は設備の規模を表す数字で、保全コストそのものではありません。これに削減率を掛けると、意味の違う数字になります。
- 機会1の需要予測の横展開:関連する資産の規模として、連結の棚卸資産2,924億円と、国内化粧品での資産整理損38%削減の実績を示すにとどめました。棚卸資産は全事業の合計で、施策の対象額ではありません。38%は資産整理損に対する削減率であり、棚卸資産全体に対する比率ではありません。資産整理損の絶対額は公開されていないため、金額には換算していません。
- 機会3の原材料調達:対象規模の数字も示していません。
また、数値は2026年9月時点の公開情報によるもので、その後の決算や施策の進み具合によって母数も余地も変わります。
最後に、本文で触れた以外に、本章で参照した資料では確認できないことをまとめます。各拠点で生産設備の稼働や品質の記録がどこまで収集されているか、拠点ごとの設備が同じ種類か、センサーの整備状況は分かりません。広告宣伝費・販売促進費の内訳、研究開発文書の量と管理の状態、社内情報活用が部門ごとにどこまで使われているかも分かりません。いずれも社内の数字で確かめる事項です。
7. この章のポイント
花王は2025年12月期に増収増益となり、ROICとEVAを数値目標に含む中期経営計画K27は、会社の説明では計画通りに進捗中です。同社は、AI需要予測による国内化粧品の資産整理損38%削減など、データ・AIの取り組みと成果を公表しています。弊社はこれらをもとに、需要予測の横展開、予知保全、原材料調達、流通データを使った販促、化粧品のパーソナライゼーション、生成AIの6つの機会を挙げました。試算した3つの規模は、販促・マーケティングが年 約150〜450億円相当(参考換算)、化粧品のパーソナライゼーションが年 約130〜390億円(売上。参考値)です。生成AIは年 約200〜340億円相当(価値創出)で、3本は性質が異なるため足し合わせません。6つの機会は、同社が掲げるスマートSCM、科学的マーケティング×DX、K27のDX推進と同じ向きにあると弊社は考えています。
この章を深めたい方への参考書籍
『確率思考の戦略論』(森岡毅・今西聖貴、KADOKAWA):市場の構造と消費者の本質を理解することで、勝つ確率の高い戦略を導く「数学マーケティング」を、USJでの実践をもとに説明した本です。章で取り上げた販促の最適化や化粧品のパーソナライゼーションを、消費財の需要がどのような構造で生まれるのかという視点から考える土台になります。
『大規模言語モデルは新たな知能か』(岡野原大輔、岩波書店):ChatGPTを支える大規模言語モデルの仕組みと、それによって何が可能になり、どのようなリスクが考えられるのかを、一般の読者に向けて解説した本です。章で取り上げた研究開発文書や本部業務への生成AIの活用を、技術の仕組みと限界を押さえたうえで考える助けになります。
第13章 ダイキン工業株式会社(空調機器メーカー)
本章では、空調機器を中心に世界で事業を展開するダイキン工業株式会社を取り上げます。対象は2026年3月期(2025年4月〜2026年3月。会社資料では「2025年度」と表記)の決算(2026年5月12日公表)と、同日に公表された戦略経営計画です。数値はすべて2026年9月時点の公開情報によるもので、その後の決算や資料では更新していません。金額は億円未満を四捨五入して表記しています。
本章は公開情報(IR資料・ニュースリリース・報道)だけに基づく、弊社の外部からの試算と見解です。弊社とダイキン工業株式会社との間に取引関係はなく、内部情報の提供も受けていません。記載した機会と試算は、業界ベンチマークを当てはめた場合の規模感の目安であり、実際の効果を保証するものではありません。同社の経営や業績を批評する意図はありません。
1. 何で稼いでいるか
2026年3月期の連結売上高(会社の決算上の売上)は5兆150億円で、前期から5.5%増えました。営業利益は4,150億円(前期比3.3%増)、売上高に対する営業利益の割合である営業利益率は8.3%です。会社はこの期の業績を「売上高、営業利益とも前年度を上回り、過去最高業績を更新」と説明しています。為替の影響を除いた前年度比でも、売上高は105%、営業利益は106%でした。
同社の公式サイト「数字でわかるダイキン」は、グローバル生産拠点を130カ所以上、事業展開を170カ国以上、海外売上比率を84%と示しています。このページには基準日の記載がないため、2026年3月期の決算短信の地域別売上高からも計算しました。結果は83.9%で、ほぼ同じ水準です。
事業別の開示は、空調・冷凍機、化学、その他の3区分です。本章ではこの区分をセグメントと呼びます。セグメントとは、会社が業績を管理し開示する単位として事業を区切ったものです。各セグメントの売上高と営業利益は、次の表と図のとおりです。
| セグメント | 売上高 | 前期比 | 営業利益 | 営業利益率 |
|---|---|---|---|---|
| 空調・冷凍機事業(フィルタ事業を含む) | 4兆6,211億円 | +5.4% | 3,770億円 | 8.2% |
| 化学事業(フッ素化学) | 2,815億円 | +7.0% | 331億円 | 11.8% |
| その他事業(油機・特機・電子システム) | 1,124億円 | +7.3% | 49億円 | 4.4% |
出典:ダイキン工業「2026年3月期 決算短信」サマリー1・添付2〜4ページ、セグメント情報/「決算説明資料」4・13ページ/公式サイト「数字でわかるダイキン」。金額は億円未満を四捨五入
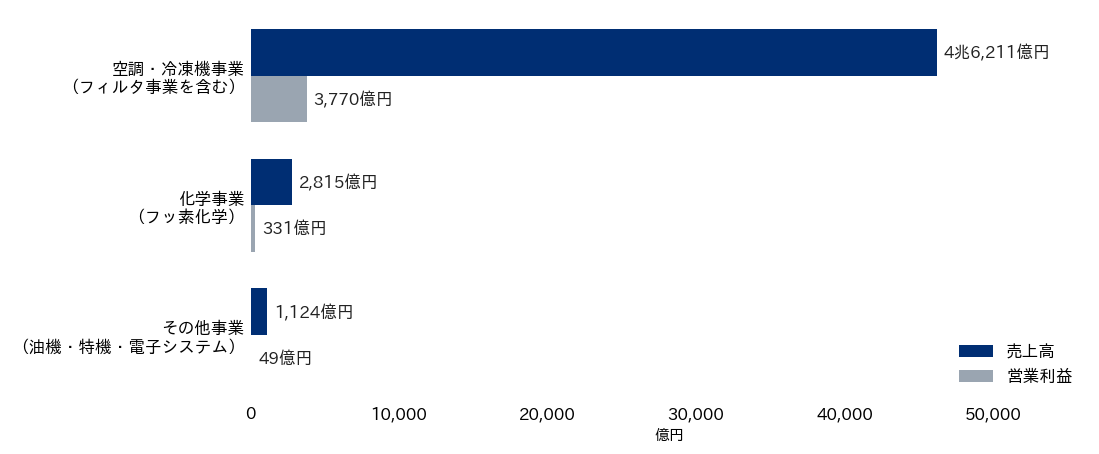
空調・冷凍機事業の売上高は4兆6,211億円で、連結売上高5兆150億円の約9割(92.1%)を占めます。営業利益は3,770億円、営業利益率は8.2%で、増益率(7.4%)が増収率(5.4%)を上回ったため、利益率は前期から改善しました。なお全社では、米国の関税措置による直接影響(営業利益で約410億円)を、価格転嫁とコストダウンで吸収したと会社は説明しています。会社資料でいう「空調事業」は、この空調・冷凍機事業と同じ範囲を指します。
化学事業は売上高2,815億円で前期から7.0%増えた一方、営業利益は331億円に減りました。会社は「半導体分野の需要回復遅れ、流通在庫の調整により、半導体製造装置向けの高機能樹脂の販売が減少」と説明しています。その他事業は売上高1,124億円、営業利益49億円です。
空調事業の地域別売上高は、米州1兆8,986億円、欧州7,842億円、日本6,758億円、アジア5,065億円、中国4,035億円でした。このほかにオセアニア1,566億円、中近東1,768億円、アフリカ192億円があり、決算説明資料はこれら8地域の計を4兆6,211億円と示しています。表示した8地域の値を足した値とはわずかな差があり、その理由は本章で参照した範囲では確かめていません。米州だけで空調事業の約4割を占めます。空調事業単体の海外売上高比は85%で、全社の84%とほぼ同じ水準です。
地域ごとの需要環境は、この期に大きく分かれました。国内の住宅用は「夏季の記録的な猛暑」で需要が前期を上回りました。一方、米州の住宅用は「流通在庫が高止まりしていることから、需要の停滞が継続」し、アジアでも「流通在庫が高止まり」しました(いずれも会社説明)。流通在庫とは、メーカーが出荷したあと、販売店や卸に置かれたまま最終の買い手に届いていない在庫のことです。これが多い地域では新しい注文が入りにくくなり、メーカーの出荷が最終の需要からずれて動きやすくなります。
空調機は気温によって需要が大きく振れる商品で、設置工事を伴うため、販売店や施工店を通じて売られるのが一般的です。生産拠点が地域ごとに分かれていると、ある地域の需要の読み違いが、工場の生産量や部品の手配、完成品の在庫に連鎖します。2026年3月期の各地域の説明からは、地域別・製品別の需要の振れが生産配分と在庫に波及しやすい事業構造であることがうかがえます。
2. 会社が掲げる成長の方向性
同社は2026年5月12日に、2026〜2030年度(2027年3月期〜2031年3月期)を対象とする戦略経営計画FUSION30を公表しました。FUSIONは1996年に始まった同社の中期計画の呼称で、会社は「5年先の方向性を示しながら、3年間の成果創出をコミットメントとして取り組む実行計画」と位置づけています。そのため数値目標は、3年目の2028年度(2029年3月期)と、5年後の2030年度(2031年3月期)の目標イメージの2段で示されています。
前計画FUSION25の総括では、売上高は2025年度実績5兆150億円で計画の4兆5,500億円を上回りました。一方で、営業利益率は実績8.3%(計画11.0%)、ROEは実績9.1%(計画12.0%)で、計画に届きませんでした。ROEは自己資本利益率のことで、株主の資本に対してどれだけの利益を上げたかを表します。会社はこれを受けて、「『稼ぐ力の再強化』が、FUSION30の最優先課題」としています。
| 指標 | 2025年度 実績 | 2028年度 目標 | 2030年度 目標イメージ |
|---|---|---|---|
| 営業利益率/ROE | 8.3%/9.1% | 10%/12% | 12%/15% |
| 空調事業のソリューション事業比率 | 28% | 34% | 40% |
| 棚卸資産回転日数 | 83日 | 72日 | 記載なし |
| グローバル工場稼働率(ルームエアコン) | 68% | 記載なし | 85% |
出典:ダイキン工業「FUSION30」説明資料(2026年5月12日)2・7・12〜15・19・23・24・27ページ/決算短信 添付6ページ「今後の見通し」
成長の目標は売上高の期間平均成長率6%で、2028年度の目標と並べて示されています。期間平均成長率は、ある期間の売上高の伸びを1年あたりにならした率です。平均を取る起点の年度は、本章で参照した範囲では確かめていません。売上高の金額目標は記載されていません。
表の下の3行は、事業の中身に踏み込んだ指標です。ソリューション事業比率は、空調事業の売上高のうちソリューション事業が占める割合です。同社の資料は、ソリューション事業を、機器販売からエンジニアリング、メンテナンス(保守・パーツ)、エネマネなどの運用管理へと広がる事業領域として示しています。エネマネはエネルギーマネジメントの略で、建物のエネルギー使用量を計測して空調などの運転を調整する取り組みです。比率を引き上げる牽引役には、既存設備の機器を入れ替える更新プロジェクト(機器・エンジニアリングを含む)、保守・保全、エネマネなどの運用管理が挙げられています。
棚卸資産回転日数は、仕入から販売までに在庫として保有している日数の目安で、短いほど在庫効率が良いことを表します。一般には、棚卸資産の金額を1日あたりの売上原価または売上高で割って求めます。同社の計算方法は本章で参照した資料では確認できませんが、棚卸資産1兆1,379億円を1日あたりの売上高で割ると83日に近い値になり、本章5節の検算も売上高を使っています。グローバル工場稼働率は、ルームエアコンのケースとして示された指標です。どちらも、需要の読みと生産・在庫の運営が改善の対象になります。
重点テーマは5領域11テーマと資本政策で構成されています。このうち、弊社がデータ・AIとの関連が深いと考えたのは、①ソリューションプロバイダへの変革、④コスト構造改革の断行、⑧AIの徹底活用、⑩差別化に拘る技術・商品開発の4つです。①は機器の運転データをサービスに生かす方向、④は需要予測や設備データの分析を判断の材料にする方向と関わります。⑧はAIの活用そのものを掲げ、⑩は開発の速度と中身にデータとAIを使う方向です。
⑧AIの徹底活用では、事業面で「顧客ごとに最適化されたソリューション提案」と「省エネ運転、予兆保全など高品質な運用管理」を挙げています。社内プロセスでは「徹底的な業務効率化/技術開発のスピードアップ」を掲げています。AI・データ活用に関連するデジタル投資は、5年累計で1,500億円(セキュリティと既存システムの運用を除く)を計画しています。デジタル人材は2025年度の2,500人から2030年度に3,500人規模へ拡大するとしています。
④コスト構造改革では、「ダイキン本体の空調生産本部がグループのコントロールタワーとして、各地域の生産体制(製品・数量・場所)を横串で管理」するとしています。AI活用を含むオペレーション改革では、収益改善効果を2026〜2030年度の5年累計で2,000億円と見込み、その中心は間接業務の効率化と労務費の抑制としています。成長投資は5年間で設備投資1.3兆円、M&A(企業の合併・買収)0.5兆円+α、R&D(研究開発)・デジタル投資1.2兆円(うちデジタル0.2兆円)です。
これらを弊社なりに一文にまとめると、ソリューション事業で稼ぐ構造に転換し、グローバル横串の生産最適化とAIの徹底活用で稼ぐ力を再強化する、というのが公表戦略の骨格です。
3. この事業の形から想定されるデータ
同社は生産拠点を130カ所以上持ち、自社の強みの1つに「世界中に張り巡らせた強固な販売サービス網」を挙げています。業務用空調機をクラウドにつなぐサービスも2021年に発売しています。この事業構造からは、次のようなデータが生まれていると考えられます。表の右の列は、データそのものの存在ではなく、関連する事業の規模や会社の説明を公開情報から示したものです。どのデータがどこまで記録・蓄積されているかは、公開情報からは分かりません。表中の▲は減少を示します。
| データ資産 | 発生源 | 公開情報での裏づけ |
|---|---|---|
| IoT接続(インターネット接続)した空調機の運転データ(業務用) | DK-CONNECT(業務用空調機をクラウドにつなぐ同社のサービス)・遠隔監視サービス | 「空調機の運転状態を24時間365日遠隔から見守り、故障予知や遠隔復旧」。中国業務用は「運転データを活用し、ソリューション提案を強化」 |
| 工場の設備稼働・工程・品質データ | 生産拠点130カ所以上 | 有形固定資産1兆4,645億円・設備投資3,000億円。工場稼働率68%(ルームエアコン)→85% |
| 需要・販売・流通在庫データ(地域別・製品別) | 販売店・施工店・地域販売会社 | 米州「流通在庫が高止まり」、国内住宅用「猛暑予測による先行需要」(会社説明) |
| 在庫データ(製品・仕掛品・原材料) | 全工場・物流拠点 | 連結貸借対照表の棚卸資産1兆1,379億円・回転日数83日 |
| 保守・修理・部品交換の履歴 | サービス網・コンタクトセンター | 製品保証引当金1,329億円。「保守・修理サービス・部品販売の収益化」を全社テーマに明記 |
| 部品・素材・冷媒(冷却・暖房のために熱を運ぶ物質)の調達データ | 銅・アルミ・冷媒・ナフサ由来資材 | 原材料の営業利益影響▲880億円、「銅からアルミへの材料置き換え」を明記 |
| 建物のエネルギー・運用データ | エネマネ(エネルギーマネジメント)・省エネ提案 | 米州「エネルギーマネジメントなどの付加価値の高いソリューション提案に注力」 |
| 技術文書・研究開発データ | 研究開発費1,507億円 | 「当社空調ノウハウを取り込んだ独自生成AI(LLM)活用による開発速度の加速」 |
出典:DK-CONNECTニュースリリース(2021年5月19日)・エアネットサービスシステム紹介/決算短信 添付2〜9ページ/決算説明資料 8・16・17・25ページ/「FUSION30」説明資料 4・18・23・24・27ページ。金額は億円未満を四捨五入
1行目の運転データについて、同社は2021年5月19日に、業務用空調機をクラウドに接続して一括管理するサービスDK-CONNECTを発表しています。IoTは、機器をインターネットにつなぎ、状態のデータを送受信できるようにする仕組みのことです。DK-CONNECTの端末を使う遠隔監視サービスは、空調機の運転状態を常時見守り、故障予知や遠隔復旧を行うものと紹介されています。対象は業務用マルチエアコン(1台の室外機に複数の室内機をつなぐ業務用エアコン)の一部機種です。
工場と在庫については、有形固定資産(工場や設備など形のある資産)1兆4,645億円、2025年度の設備投資3,000億円、棚卸資産1兆1,379億円が規模の目安になります。製造業の工場では設備の稼働状況や検査の結果が記録されるのが一般的です。在庫も、製品・仕掛品(製造途中の品)・原材料ごとに、拠点別の数量として管理されるのが一般的です。需要と流通在庫のデータは販売店や施工店との取引から生まれ、会社の業績説明にも流通在庫の水準が登場します。
保守の履歴に関しては、貸借対照表に製品保証引当金1,329億円が計上されています。これは、販売した製品の無償修理などに将来必要となる支出を見積もり、負債として計上している金額です。調達データの面では、2025年度の営業利益の増減要因で、原材料(米国関税の直接影響と物流費を含む)が880億円の減益要因でした。建物のエネルギーデータは、2節で触れたエネマネの取り組みの中で生まれます。表の最後の行にあるLLM(大規模言語モデル)は、大量の文章から学習した言語のAIです。
このデータ群に関して注目したいのは、会社自身がソリューション事業の道筋を「データの活用により顧客課題を解決」と定義していることです。機器を売るだけの取引では、販売した時点で機器の情報が途切れやすくなります。保守や運用管理の契約では、契約が続く間、運転や保守の記録に触れる機会が続くと考えられます。保守・保全や運用管理の事業が拡大する場合には、継続的に運転・保守のデータに触れる機会も増えると考えられます。
4. データ・AI活用の6つの機会
製造業に関連するデータ・AIのユースケースを、ダイキン工業の文脈に当てはめ、6つの機会を並べました。6つとも、同社が公表するFUSION30の重点テーマ(ソリューションプロバイダへの変革、コスト構造改革、AIの徹底活用など)と方向が一致します。
機会1:需要予測とグローバル生産配分(S&OP)
S&OP(Sales & Operations Planning)は、需要、供給能力、在庫などを踏まえ、部門横断で販売計画と生産計画の整合を取る仕組みです。営業が見込む需要と工場の生産計画が別々に動くと、ある所では欠品し、別の所では在庫が積み上がります。同社の場合は、地域別・製品別の需要予測を、生産拠点130カ所以上の「製品・数量・場所」に落とし込む仕組みにあたります。AIを使う需要予測では、出荷実績に気象の予報、住宅着工、販売店の受注、流通在庫の水準などを組み合わせる設計が考えられます。米国の経営コンサルティング会社McKinsey & Company(以下McKinsey)は、AIによる需要予測で予測誤差を20〜50%減らせるとしています。
2026年3月期は国内の住宅用が猛暑で伸び、米州の住宅用とアジアでは流通在庫が高止まりしました。こうした振れを先回りして生産配分に反映するのが、この機会の中身です。同社は「地域最寄り生産と集中生産(生産・調達のマスメリット)のベストミックスを調整」する方針を示しています。マスメリットは、大量に生産・調達することで得られるコスト面の有利さです。あわせて、棚卸資産回転日数を83日から72日へ縮める目標と、「SCM改革を推進する全社横断プロジェクトの発足」を掲げています。SCM(サプライチェーンマネジメント)は、調達から販売までの流れを一体で管理する考え方です。
機会2:予知保全と品質データの活用(工場)
予知保全は、設備のセンサーが捉える振動や温度などのデータから故障の兆しを見つけ、壊れる前に手を打つ保全の方法です。故障後に直す事後保全や、一定期間ごとに部品を替える定期保全と比べ、停止時間と不要な交換を減らすことを狙います。関連する規模の目安は、生産拠点130カ所以上、有形固定資産1兆4,645億円、2025年度の設備投資3,000億円です。いずれも予知保全の対象額そのものではなく、保全費の実額は公開されていません。会計・コンサルティングのグループDeloitteは、予知保全で保全コスト全体を5〜10%減らし、設備の稼働時間・可用性を10〜20%高められるとしています。この値は、次に述べる同社の工場稼働率の目標に直接当てはめるものではありません。
同社はルームエアコンの工場稼働率を68%から85%へ引き上げる目標を掲げ、「ルームエアコン生産の自動化設備の投入」も挙げています。自動化が進めば、設備から得られるデータも増え、予知保全を当てはめられる範囲も広がると考えられます。品質の面では、工場の工程データと市場での保守・修理の履歴をつなげると、不具合が出やすい条件を製造段階までさかのぼって調べられる可能性があります。製品保証引当金1,329億円の見積もりを考える材料にもなりえます。
機会3:部品・素材・冷媒の調達最適化
2025年度の売上原価は3兆2,825億円で、原材料(米国関税の直接影響と物流費を含む)は営業利益に対して880億円の減益要因でした。空調機は熱を運ぶ配管や熱交換器に銅やアルミを使い、樹脂部品や冷媒も使うため、金属や石油化学製品の市況が原価に響きます。会社は「銅からアルミへの材料置き換えによるコストダウンの極大化」を掲げ、中東情勢による「ナフサに由来する一部資材価格の上昇」も2027年3月期の業績予想に反映しています。ナフサは原油から得られる液体で、樹脂の原料になります。
材料の置き換えは設計の変更や性能の確認を伴うため、どの部品から進めるかで効果と手間が変わります。相場、為替、代替材の設計データ、サプライヤーの納期実績を組み合わせれば、材料置換の順序、調達のタイミング、拠点別の配分を数値で比べられます。FUSION30の「サプライヤーとの連携による生産性の向上」とも方向が一致します。
機会4:IoT遠隔監視とアフターサービスの収益化
同社は2021年6月にDK-CONNECTを発売し、その端末を使う遠隔監視サービスも紹介しています。FUSION30では、ソリューション事業比率を28%から2030年度に40%へ引き上げる牽引役として、更新プロジェクト(既存設備の機器の入れ替え)、保守・保全、エネマネなどの運用管理を挙げています。米国の経営コンサルティング会社ボストン コンサルティング グループ(BCG)は、産業機械メーカーではサービスの粗利率が機器販売で一般的な15〜25%の2倍になるとしています。粗利率は、売上から売上原価を引いた粗利益が売上に占める割合です。
機器は一度売れると次の更新まで間が空きますが、保守や部品の需要は設置台数が積み上がるほど継続的に生まれます。運転データから故障の予兆、部品交換の時期、更新の提案を自動で導く仕組みは、同社が全社テーマに掲げる「保守・修理サービス・部品販売の収益化」と同じ方向を向いています。顧客にとっては空調が止まる時間を減らせる可能性があり、提供側にとっては作業員と部品を計画的に手配しやすくなります。
機会5:省エネ運転最適化と更新提案
建物の空調は、設定の不備や部品の劣化があっても止まらずに動き続け、余分なエネルギーを使っていても気づかれにくいという特徴があります。故障検知・診断(FDD)は、運転データを監視してこうした不具合や非効率な運転を自動で見つける技術です。米国のローレンス・バークレー国立研究所(LBNL)は、建物のエネルギー分析ツールの導入を支援した取り組み(2016〜2020年)の結果を報告しています。報告では、年間エネルギー削減率の中央値がFDDで9%でした。
同じ報告で、エネルギー情報システム(EIS)の削減率の中央値は3%でした。EISは、建物のエネルギー使用量を計測・集計して見えるようにするシステムです。報告は、単純投資回収期間(投資額を年間の節約額で割った年数)を2年としています。この2年は、FDDとEISを含む分析ツール全体(EMIS:エネルギー管理・情報システム)での値で、FDD単独の値ではありません。
この効果は顧客側の光熱費に出るものですが、FUSION30がソリューション事業の道筋に挙げる「エネマネなど運用管理」と重なる領域です。同社は開発重点に「省エネ診断・更新シミュレーションなどのアルゴリズム」を挙げ、中国の業務用では「運転データを活用し、ソリューション提案を強化。更新需要の獲得につなげる」としています。古い機器を新しい機器に替えた場合の削減量を運転データから試算できれば、顧客が更新を判断する材料の1つになりえます。
機会6:生成AIによる文書・多言語・サービス応対
同社は連結で従業員104,095名、連結子会社324社を抱えています。技術文書、多言語の据付・保守マニュアル、コンタクトセンターの応対、間接業務の総量は、この規模に応じて大きくなると考えられます。生成AIは文章の作成、要約、翻訳、回答案の作成を得意とするため、こうした業務と組み合わせやすい技術です。McKinseyは、生成AIが先端製造業に売上高の1.4〜2.4%相当の価値をもたらすポテンシャルがあるとしています。
同社は「当社空調ノウハウを取り込んだ独自生成AI(LLM)活用による開発速度の加速」と「グローバルでのAIエージェントの徹底活用(生産・営業・サービス・事務業務の省人化)」を掲げています。AIエージェントは、指示を受けて手順を自ら組み立て、検索や操作を進めるAIの使い方です。この機会は、同社も注力を明言している方向性です。
5. 規模感の試算
6つの機会のうち、公開情報の数値で規模を見積もれるものについて、金額の目安を試算しました。表の金額は行ごとに性質が違います。機会1の在庫は一回限りの資金(運転資本の圧縮)、機会4のソリューション事業は粗利の規模、機会6の生成AIは業界ベンチマークによる価値創出(生産性)の規模で、いずれも営業利益の増加額ではありません。機会2の予知保全・品質は、関連する規模とベンチマークだけを示しました。
運転資本とは、売掛金や在庫などに必要な資金から、買掛金など支払いまでの猶予によって賄われる分を差し引いたものです。本章では、このうち在庫(棚卸資産)の変化だけを試算します。試算に当てはめたのは、同社の公開KPI(会社が公表している経営指標)、同社自身の公表目標、業界ベンチマークです。業界ベンチマークは、調査機関やコンサルティング会社が公表している、施策の効果の目安となる値です。試算はすべて幅で示しました。機会3の調達と機会5の省エネ運転は、6節で述べる理由で表に入れていません。
| 機会 | 計算式 | 推定レンジ |
|---|---|---|
| 機会1:需要予測・S&OPによる 在庫適正化(運転資本) | 棚卸資産1兆1,379億円 × 回転日数の短縮幅÷現状日数 同社目標「83日→72日」(11日短縮=13.3%)を全達成した場合 ※棚卸資産は回転日数にほぼ比例するという簡便な前提で、実際は需要変動・製品構成の影響を受ける | 約1,500億円 参考:目標の半分(5.5日)なら約750億円※ (一回限りの資金) |
| 機会2:工場の予知保全・品質 | 対象規模:生産拠点130カ所以上・有形固定資産1兆4,645億円・製品保証引当金1,329億円 ベンチマーク:保全コスト5〜10%減・設備の稼働時間と可用性10〜20%向上(Deloitte) | 金額換算せず (保全費・品質コストの実額が非公表) |
| 機会4:IoT遠隔監視・アフターサービスを含む ソリューション事業の拡大(粗利) | 空調事業売上高4兆6,211億円 × ソリューション比率28%→40%(同社目標) =売上構成シフト約5,545億円 × サービス粗利率30〜50%(BCG:機器販売15〜25%の2倍) | 年 約1,700〜2,800億円 2030年度の目標比率を達成した場合 (粗利) |
| 機会6:生成AI・AIエージェントによる 全社の価値創出 | 連結売上高5兆150億円 × 1.4〜2.4% (McKinsey・先端製造業の価値創出ポテンシャル) | 年 約700〜1,200億円 相当 (価値創出) |
出典:ダイキン工業 決算短信・決算説明資料・「FUSION30」説明資料/McKinsey(需要予測・生成AIの各レポート)/BCG「Aftermarket Services Drive Growth」(2025年2月)/Deloitte「Making maintenance smarter」。推定レンジは本文に記した計算値を丸めた概数
生成AIの行の「相当」は、業界全体の売上高に対する価値創出の割合を同社の売上高に当てはめた換算であり、同社に実際に生じる金額ではないことを示します。
機会1の在庫の試算は、棚卸資産1兆1,379億円に、回転日数を縮める割合を掛けたものです。同社目標の83日から72日への11日短縮は、現状の83日に対して13.3%にあたります。1兆1,379億円に11を掛けて83で割ると1,508億円で、表では約1,500億円としました。目標の半分の5.5日(6.6%)なら754億円で、約750億円です。売上高5兆150億円に11日を掛けて365日で割る検算でも1,511億円で、同じ桁になります。在庫が減ればその分の資金を別の用途に回せますが、これは資金の戻りであり、利益が増えるという意味ではありません。機会2の予知保全は、改善率を掛ける元になる保全費や品質コストの実額が公開されていないため、金額にしていません。
機会4のソリューション事業の試算は2段階です。空調事業売上高4兆6,211億円に28%を掛けると約1兆2,939億円、40%では約1兆8,484億円です。その差の約5,545億円が、売上規模を2025年度のまま、比率だけを12ポイント動かした売上構成シフトです。これにサービスの粗利率30〜50%を掛けると1,664〜2,773億円になります。30〜50%は、BCGが示す機器販売の15〜25%を、弊社がそれぞれ2倍にして求めた値で、BCGの資料にある数字そのものではありません。最後に、機会6の生成AIの試算は、連結売上高5兆150億円に1.4〜2.4%を掛けたもので、計算値は702.1〜1,203.6億円です。
6. 試算の読み方と限界
まず、3つの試算は足し合わせてはいけません。在庫は一回限りの運転資本の圧縮、生成AIは毎年の価値、ソリューション事業は2030年度時点の粗利で、時間軸が異なります。一度きりの資金の戻りと毎年の価値を足すと、性質の違うものを合計することになり、施策の範囲が重なって同じ効果を二重に数えるおそれもあります。
在庫の試算は、実測されたベンチマークではなく、同社自身の目標を達成した場合の規模です。「半分」は、効果が目標の半分にとどまった場合に金額がどう動くかを見るための仮の置き方(感応度の確認)で、ベンチマークではありません。棚卸資産が回転日数に比例するという前提も簡便なもので、実際の在庫金額は需要の変動や製品構成で変わります。実際、2026年3月期末の棚卸資産は前期末から850億円増え、回転日数は前期の81日から83日へ動いています。
ソリューション事業の試算は、2025年度の売上規模のまま比率だけを動かした売上構成シフトに、産業機械メーカーの粗利率を代理値として掛けたものです。代理値とは、同社自身の値が公開されていないときに、代わりに当てはめる他の企業群の値です。ソリューション事業には機器の更新プロジェクトも含まれるため、すべてにサービスの粗利率が当てはまるとは限らず、上限側の目安として読む必要があります。また、この値は構成が移った売上に対する粗利の額で、同じ売上を機器販売で得た場合の粗利との差(増益分)ではありません。
同社の計画では、ソリューション事業による粗利増益効果を+4,200億円(2025→2030年度)としています。この計画値は、事業の成長分を含む粗利の増加額です。本表の試算は、成長分を含まない、構成が移った売上の粗利の額です。前提も金額の意味も違うため、両者は直接には比べられません。
生成AIの試算も代理値に頼っています。McKinseyの先端製造業には航空宇宙・防衛・自動車製造が含まれ、空調機器メーカーだけの値ではありません。同じレポートは、全業種を合わせた価値の約75%が顧客対応、マーケティングと営業、ソフトウェア開発、製品の研究開発の4機能に集まるとしています。先端製造業に限った値ではありません。製造・サプライチェーンの分野で生成AIが生む固有の価値は、従来のAI分析による価値より小さいとも述べています。示されているのは可能性の幅で、取り込める大きさは適用する業務の範囲で変わります。
同社が計画するオペレーション改革の収益改善効果2,000億円(5年累計)は、年平均にすると400億円です。この計画はAI活用を含むオペレーション改革の見込みで、中心は間接業務の効率化と労務費の抑制です。本表の試算は、業界全体の価値創出のポテンシャルを連結売上高全体に当てはめたもので、対象の範囲も金額の性質も違います。
調達は、支出の内訳が公開されていないため金額にしていません。省エネ運転は、効果が顧客側の光熱費に出るという受益者のずれがあります。同社には運用管理サービスの売上として間接的に表れると考えられるため、ソリューション事業の試算に含まれるものとして、別には数えていません。
最後に、本章で参照した公開情報から分からないことをまとめます。DK-CONNECTにつながる空調機の接続台数の実績や、工場・販売・流通在庫のデータを集める粒度と頻度は、本章で参照した資料では確認できませんでした。工場の工程データと市場の保守・修理の履歴が、社内でどこまで結びついているかも分かりません。同社の実際の需要予測の精度、保全費や品質コストの実額、サービスの粗利率、施策の適用範囲も同様です。本章の機会と試算は、こうした内部の状況を前提にしない、外部からの見立てです。
7. この章のポイント
ダイキン工業は2026年3月期に売上高5兆150億円、営業利益4,150億円で過去最高業績を更新し、売上の約9割を空調・冷凍機事業が占めています。需要の振れが生産配分と在庫に波及しやすい事業構造で、生産拠点や販売サービス網、クラウドにつながる業務用空調機から、多様なデータが生まれていると考えられます。弊社は6つの機会を並べ、そのうち3つの金額を試算しました。在庫は約1,500億円(一回限りの資金)、生成AIは年約700〜1,200億円相当(価値創出)、ソリューション事業は、2025年度の売上規模を固定して2030年度の目標比率を当てはめた場合に、年約1,700〜2,800億円(粗利)です。3つは性質と時間軸が違うため、足し合わせていません。6つの機会はいずれも、同社がFUSION30で掲げる重点テーマと同じ方向を向いています。
この章を深めたい方への参考書籍
『入門機械学習による異常検知』(井手剛、コロナ社):異常検知の基本的な考え方から、時系列データの異常検知、性能評価の方法までを、Rによる実践とともに解説した入門書です。章で取り上げた工場の予知保全や、空調機器の遠隔監視による故障予知を、どのようなデータから何を異常として見つけるかという手法の面から理解する助けになります。
『サブスクリプション』(ティエン・ツォ/ゲイブ・ワイザート 著、桑野順一郎 監修、ダイヤモンド社):売り切りから継続課金へ移るビジネスモデルについて、なぜ今サブスクリプションなのか、どう移行するのかを、継続課金の仕組みを提供する企業の創業者が説明した本です。章で取り上げたIoT遠隔監視とアフターサービスの収益化を、機器を販売した後も顧客との関係から収益を生む事業の形として考える手がかりになります。
第14章 セイノーホールディングス株式会社(西濃運輸/物流)
本章では、西濃運輸を中核とする物流グループのセイノーホールディングス株式会社(以下、セイノーHD)を扱います。対象とする決算期は2026年3月期で、主な資料は2026年5月14日に公表された決算短信と決算説明会資料です。本章の数値は、すべて2026年9月時点の公開情報に基づいています。その後に公表された決算で数値を更新することはしていません。
本章は公開情報(IR資料・ニュースリリース・報道)だけに基づく、弊社の外部からの試算と見解です。弊社とセイノーホールディングス株式会社との間に取引関係はなく、内部情報の提供も受けていません。記載した機会と試算は、業界ベンチマークを当てはめた場合の規模感の目安であり、実際の効果を保証するものではありません。同社の経営や業績を批評する意図はありません。
1. 何で稼いでいるか
2026年3月期のセイノーHDは、売上高(会社の決算上の売上)が8,130億円で前期比+10.3%、営業利益が376億円で前期比+25.8%でした。売上高に対する営業利益の割合である営業利益率は4.6%です。会社は、売上高・営業利益とも過去最高になったと説明しています。輸送事業が持つ車両は2026年3月末で27,102台、グループの従業員(就業人員)は31,408人です。
事業はセグメントと呼ばれる5つの区分に分けて開示されています。下の図と表のとおり、輸送事業が売上高6,309億円、営業利益274億円で、グループの中心です。売上高全体の77.6%、営業利益の7割超を輸送事業が稼いでいます。そのほかに、トラックや乗用車の販売を行う自動車販売事業、物品販売事業、不動産賃貸事業、情報関連や派遣などを含むその他の事業があります。表の▲は減少を示します。
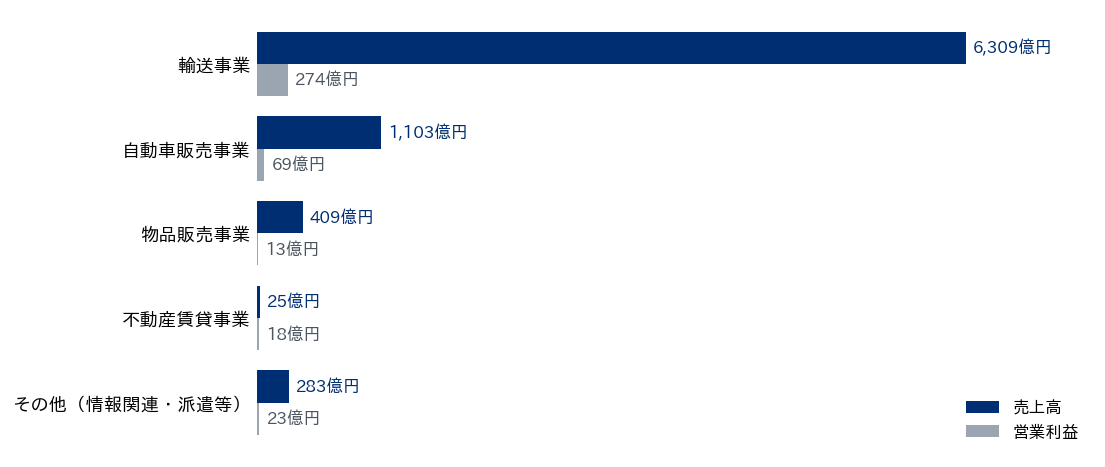
| セグメント | 売上高 | 前期比 | 営業利益 | 前期比 |
|---|---|---|---|---|
| 輸送事業 | 6,309億円 | +13.9% | 274億円 | +32.2% |
| 自動車販売事業 | 1,103億円 | ▲4.3% | 69億円 | ▲3.4% |
| 物品販売事業 | 409億円 | +5.5% | 13億円 | +12.4% |
| 不動産賃貸事業 | 25億円 | +4.3% | 18億円 | +4.6% |
| その他(情報関連・派遣等) | 283億円 | +5.8% | 23億円 | +24.1% |
出典:セイノーHD「2026年3月期 決算短信」(2026年5月14日)添付2〜3ページ・セグメント情報/「連結決算補足説明資料」1・7ページ(百万円単位の値を億円に四捨五入)
5つのセグメントの売上高と営業利益をそれぞれ合計しても、連結の売上高・営業利益とは一致しません。差の内訳は、本章で参照した範囲では確かめていません。
輸送事業の土台は、特積みと呼ばれる事業です。特積みは、複数の荷主の貨物を拠点で積み合わせ、決まった路線で運ぶ路線便の事業を指します。多くの荷主の小口の荷物を全国のターミナル(貨物を仕分ける拠点)で集め、方面ごとに積み替えて運びます。会社は、この特積みの優位性を維持しながら、ロジスティクス事業と貸切事業を成長エンジンと位置づけています。貸切は、トラックを1つの荷主が貸し切って運ぶ輸送で、複数の荷主の荷物を積み合わせる特積みとは運び方が違います。ロジスティクスは、輸送・保管・在庫管理などを全体として計画・管理する考え方です。本章では、同社が開示するロジスティクス事業を扱います。2026年3月期のロジスティクス売上(管理会計上の値)は1,640億円で前期比+42.9%、西濃運輸の貸切売上(同)は303億円で前期比+7.7%でした。
2026年3月期の増収には、2つの要因があります。1つは、2025年3月期第3四半期に連結子会社となったグループ会社、MDロジスの売上が、1年を通して加わったことです。もう1つは、会社が「適正運賃収受の進展」と説明する運賃面の改善です。適正運賃収受は、運送にかかる費用に見合った運賃を受け取ることを指す言葉です。一般便とミニ便は、西濃運輸が特積みの物量や単価を公表する際に使う区分の名称です。西濃運輸の一般便では、貨物1kgあたりの運賃であるkg単価が前期比+3.7%となりました。
一方で、西濃運輸の一般便とミニ便を合わせた日当りの物量は前年比99.4%でした。決算短信も、輸送事業の取扱貨物量について「前年実績を若干下回る水準」と説明しています。輸送事業の増益について、会社は「MDロジスの連結効果を除いても43億円の増益」と説明しています。物量がほぼ横ばいのなかで、MDロジスの連結効果に加え、単価の改善と運行便の効率化が増益に寄与した年と、弊社は整理しました。
自動車販売事業は減収減益でした。会社はその要因として、「メーカーの法規対応による供給制限の継続」「環境性能割の廃止に伴う登録時期の後ろ倒し」「過年度のメーカーの認証不正の影響」を挙げています。環境性能割は、自動車を取得するときにかかる税です。いずれも、会社の説明では、メーカーの供給や制度の変更に関わる要因です。
2. 会社が掲げる成長の方向性
セイノーHDは2023年6月12日に「中長期の経営の方向性〜ありたい姿とロードマップ2028〜」を公表しました。2026年3月期は、その3年目にあたります。ロードマップ2028は、ROE8.0%以上、営業利益率5.8%水準、売上高の年率4%水準のオーガニック成長+M&Aを目標に掲げています。ROE(自己資本利益率)は、自己資本(純資産のうち株主に帰属する部分)に対して、親会社株主に帰属する当期純利益がどれだけあるかを示す指標です。オーガニック成長は、買収による上乗せを除いた既存事業そのものの成長を指します。M&Aは、企業の合併・買収のことです。
| 指標 | 2026年3月期 実績 | ロードマップ2028の目標 |
|---|---|---|
| ROE | 5.6% | 8.0%以上 |
| 営業利益率 | 4.6% | 5.8%水準 |
| 売上高成長 | +10.3%(MDロジス連結効果含む) | 年率4%水準のオーガニック成長+M&A |
出典:セイノーHD「ありたい姿とロードマップ2028」(2023年6月12日)/「2026年3月期 決算説明会資料」5・6・26ページ
表の売上高成長+10.3%は、MDロジスの連結効果を含む1年間の前期比です。買収分を除いたオーガニック成長率とは定義が違うため、目標の年率4%水準とそのまま比べることはできません。2026年3月期のROEは5.6%でした。会社自身は決算説明会資料で、「ROE8%達成に向けては引き続き収益構造改革が必要と認識」と説明しています。そのうえで、2027年3月期についても「3期連続の増収・増益を計画」しています。
2023年のロードマップ2028の資料では、特積みの利益を伸ばす施策として「積載効率の向上・運行コストコントロール」を挙げています。積載率は、車両に積める量に対して実際に積んだ貨物の割合です。積載効率は、空車での走行も含めて、輸送の能力をどれだけ活用しているかを見る考え方です。同じ荷物をより少ない便で運べれば、燃料費や委託費が下がる方向に働き、利益率の改善要因になります。
2026年5月の決算説明会資料では、輸送事業を6つの領域に分け、それぞれに戦略部を置く体制が示されました。特積み(O.P.P.)戦略部、貸切戦略部、ロジスティクス戦略部、コールド戦略部、ラストワンマイル戦略部、国際戦略部の6つです。これに加えて、デジタル戦略室が設置されています。弊社は、これらの組織と関連する取り組みのうち次の4点を、データ・AIとの関連が深い領域と考えました。
- 特積み(O.P.P.)戦略部(括弧のO.P.P.まで含めて、1つの部の名称です)
- 貸切戦略部
- デジタル戦略室
- 共同配送の取り組みとしてのO.P.P.(次の段落で説明します)
O.P.P.は、オープン・パブリック・プラットフォームの略称です。会社は決算短信で、「社内外、業種の違い等を問わず連携した(オープン)、誰もが使える(パブリック)、物流プラットフォーム」と定義しています。決算短信は、「2024年問題」への継続的な対応として、O.P.P.の取り組みを通じて企業の垣根を越えた輸送の共同化を進めると説明しています。2024年問題とは、トラックドライバーの時間外労働に上限が設けられたことで、業界全体の輸送力が不足するおそれがある問題を指します。決算説明会資料には、九州西濃運輸とJPロジスティクスの共同配送や、福山通運との合弁会社TGL山陰による共同化の取り組みも示されています。
データの面では、会社はデジタル戦略の目指す姿を2段階で示しています。ステップ1が「自社データ基盤の構築」、ステップ2が「業界横断プラットフォーム」です。倉庫のWMS(倉庫管理システム)や輸配送のTMS(輸配送管理システム)、通関などの各種オペレーションデータを、統合データ基盤に集約する姿が描かれています。同業他社との連携の内容としては「共同輸配送・空車マッチング」を挙げています。会社はこの先に、「物流データプラットフォーマー」への進化を描いています。
戦略の施策には、「デジタル活用による省人化・最適化を通じたオペレーションの高度化」も掲げられています。公表戦略を弊社なりに整理すると、特積みの効率化とデータ基盤の構築を進め、成長エンジンと位置づけるロジスティクス・貸切を伸ばし、企業の垣根を越えた輸送の共同化を進める、となります。本章は、この公表戦略に沿ってデータ・AIの活用余地を探ります。
3. この事業の形から想定されるデータ
セイノーHDの事業は、特積みのネットワーク、27,102台の車両、貸切のマッチング、倉庫という4つの要素の組み合わせとして見ることができます。物流は、荷物が動くたびに伝票や到着の記録が作られることの多い事業です。下の表は、この事業構造から生まれると考えられるデータを、発生源と公開情報での裏づけとともに並べたものです。
| データ資産 | 発生源 | 公開情報での裏づけ |
|---|---|---|
| 貨物の発送・配達実績(重量・距離・方面) | 特積み全便 | 月次で物量(日当り)・kg単価の前年比を公表。重量・距離帯別の物量・単価の前年比も開示 |
| 運行便・配車データ | 幹線・集配の運行 | 1日5,900便・全国736拠点(2023年時点)。運行便の効率化を延べ38,700便と集計して公表 |
| 車両のテレマティクス(位置・運行状況を通信で把握する仕組み)・デジタコ(デジタル式運行記録計)のデータ | 車両27,102台 | 「健康管理データとデジタコ運転データの相関分析」の実証を公表 |
| 貸切のマッチング・空車データ | ハコベル(貨物のデジタルマッチングプラットフォーム) | 登録事業者 約2.5万社、登録車両 約8.0万台 |
| 倉庫の入出庫・在庫(WMS=倉庫管理システム) | ロジスティクス 床面積182万㎡ | 顧客(日本出版販売)向け物流基盤でのWMS×ASRS(自動倉庫)導入事例(生産性約3倍)を公表 |
| 顧客別・路線別の運賃と収益性 | 適正運賃収受 | 「路線別・顧客別収益性の可視化と不採算領域の是正」を戦略施策に明記 |
| 問い合わせ・伝票・手配の業務ログ | 営業・本部 | 「お問い合わせ業務の自動応対」「手配業務プロセスのAI化」に言及 |
出典:セイノーHD「2026年3月期 決算説明会資料」(2026年5月14日)16・17・19・29・33・38・41〜43・48ページ/「2026年3月期 決算短信」添付2ページ/連結決算補足説明資料7ページ/月次参考資料/「ありたい姿とロードマップ2028」(2023年6月12日)
1つ目は、貨物の発送・配達の実績です。同社は重量・距離帯ごとに単価の改善を説明しており、特積みの運賃は荷物の重さと運ぶ距離に関わります。運賃の請求や配達のために、荷物ごとに重量や発地・着地が記録されていると考えられます。
2つ目は、運行便と配車のデータです。ロードマップ2028の公表時点で、同社は1日5,900便の運行と全国736拠点を特積みの競争力として挙げていました。2026年3月期の西濃運輸の運行便の効率化は、延べ38,700便という単位で集計されています。内訳は、低積載の定期便を中心とする見直しが延べ29,900便、物量の波動に合わせた運休や運行体制の変更が延べ8,800便です。効率化の効果は、金額では21.5億円と示されています。
3つ目は、車両のテレマティクスとデジタコのデータです。テレマティクスは、車両の位置や運行状況を通信で把握する仕組みです。デジタコはデジタル式運行記録計の略で、走行のたびに速度や運転時間などを記録します。こうした機器を積んだ車両が多いほど、運転のデータも多くたまります。決算説明会資料には、実証の1つとして「健康管理データとデジタコ運転データの相関分析」が示されています。
4つ目は、貸切のマッチングと空車のデータです。ハコベルは、荷物を運びたい荷主と、空いているトラックを結びつける貨物のデジタルマッチングプラットフォームです。決算説明会資料では、登録事業者が約2.5万社、登録車両が約8.0万台と示されています。どの区間でどの車両が空いているかという情報は、マッチングの仕組みの中で扱われると考えられます。
5つ目は、倉庫の入出庫と在庫のデータです。ロジスティクス事業の倉庫の床面積は182万㎡で、このうち45万㎡はMDロジスの分です。倉庫でWMSを使っていれば、入荷・保管・出荷の動きが品目ごとに記録されます。同社は、顧客である日本出版販売向けの物流基盤で、WMSやASRS(自動倉庫)などを組み合わせた事例を公表しています。出荷明細の処理能力が1時間あたり90行から300行になり、生産性が約3倍になったという内容です。
同社自身も、強みを支える無形資産として「豊富な物流データ」と「物流ITシステム」を挙げています。前の節で触れたとおり、倉庫WMS・輸配送TMS・通関・外部システムのデータを1つに集約する姿も公表しています。2026年3月期には、西濃運輸でソフトウエアに15億円、省力機器他に21億円の設備投資が行われています。公開情報では、こうした投資と、データを集約する目指す姿のほか、データ活用の実証やAIの活用例も公表されています。一方、各データが社内でどの程度つながっているか、どの粒度で保存されているかは、本章で参照した資料では確認できません。
4. データ・AI活用の6つの機会
物流でよく取り上げられるデータ・AIの使い方を、セイノーHDの公表内容に当てはめ、6つの機会を並べました。6つとも、同社が公表している戦略(O.P.P.・デジタル戦略・6つの戦略部)と同じ向きの機会と、弊社は考えました。同社がすでに取り組んでいる領域も含まれますが、それらは同社も注力を明言している方向性として扱います。
機会1:物量予測と運行便編成の最適化
特積みは、日々の物量の波に合わせて運行便の数や組み合わせを決める事業です。物量が少ない日に普段どおりの便を出すと、荷台に空きの多い便が走ります。どの路線にどれだけの荷物が来るかを前もって予測できれば、便の編成を先回りして組めます。
3節で触れた延べ38,700便・21.5億円の効率化のうち、延べ8,800便は物量の波動に合わせた運休や運行体制の変更によるものです。物量に応じた運行の調整に関連する機会として、物量の予測を便の編成に活用する方向性が考えられます。同社が現在どう予測し、どう活用しているかは、6節の末尾でまとめて触れます。米国の経営コンサルティング会社McKinsey & Companyの記事では、AIによる需要予測で予測誤差を20〜50%削減できるとされています。予測誤差は、予測した物量と実際の物量のずれの大きさを指し、これが小さいほど便の過不足を減らしやすくなります。
国も、政府の中長期計画で、2030年度までに積載率を2019年度比で16%以上増加させる目標を掲げています。積載率は、トラックが積める量に対して実際に積んだ荷物の割合で、2節の積載効率と同じ方向の指標です。本章では、この16%以上の増加を、2019年度の積載率の1.16倍以上と読みます。5節の試算も、この読み方で計算しています。物量の予測は、積載率を上げる取り組みの前提の1つになり得ます。
機会2:配車・ルート最適化と共同配送
配車は、どの荷物をどの車両に載せ、どの順番で回るかを決める作業です。組み合わせの数は非常に多く、数理最適化と呼ばれる手法を使うと、走行距離や車両台数を抑える組み合わせを計算で探せます。片道だけ荷物を運んで帰りが空になる空車の便を、ほかの荷物で埋めることも、配車の大きなテーマです。
2026年5月の決算説明会資料では、西濃運輸が貸切専用の配車センターを6エリア8拠点で稼働させていること、2027年3月期には全18エリアへの設置を予定していることが示されています。配車センターには配車の判断が集まるため、その記録が残っていれば、配車の見直しに使える材料になります。さらに同社は、「積合せ貸切とハコベルのデジタルマッチングを活用」すると明言しています。ハコベルの登録車両約8.0万台と自社の輸送網を組み合わせた空車のマッチングは、同社が掲げる方向性と同じ向きです。
共同配送では、効果の数値が公表されています。九州西濃運輸とJPロジスティクスは、2024年4月から九州5地域で共同配送を始めました。この取り組みで、総走行距離111,600km/年の削減効果を公表しています。共同配送は、配車の計算対象を自社の外まで広げる取り組みです。
機会3:ターミナルの作業計画と自動化
ターミナルは、集めた荷物を方面ごとに仕分け、幹線の便に積み替える拠点です。入荷の量を前もって予測できれば、仕分け作業の人員のシフトを必要な時間帯に厚く組むことができます。
有価証券報告書では、西濃運輸の設備の新設計画として、市川支店(ターミナル)・岡山支店・名古屋南支店と、自動仕分機2基が示されています。国は、2030年度までにトラックドライバー1人当たりの荷待ち・荷役作業等の時間を、2019年度比で年間125時間以上削減する目標を掲げています。荷待ちはトラックが積み降ろしの順番を待つ時間、荷役は荷物を積み降ろしする作業を指します。拠点での荷待ち・荷役時間の短縮は、この国の目標と同じ向きの取り組みです。入荷予測に基づく仕分けのシフト最適化は、その短縮を支える手段の1つになり得ます。
倉庫の側の事例として3節で触れた生産性約3倍は、顧客向けの物流基盤での実績であり、同社の自社ターミナルでの実績ではありません。
機会4:車両27,102台のテレマティクス
テレマティクスのデータには、主に3つの用途があります。1つ目は予知保全で、異常の兆しを走行データから捉え、故障する前に整備することを指します。2つ目は安全運転で、運転の傾向から事故のリスクを見つけます。3つ目は燃費で、エコドライブの指導に使います。
決算説明会資料には、「健康管理データとデジタコ運転データの相関分析」と、「分析結果を運行管理に反映し、事故リスク低減につなげる検証」を含む実証が示されています。
燃費については、トラック運送事業者の業界団体である全日本トラック協会(以下、全ト協)の事例集に、長距離中心で10t車60台の事業者の例があります。この事業者は以前からデジタコを導入していましたが、運転内容には特別な活用をしていませんでした。デジタコとドライブレコーダー(走行中の映像を記録する装置)を活用し、エコドライブの指導と燃費の公表を行った結果、「燃費が全体で10%改善できた」と紹介されています。
関連する規模として、2026年3月期の車両への設備投資は91億円、連結の燃料費は178億円です。
機会5:料金・収益管理の高度化
運賃の決め方をデータで高度にする取り組みは、レベニューマネジメントと呼ばれます。限られた輸送力を、どの顧客・どの路線・どの重さの荷物に、いくらで振り向けるかを管理する考え方です。顧客や路線ごとの採算を細かく把握できれば、運賃の交渉と物量の確保を両立させやすくなります。
西濃運輸の一般便のkg単価は、2026年3月期の第4四半期に、22年度(2023年3月期)の同じ時期と比べて110.5%まで上がりました。会社は2026年3月期について、「各重量・距離帯での単価改善により3.7%の単価上昇」と説明しています。
同社は、「路線別・顧客別収益性の可視化と不採算領域の是正」を戦略施策として掲げています。この施策には、運賃・原価・物量のデータを路線と顧客の単位で結びつけることが必要になると考えられます。そのため、前の節で触れた統合データ基盤の用途の1つになり得る領域です。
機会6:生成AIによる伝票・問合せ・本部業務
生成AIは、文章の作成や要約、問い合わせへの回答など、言葉を扱う業務を得意とするAIです。物流の本部業務には、伝票の確認や問い合わせ対応、手配など、定型のやり取りが多く含まれます。AIエージェントは、こうした業務を指示に沿って複数の手順にわたって実行するAIの仕組みを指します。
同社は「物流業界初のAIエージェントの構築」を掲げています。2025〜2026年は現場AIの段階と位置づけられ、2027〜2030年の実行型エージェントの段階へと続きます。決算短信は、お問い合わせ業務の自動応対などを、デジタル技術やAIの活用による省人化の取り組みとして挙げています。デジタル戦略の全体像には「手配業務プロセスのAI化」も含まれます。
同社のグループには連結子会社が91社あります。各社の本部業務や文書業務に同じ仕組みを広げていく余地があると、弊社は考えます。
5. 規模感の試算
6つの機会のうち、公開されている数値で金額の規模を見積もれる3つについて、試算を行いました。表の金額は、機会1と機会4が費用の削減の規模、機会6が業界ベンチマークによる価値創出(生産性の向上)の規模です。いずれも、売上や利益の増加額ではありません。
試算では、同社が公表している指標(KPI、重要業績評価指標)に、国の目標値・業界事例・他業種のベンチマークを当てはめました。同社の実際の積載率やデジタコの導入率は公表されていないため、どの試算も幅で示しています。表の傭車料は、外部のトラック会社に輸送を委託する傭車の費用です。中継料は、中継拠点を経由する際の費用を指します。
| 機会 | 計算式 | 推定レンジ |
|---|---|---|
| 機会1:積載効率の向上による 便数に応じて動く費用(傭車料・中継料・燃料費)の削減(西濃運輸単体) | 傭車料・中継料・燃料費の合計1,296億円 × 便数削減余地13.8%(国の目標である積載率の2019年度比16%以上増加を、同一物量に換算) × 上積み割合25〜50%(弊社の仮置き。同社の公表値ではない) | 年 約45〜90億円 (費用削減) |
| 機会4:テレマティクスによる 燃料費の削減(連結) | 連結燃料費178億円 × 燃料費の削減率5〜10%(弊社の仮定。上限は全ト協事例「燃費が全体で10%改善できた」を参考にした。事例はデジタコ導入済みの1社が活用と指導で改善した例。下限5%は、事例が1社のものであることを考えて弊社が仮に置いた値) | 年 約9〜18億円 (費用削減) |
| 機会6:生成AIによる全社の価値創出 (他業種ベンチマークの流用) | 連結売上高8,130億円 × 1.2〜2.0% (McKinsey・小売/消費財業界の価値創出ポテンシャル) | 年 約100〜160億円 相当 (参考値・価値創出) |
出典:セイノーHD 決算説明会資料・連結決算補足説明資料/関係閣僚会議「2030年度に向けた政府の中長期計画」/全日本トラック協会「ITベスト事例集」CASE19/McKinsey「The economic potential of generative AI」(推定レンジは本文の計算値を丸めた表記)
表の推定レンジにある相当という語は、生成AIがもたらしうる生産性向上の価値を、売上高に対する割合を使って金額に換算した値であることを示しています。売上が増える額ではありません。
1つ目の積載効率の試算は、3つの数字を掛け合わせています。最初の数字は対象となる費用です。西濃運輸単体の傭車料983億88百万円、中継料217億16百万円、燃料費94億85百万円を足すと、1,295億89百万円になります。これを1,296億円と表記しました。本試算では、この3つをいずれも便の数に応じて増減する費用とみなしました。
2つ目の数字は、便数を減らせる余地です。国は積載率を2019年度比で16%以上増加させる目標を掲げています。積載率が16%増えれば、1便あたりに積める荷物が1.16倍になるので、同じ荷物をより少ない便数で運べます。必要な便数はもとの1÷1.16倍になり、1からこれを引くと、便数は約13.8%減る計算です。対象の費用が便数に比例して減ると仮定して、この13.8%を掛けています。
3つ目の数字は、上積み割合25〜50%です。同社の現在の積載率は公表されていないため、国の目標までの残りがどれだけあるかは分かりません。そこで、目標全体を便数に換算した13.8%に対して、同社がこれから上積みできる割合を25〜50%と置きました。計算では、目標までの残りの量を先に求めることはせず、13.8%にこの割合をそのまま掛けています。13.8%への換算は、車両に積める量や輸送の距離などが変わらないという単純化を置いたものです。割合を低めに置いたのは、同社が2026年3月期にすでに運行便の効率化を進めており、目標の一部がすでに達成されている可能性があるためです。この25〜50%は弊社の仮置きであり、同社の公表値ではありません。1,296億円に13.8%と25〜50%を掛けると、計算値は44.7〜89.4億円になり、これを年 約45〜90億円と表記しました。
2つ目の燃料費の試算は、連結の燃料費178億円に、燃料費の削減率5〜10%を掛けたものです。この5〜10%は、弊社が仮に置いた値です。上限の10%は、全ト協の事例集にある「燃費が全体で10%改善できた」という事例を目安にしました。ただし、燃費の改善率と燃料費の削減率は同じものではありません。燃費を1リットルあたりの走行距離で測る場合、燃費が10%良くなっても、同じ距離を走るのに必要な燃料は約9%しか減りません。本章の上限10%は、事例の値を計算で直したものではなく、目安としてそのまま使った値です。下限の5%は、事例が1社のものであることを考えて置きました。計算値は8.9〜17.8億円で、年 約9〜18億円と表記しました。
3つ目の生成AIの試算は、連結売上高8,130億円に1.2〜2.0%を掛けたものです。この1.2〜2.0%は、McKinseyが2023年6月のレポートで示した、小売・消費財業界向けの値です。値の性質は6節で説明します。計算値は97.6〜162.6億円で、年 約100〜160億円 相当と表記しました。
6. 試算の読み方と限界
まず、3つの試算は足し合わせてはいけません。施策の間で効果が重なるためです。1つ目の試算の対象費用には西濃運輸の燃料費が含まれ、2つ目の試算の連結燃料費にも同じ燃料費が含まれています。2つを足すと、同じ燃料費の削減を二重に数えることになります。生成AIの試算も全社の業務を対象にした大づかみな値なので、ほかの2つと範囲が重なります。
次に、3つの試算は性質が違います。積載効率と燃料費の試算は費用の削減額の目安、生成AIの試算は価値創出の規模の目安で、売上の増加額ではありません。いずれも、導入や運用にかかる費用を差し引いた利益や投資採算の試算ではありません。
積載効率の試算で使った13.8%と25〜50%の性質にも注意が要ります。13.8%は、国の目標である積載率16%以上の増加を、同じ物量を運ぶ便数の減少に置き換えた計算上の値です。国の目標は業界全体に向けたもので、同社個別の目標ではありません。25〜50%は、同社の2019年度と現在の積載率が公表されていないなかで、目標までの残りを確かめずに幅で置いた弊社の仮置きです。費用が便数に比例して減るという仮定も、実際には固定的な費用があるため、上限側に寄った見方です。
積載効率の試算の対象費用は、西濃運輸単体の傭車料・中継料・燃料費の全額です。幹線の便に関わる部分だけを切り出した値ではなく、グループのほかの会社やMDロジスの分も含めていません。対象費用は2026年3月期の実績の費用なので、同期に西濃運輸が実現した運行便の効率化21.5億円を経た後の金額です。したがって試算の年 約45〜90億円は、この21.5億円を含むものではなく、その先の削減の規模を見積もったものです。桁の目安として見ると、試算は21.5億円の2〜4倍の水準で、同じ桁に収まっています。ただし、試算の額が実現できることを示すものではありません。
燃料費の試算の5〜10%は、上限が業界事例(全ト協CASE19)、下限が弊社の仮置きです。上限の事例は、長距離中心で10t車60台の事業者という1社の例です。車両の構成や走り方が違えば、同じ改善率になるとは限りません。また、西濃運輸の軽油使用量は前年比▲2.8%と減っています。この値は西濃運輸単体のもので、試算の対象の連結燃料費とは範囲が違います。
生成AIの1.2〜2.0%は、McKinseyが小売・消費財業界について推計した値です。生成AIがもたらしうる価値(生産性の向上)を、業界全体の年間売上高に対する割合で示しています。企業が実際に得た効果の平均でも、特定の業務だけの効果でもありません。運輸・物流業界に固有の値は確認できていないため、他業種の値を代理として流用した参考値として扱います。ベンチマークが示すのは価値を生み出せる可能性の大きさであり、そのまま利益の増加になるわけではありません。
機会4のうち、予知保全と安全運転は金額に換算していません。整備費や事故に関わる費用の公表値がなく、物流向けの改善率のベンチマークも一次資料で確認できたものがなかったためです。対象となる規模として、27,102台の車両と2026年3月期の車両投資91億円を示すにとどめました。6つの機会のうち、金額に換算したのは上の3つの試算だけです。
最後に、本章で参照した資料では確認できないことをまとめます。1つ目は、軽油使用量が減った要因と、燃費の改善による追加の削減余地です。2つ目は、同社が物量をどう見込んで便を組んでいるか、ターミナルの作業データをどう記録・活用しているかです。3つ目は、グループ全体でのデジタコ等の搭載率、データの連携・保存の詳細、生成AIを適用している業務の範囲の全容です。本章の機会と試算は、事業の構造と公表された計画から読み取れる範囲の整理です。
7. この章のポイント
セイノーHDは、会社の説明では2026年3月期に売上高・営業利益とも過去最高となり、売上の77.6%を輸送事業が稼いでいます。月次の物量・単価の公表、27,102台の車両、統合データ基盤の目指す姿の公表など、データ活用につながる事業の構造と計画が公開情報から確認できます。3つの試算は、費用の削減が年 約45〜90億円(積載効率)と年 約9〜18億円(燃料費)、別枠の価値創出の参考値が年 約100〜160億円 相当(生成AI)です。機会の大半は、同社が掲げるロードマップ2028・デジタル戦略・O.P.P.と同じ向きであり、本章は公表戦略に沿って活用の余地を整理したものです。
この章を深めたい方への参考書籍
『ロジスティクス4.0』(小野塚征志、日本経済新聞出版社):人手不足など物流の足元の課題と、倉庫作業のロボット化やAIによる需要予測といった技術の広がりを踏まえ、技術革新の先にある物流ビジネスの変化と、企業が取り組むべき事項を解説した本です。章で取り上げた物量予測、配車・ルート最適化、ターミナルの自動化の機会を、物流業界全体の変化の中に位置づける助けになります。
『物流危機は終わらない』(首藤若菜、岩波書店):安く早く届くことが当たり前になった物流を支えるドライバーの労働の実態を描き、物流を維持するコストを誰が負担すべきかを問う本です。章で取り上げた料金・収益管理や、荷待ち・荷役時間の短縮の機会を、物流の担い手の働き方という面から考える背景になります。
第15章 セコム株式会社(警備・安全サービス)
本章では、セコム株式会社を取り上げます。対象は2026年3月期で、同社の年度は4月から翌年3月までです。数値はすべて2026年9月時点の公開情報に基づき、その後の決算では更新していません。
本章は公開情報(IR資料・ニュースリリース・報道)だけに基づく、弊社の外部からの試算と見解です。弊社とセコム株式会社との間に取引関係はなく、内部情報の提供も受けていません。記載した機会と試算は、業界ベンチマークを当てはめた場合の規模感の目安であり、実際の効果を保証するものではありません。同社の経営や業績を批評する意図はありません。
1. 何で稼いでいるか
2026年3月期の連結売上高(会社の決算上の売上にあたります)は1兆2,568億円で、前期から4.7%増えました。営業利益は1,603億円で11.1%の増益となり、売上高営業利益率は前期の12.0%から12.8%に上がりました。売上高営業利益率は、売上高に対する営業利益の割合です。経常利益は1,821億円(+4.0%)、親会社株主に帰属する当期純利益は1,126億円(+4.2%)です。経常利益は、営業利益に本業以外の金融の収支などを加えた利益です。親会社株主に帰属する当期純利益は、税金などを差し引いた最終的な利益のうち、親会社の株主の取り分を指します。
決算短信は「当期の売上高、営業利益、経常利益および親会社株主に帰属する当期純利益はいずれも過去最高」と説明し、「連結売上高はすべての事業セグメントの増収」とも述べています。売上高と各利益の億円の値は、決算短信本文の表記に合わせて億円未満を切り捨てています。
下の図と表は、セグメントごとの外部顧客向け売上高と営業利益を並べたものです。外部顧客向け売上高とは、グループ内の他のセグメントへの売上を除いた、社外の顧客への売上を指します。表の▲は減少を示します。
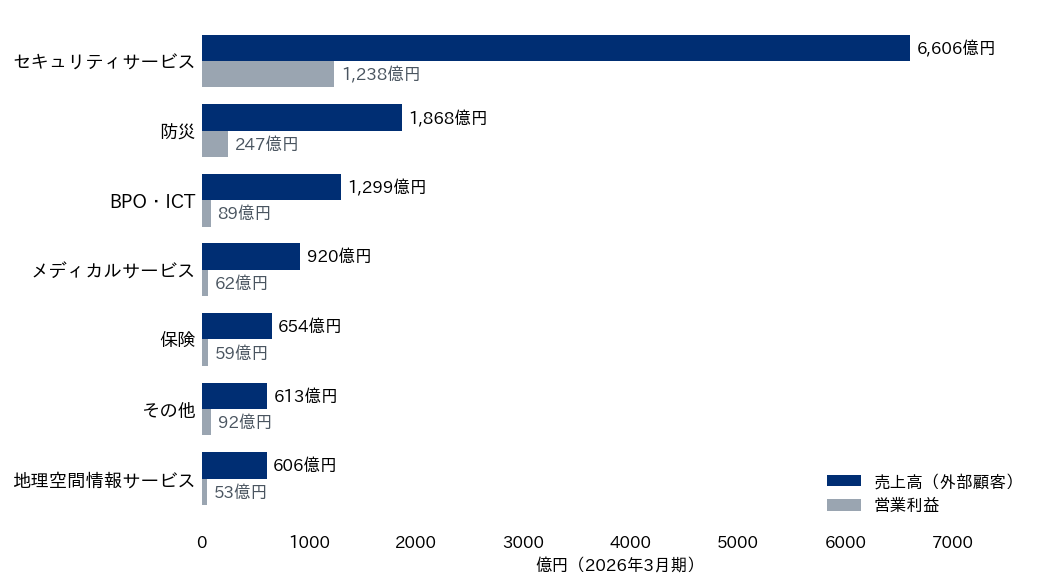
| セグメント | 売上高(外部顧客) | 前期比 | 営業利益 | 前期比 |
|---|---|---|---|---|
| セキュリティサービス | 6,606億円 | +4.3% | 1,238億円 | +7.7% |
| 防災 | 1,868億円 | +5.5% | 247億円 | +23.1% |
| メディカルサービス | 920億円 | +6.8% | 62億円 | +15.6% |
| 保険 | 654億円 | +10.2% | 59億円 | +41.2% |
| 地理空間情報サービス | 606億円 | +3.9% | 53億円 | +55.9% |
| BPO・ICT | 1,299億円 | +1.1% | 89億円 | ▲1.9% |
| その他 | 613億円 | +7.6% | 92億円 | +7.6% |
出典:セコム「2026年3月期 決算短信」(2026年5月12日)サマリー1ページ・添付2〜4・19〜20ページ/「2026年3月期 決算説明資料」8・10ページ/SECOM REPORT 2025 15ページ(億円の値は決算短信本文の表記どおり)
外部顧客向け売上高の構成比で見ると、52.6%をセキュリティサービス事業が占め、同事業のセグメントの営業利益は1,238億円です。表の各セグメントの営業利益を足した合計は、連結営業利益1,603億円と一致せず、それを上回ります。差の内訳は本章で参照した範囲では確かめていないため、1,238億円は連結営業利益の内訳ではなく、セグメント単位の値として読みます。表のBPOは企業の業務を外部から受託するサービス、ICTは情報通信技術を指します。
決算短信は、同事業の増収要因も挙げています。その内容は「事業所向け・家庭向けのセントラライズドシステム(オンライン・セキュリティシステム)の販売が堅調に推移したことおよび価格改定(値上げ)の影響や、常駐警備サービスの増収」です。決算短信は、セントラライズドシステムを括弧の中でオンライン・セキュリティシステムと言い換えています。
増収要因の最初に挙がるオンライン・セキュリティシステムは、機械警備と呼ばれる警備の形です。機械警備とは、契約先に設置したセンサーが異常を検知し、コントロールセンターの管制員が確認して、緊急対処員が現場へ駆けつける警備の形です。人が常に現場に立つ常駐警備と違い、センターと出動拠点の網で多数の契約先を受け持つ仕組みです。
同事業のセキュリティ契約収入は5,551億円で、連結売上高の44%にあたります。セキュリティ契約収入は、決算短信のセグメント情報が同事業の売上の内数として示す、警備の契約による収入です。統合報告書は「オンライン・セキュリティシステムは特に限界利益率が高く、規模の経済が働くビジネスモデル」であり、「契約件数増加により収入が積み上がる安定的な収益構造」と説明しています。限界利益率とは、売上高から変動費を差し引いた限界利益が、売上高に占める割合です。監視の設備や出動拠点の網は、一定の設備能力の範囲では、契約が1件増えても費用はそれほど増えないため、一般にこの比率が高くなります。
セキュリティ契約の件数は、2026年3月末時点のグループ合計(持分法適用関連会社を含む)で386.9万件です。持分法適用関連会社とは、連結子会社ではないものの、出資の割合に応じて損益を取り込む関連会社です。内訳は、国内の事業所向けが100.4万件、国内の家庭向けが166.4万件、国内のその他契約が12.0万件、海外が108.1万件で、国内の合計は278.8万件です。国内の事業所向けと家庭向けを合わせた件数のうち、家庭向けが約6割を占めます。
2. 会社が掲げる成長の方向性
同社は中期の計画「セコムグループ Road Map 2027」で、2027年度(2028年3月期)の数値目標を掲げています。連結売上高1兆2,500億円以上、連結営業利益1,600〜1,800億円、配当性向45%前後、ROE10%です。Road Map 2027は2023〜2027を期間とする計画で、資料内に公表日の記載はありません。ROEは自己資本利益率のことで、株主の資本に対してどれだけの利益を上げたかを示します。配当性向は、利益のうち配当に回す割合です。下の表は、この目標と2026年3月期の実績を並べたものです。
| 指標 | 2026年3月期 実績 | Road Map 2027 目標(2027年度=2028年3月期) |
|---|---|---|
| 連結売上高 | 1兆2,568億円 | 1兆2,500億円以上 |
| 連結営業利益 | 1,603億円 | 1,600〜1,800億円 |
| ROE | 8.7% | 10%(決算説明資料も「2028年3月期のROE目標 10%」) |
出典:セコム「セコムグループ Road Map 2027」6〜16ページ/「2026年3月期 決算説明資料」25〜26ページ/「セコムグループ2040年ビジョン」(2026年5月策定)/決算短信 添付6ページ
表で2027年度を2028年3月期としたのは、次の照合によります。Road Map 2027が「2022年度(実績)」とする売上高11,013億円と営業利益1,367億円は、統合報告書にある2023年3月期の値と一致します。決算説明資料の「2028年3月期のROE目標 10%」とも同じ年度になります。
実績と並べると、売上高1兆2,568億円は目標の水準を上回り、営業利益1,603億円は目標レンジの下限に達しています。ROEは8.7%で、目標の10%に向けて途上にあります。決算説明資料は、ROEを高める取り組みとして「クラウド活用や警備DXの推進による業務効率の改善」を挙げています。
Road Map 2027は、策定の背景に「労働力人口の減少」「高齢化の進行」「自然災害の頻発化・激甚化」などを挙げ、次のような重点施策を並べています。
- みまもりクラウド:センシング(センサーで状態を測ること)、異常検知、ヘルスケアデータ
- 法人向け「AZ」を軸としたオープンなクラウドサービス:「多様な操作デバイスとのリンク・AIの実装等」
- 安全商品のSaaS化:VSaaS、ACaaS、IoTaaS、「AIイベント検知」
- 警備DX:ロボティクス、ウェアラブル、情報処理
- 海外事業:「将来的には海外売上高比率10%を目指す」
- BPO・ICT:データセンター、SaaS、コンタクトセンター
AZは、決算短信が事業所向けのシステムセキュリティとして挙げる同社の商品の名称です。SaaSは、ソフトウエアの機能をインターネット経由でサービスとして利用する形態です。同社は安全商品について「SaaS化」を掲げています。VSaaSは映像監視、ACaaSは入退室管理、IoTaaSはインターネットにつながる機器を、それぞれクラウドサービスとして提供する形態を指します。警備DXは、ロボットや身につける機器、情報処理の技術を警備の現場に取り入れる同社の施策です。このうち、みまもりクラウド、AZを軸としたクラウド、安全商品のSaaS化、警備DXの4つを、弊社はデータ・AIとの関連が深い領域と考えました。なお、顧客の所在地で分けた地域別の売上高では、日本以外(その他の地域)が682億円で、連結の5.4%です。
2026年5月には「セコムグループ2040年ビジョン」が策定されました。決算短信は、このビジョンが目指すサービスを「インシデント前の予兆を捉え、あらゆる不安の発生に先回りするプロアクティブ(事前対応型)」と紹介しています。中心にある言葉は「先回りの安心」で、ビジョン本体は「多くの接点で得られるデータとサービスを融合して予兆を捉え、『先回りの安心』を実現します」と述べています。
2026年5月公表の決算説明資料は、2026年度から2027年度(2027年3月期から2028年3月期)の資金配分の計画を示しています。計画では、営業キャッシュ・フロー3,900億円に対し、基盤投資を1,300〜1,400億円程度、成長投資を700〜1,500億円程度としています。営業キャッシュ・フローとは、本業の営業活動で生じた現金の出入りの差額です。成長投資の説明には「人の力と先進テクノロジーの融合」「M&Aを含む」とあり、M&Aは企業の合併・買収を指します。2026年5月公表の2027年3月期の業績予想は、売上高1兆3,135億円(+4.5%)、営業利益1,655億円(+3.2%)です。
以上の公表戦略を弊社なりに整理すると、センサーとオペレーションの強みにデータ・AIを重ねて「先回りの安心」へ広げる、という方向になります。本章は、この公表戦略に沿ってデータ・AIの活用余地を探索します。
3. この事業の形から想定されるデータ
同社には、386.9万件の契約、全国約2,500カ所の緊急発進拠点、24時間の監視を担うコントロールセンターがあります。拠点数は統合報告書2025年版の記載です。保険と医療の事業も含めたこの組み合わせからは、次のようなデータが生じうると考えられます。公開情報で確かめられるのは、こうしたデータが生じうる事業の仕組みや製品までです。実際にどの範囲で記録されているか、データの量や保存の仕方、社内での使われ方は、公開情報からは分かりません。
| データ資産 | 発生源 | 公開情報での裏づけ |
|---|---|---|
| センサーの異常信号・警報の履歴 | 契約先の機器→コントロールセンター | 機器を通信回線でコントロールセンターにつなぎ監視。契約件数386.9万件(海外・その他契約・持分法適用関連会社を含むグループ合計) |
| 緊急対処の出動記録(場所・所要時間・結果) | 緊急発進拠点約2,500カ所 | 「業界最多となる全国約2,500カ所の緊急発進拠点に配備された緊急対処員」 |
| 監視カメラの映像・AI検知イベント | セコムAIカメラ・AI行動検知・VMS(映像管理システム) | VMSは国内外25社・600機種以上を統合管理。AI行動検知は既設カメラ最大30台を解析 |
| 警報機器の設置・保守・故障の履歴 | 機器製造〜設置〜メンテナンスまで一貫 | 「機器は基本的にレンタルで提供」。警報機器及び設備の残高922億円 |
| 契約・顧客データ(期間・料金・業種・更新) | 事業所・家庭・海外の契約管理 | 「5年契約を基本とし、以降1年ごとに自動更新」。未収契約料(計上済み・未回収)501億円・前受契約料(受領済み・未計上)390億円 |
| 保険の契約・事故・支払データ | 保険事業(火災・自動車・医療) | 保険契約準備金1,930億円。「火災保険セキュリティ割引」など警備契約と連動した商品 |
| 在宅患者のバイタルデータ | セコムVitalook(遠隔診療支援) | バイタルデータをデータセンターに収集・蓄積 |
| 問い合わせ・応対ログ | コンタクトセンター(TMJ:コンタクトセンターなどのBPOを担う連結子会社) | TMJは生成AIで「最大50%の問い合わせ削減をめざし」 |
出典:SECOM REPORT 2025 15・30〜33・38〜39・43・85ページ/セコム「2026年3月期 決算短信」添付8〜9・16ページ/「2026年3月期 決算説明資料」10ページ/「セコムグループ2040年ビジョン」10ページ
警報の履歴と出動記録は、機械警備の仕組みに沿って生じうるデータです。統合報告書によると、機器の信号は通信回線でコントロールセンターに届き、管制員が異常信号を把握し、緊急対処員が最寄りの緊急発進拠点から駆けつけます。この流れが記録されていれば、いつ、どの契約先の、どの機器から信号が届き、どの拠点から何分で到着し、現場で何があったかという記録になります。緊急発進拠点は、緊急対処員が待機し、警報を受けて現場へ向かう出発点です。
映像とAIの検知結果は、同社のAI関連の製品が扱うデータです。統合報告書によると、「セコムAIカメラ」は侵入・滞留・混雑を検知し、「セコムAI行動検知システム」は既設のカメラ最大30台を解析して暴力行為や転倒などを検出します。VMSは国内外25社・600機種以上のカメラを統合して管理できるとされています。メーカーの異なるカメラの映像を、1つの仕組みでまとめて扱うための製品です。
機器の履歴は、機器の提供の形と関係します。統合報告書には「機器は基本的にレンタルで提供」とあり、研究開発から機器製造、設置工事、監視、緊急対処、メンテナンスまでを一貫して担うと説明されています。機器の提供から保守までを一貫して担うことは、設置から保守、故障、交換までの各段階の記録を結び付けて活用する可能性を考える手がかりになります。実際の保存先や連携の状況は、本章で参照した資料では確認していません。
契約データは、「5年契約を基本とし、以降1年ごとに自動更新」という契約の形に沿って、契約期間や更新の記録として生じうるものです。表の未収契約料は、売上として計上したがまだ受け取っていない契約料、前受契約料は、受け取ったがまだ売上として計上していない契約料です。いずれも一般的な会計上の意味で説明しています。保険契約準備金は、将来の保険金の支払いに備えて保険会社が積み立てる負債です。バイタルデータは、脈拍や血圧などの生体情報を指します。
この事業では、機器は基本的にレンタルで提供される同社の資産であり、センサーから出動、保守までを同社が一貫して担うと説明されています。そのため、記録が残されていれば、各段階のデータを結び付けて活用しやすい構造と考えられます。2026年3月期の警報機器及び設備等の取得による支出は年間705億円、無形固定資産の取得は年間201億円、ソフトウエアの残高は243億円です。2040年ビジョンは「センサー技術とオペレーションに長けたセコムだからこそ、プロアクティブなサービスを生み出せる」と述べています。
4. データ・AI活用の6つの機会
フィールドサービス(現場に人が出向くサービス業)と継続契約型のビジネスには、データ・AI活用の定番のユースケースがあります。弊社はそれらをセコムの文脈に当てはめ、6つの機会を並べました。6つとも、同社が公表する方針(Road Map 2027、2040年ビジョン、警備DX)と方向が一致します。同社がすでに取り組んでいる領域は、同社も注力を明言している方向性として扱います。
機会1:緊急対処の需要予測と拠点・隊員配置
緊急対処は、いつ、どこで、どれだけ発生するかが日々変わる現場業務です。一方で、拠点に待機する人数や巡回の予定は、あらかじめ決めておく必要があります。需要が変動するのに配置が固定的だと、ある時間帯には人手が余り、別の時間帯には足りなくなります。警報と出動の履歴から時間帯別・エリア別の出動需要を予測できれば、約2,500カ所の緊急発進拠点の待機人数や、巡回・保守の組み方を見直す材料になります。
米国の経営コンサルティング会社BCG(ボストン コンサルティング グループ)は、AIを活用したフィールドサービスの企業で、生産性が10〜15%向上し、効果性が10%改善したと報告しています。同じく米国の経営コンサルティング会社Bain & Companyは、調査した現場で実作業に使われた時間が「less than 50 percent」(50%未満)だったと報告しています。実作業以外の時間が半分を超えていたことになり、移動や待機の組み方を見直す余地を考える材料になります。同じ報告は、米国の電力会社が生産性を20〜30%高める目標を設定した例も紹介しています。ただし、両社の値は保守・修理など現場に出向く業務全般のもので、警備の緊急対処に固有の値ではありません。
機会2:センサー×AIによる警報の判別
機械警備では、センサーの信号を管制員が確認し、必要に応じて緊急対処員を出動させます。異常の見逃しを避けることを重視する仕組みでは、一般に、実際には異常でない信号も含まれやすくなります。米国司法省の部局COPSが発行した警察向けの手引きでは、警報による通報の94〜98%が誤報とされています。これは米国で警察が対応した通報の値であり、同社の値ではありません。
信号のパターン、カメラの映像、時間帯、その契約先の過去の履歴を組み合わせれば、ある警報が実際の異常である確からしさをAIで推定し、管制員に示せます。最終的な判断は管制員が行い、AIは判断の材料をそろえる役割です。同社はRoad Map 2027で「AIイベント検知」を掲げ、セコムAIカメラやセコムAI行動検知システムを提供しており、警報の判別はその延長線上にあります。実際の異常でない警報への出動が減れば、機会1で予測する出動需要の中身も変わります。
機会3:警報機器の予知保全と保守巡回計画
予知保全とは、機器の状態データから故障の予兆を検知し、故障する前に保守する手法です。決まった周期で点検する定期保全や、壊れてから直す事後保全と比べ、必要な機器に必要な時期だけ手を入れられる点に特徴があります。同社の警報機器は基本的にレンタルで提供される同社の資産で、警報機器及び設備(純額)の残高は922億円です。通信状態、電池、故障の履歴が記録されていて予兆をとらえられれば、突発の故障対応を減らし、保守の巡回を計画的に組める可能性があります。
PwC(会計・コンサルティング)とMainnovation(保守分野のコンサルティング会社)は、2018年に予知保全の調査をまとめています。ビッグデータ解析による予知保全を導入済みの企業の平均で、コスト削減12%、老朽資産の寿命延長20%が報告されています。機器の寿命が延びれば、同じ台数を維持するために毎年入れ替える台数が減り、更新の投資を平準化できます。同社グループでは、防災セグメントの能美防災がドローン搭載の煙感知器加煙試験器を開発し、2025年春に保守サービスの契約先で運用を開始したと統合報告書に記載されています。
機会4:契約386.9万件の解約予測とクロスセル
セキュリティサービス事業のセキュリティ契約収入は5,551億円です。統合報告書によると、オンライン・セキュリティシステムは「5年契約を基本とし、以降1年ごとに自動更新」の契約です。解約予測とは、過去に解約した契約先と継続した契約先の違いをデータから学び、解約しそうな契約先を見つけ出すことです。利用状況、警報、保守、問い合わせの履歴から予兆をとらえられれば、更新の前にフォローする対象を選べます。
同じ契約データは、クロスセル(既存の契約先への関連商品の追加提案)とアップセル(上位プランへの切り替えの提案)の対象選びにも使える可能性があります。統合報告書には、海外のタイとインドネシアで「顧客データを分析してお客様に最適なセキュリティシステムを提案」とあります。Bainは金融サービスの例として、顧客維持率が5%向上すると利益が25%超増えると述べていますが、警備業の値ではないため、本章では参照値としてだけ扱います。
機会5:保険・メディカル×セキュリティのデータ融合
保険事業の2026年3月期は、売上高654億円、営業利益59億円(+41.2%)でした。決算短信は増益の要因を「自然災害による損害の減少、販売費及び一般管理費の減少」と説明しています。損害保険の事業では、自然災害の損害が利益を左右する要因の1つです。
「火災保険セキュリティ割引」は、警備と保険を結ぶ商品の一例です。一般に保険料はリスクの見積もりに基づいて決まり、警備機器の設置や稼働の状況、警報の履歴は、建物のリスクを見積もる材料になりえます。メディカルサービス事業では、遠隔診療支援の「セコムVitalook」が在宅患者のバイタルデータをデータセンターに収集・蓄積しています。統合報告書2025年版の時点で、訪問看護ステーションは34カ所、運営を支援する提携病院は20カ所です。保険・医療・セキュリティのデータを結ぶ方向は、2040年ビジョンの「あんしんプラットフォーム構想」と同じ向きです。この構想は、接点から得られるデータや技術をグループのリソースと組み合わせ、「先回りの安心」を届けるものとして2040年ビジョンに掲げられています。
機会6:生成AIによる管制・報告書・応対支援
警備の業務には、文章や会話を扱う仕事が多く含まれます。管制員への類似事案や対処手順の提示、緊急対処後の報告書の下書き、常駐警備の日報、コンタクトセンターの応対などです。これらは、いずれも生成AIが支援しやすい領域です。ここで扱う文章生成AIは、要約や下書き、回答の作成などを支援する技術です。
同社グループでは、連結子会社のTMJ(出資比率100.0%)が生成AIの徹底活用で「最大50%の問い合わせ削減をめざし」ていると統合報告書に記載されています。これは目標であり、達成の状況は公開情報からは分かりません。Road Map 2027も海外事業の施策として「問合せへのAIチャット応答」を挙げています。連結の従業員は2026年3月末で約7.2万人です。
5. 規模感の試算
下の表の3行の金額は、いずれも売上や利益の増加額ではありません。機会1の行は生産性が上がった分を費用の額に換算した規模、機会3の行は設備の更新投資が減る規模、機会6の行は業界ベンチマークによる価値創出(生産性)の参考値です。6つの機会のうち、公開情報から金額の規模感を見積もれる3つを試算しました。同社の公表財務数値に業界ベンチマークと、一部は弊社の仮置きの比率を当てはめ、結果は幅で示しています。
| 機会 | 計算式 | 推定レンジ |
|---|---|---|
| 機会1:現場オペレーション(緊急対処・ 巡回・保守・常駐)の生産性向上 | セキュリティサービス事業のセグメント費用 約5,500億円(セグメント売上高計6,738億円−セグメント利益1,238億円)× 現場オペレーション比率30〜50%(弊社の仮置き。参照した公開資料では費用内訳を確認できず) × 生産性改善5〜10%(BCGの導入事例「a 5% to 10% boost in daily productivity」:日次の生産性を5〜10%押し上げ。BCGの値の下限側) | 年 約80〜280億円 (費用換算) |
| 機会3:警報機器の予知保全による 更新投資の平準化 | 資産寿命+20%(PwC/Mainnovation)→ 同じ設置台数を維持する年間更新投資は1/1.2に低下=基準額×16.7% 基準額: セキュリティサービス事業の減価償却費480億円(下限)〜警報機器及び設備等の取得支出705億円(上限、警報機器以外も含む) | 年 約80〜120億円 相当 (設備投資の削減・投資平準化ベース) |
| 機会6:生成AIによる全社の価値創出 (他業種ベンチマークの流用) | 連結売上高1兆2,568億円 × 1.2〜2.0% (McKinsey・小売/消費財業界の価値創出ポテンシャル) | 年 約150〜250億円 相当 (価値創出・参考値) |
出典:セコム「2026年3月期 決算短信」添付5・16・19〜20ページ/BCG「AIとフィールドサービスの次のフロンティア」(2025年7月9日。原題は参考情報に記載)/PwC・Mainnovation「Predictive Maintenance 4.0」(2018年)/McKinsey「The economic potential of generative AI」(2023年6月)。推定レンジは、計算値をいったん億円単位に丸めた後、10億円単位に四捨五入した表記
2行目と3行目の「相当」は、効果を金額に置き換えた換算の値であることを示します。また、計算式の6,738億円は、1節の表の6,606億円にセグメント間の内部売上高132億円を加えた値で、その理由は6節で説明します。
1行目は、緊急対処・巡回・保守・常駐警備を合わせた現場オペレーションの生産性向上で、計算は3段階です。まず、セグメント売上高計6,738億円からセグメント利益1,238億円を引き、同事業の費用約5,500億円を求めます。次に、そのうち現場に人が出る業務の比率を30〜50%と置きました。この現場オペレーション比率30〜50%は弊社の仮置きであり、同社の公表値ではありません。最後に、現場の技術者と現場リーダーの日次生産性の改善幅5〜10%を掛けます。この値は、BCGが紹介した1社の導入事例(大手再生可能エネルギー事業者が生成AIのナレッジ管理ツールを導入した例)のもので、複数社の平均ではありません。百万円単位の値(5,499億62百万円)で計算して億円単位に丸めると、下限は82億円、上限は275億円です。表では、これをもう一度10億円単位に四捨五入して年約80〜280億円と示しました。丸めを2回行ったのは、もとになったホワイトペーパーの表記に合わせたためです。第3章や第7章では、丸める前の計算値を直接10億円単位に四捨五入しました。本章の上限の計算値は275億円をわずかに下回るため、その手順なら上限は表の値より10億円小さくなります。表の上限は、丸め方の違いによって10億円高めに出た値として読んでください。
2行目は予知保全です。資産寿命の延長20%を更新投資の減少に換算しました。寿命が1.2倍になると、毎年入れ替える台数は1/1.2、つまり0.8333倍になり、更新投資は16.7%(6分の1)減ります。たとえば寿命が5年なら毎年全体の1/5を入れ替え、6年に延びれば1/6を入れ替えるので、削減率は1−(1/6)÷(1/5)=16.7%です。警報機器の更新投資だけを取り出した額は本章で参照した資料に無いため、基準額は2つの値で幅を取りました。下限はセキュリティサービス事業の減価償却費480億円、上限は警報機器及び設備等の取得による支出705億円です。減価償却費は、設備の購入額を使う年数に分けて、毎年の費用として計上した額です。それぞれの6分の1は80億円と117億円(計算には704億88百万円を使用)で、表では年約80〜120億円相当と示しました。この幅は、性質の異なる2つの代理値を使った参考の幅で、実際の効果の下限と上限を示すものではありません。また、16.7%という換算は、設置台数と交換の単価が一定で、更新の時期がならされた状態を仮定した長期の平均です。翌年の投資がすぐに同じ率で減るという意味ではありません。
3行目は生成AIによる全社の価値創出です。米国の経営コンサルティング会社McKinsey & Companyは、生成AIが小売・消費財業界にもたらしうる潜在的な価値を、業界全体の年間売上高の1.2〜2.0%相当と推計しています。原文では生産性の向上として示された値です。これを連結売上高1兆2,568億円に掛けると151〜251億円で、表では年約150〜250億円相当の参考値と示しました。機会6の生成AIによる業務支援は、この行に含めて扱っています。
6. 試算の読み方と限界
第一に、3つの試算は足し合わせてはいけません。施策の間で効果が重なるためです。機会2の警報判別は表に入れていませんが、金額にすれば、不要な出動が減った分の時間が1行目の現場オペレーションの生産性と重なります。予知保全で突発の故障対応が減れば、1行目に含めた保守とも重なります。生成AIの全社の値も、さまざまな業務の効率化を広く含んでいます。また、3本は金額の性質が違うため、大きさの順位は付けません。
第二に、現場オペレーション比率30〜50%は弊社の仮置きです。同事業の費用には減価償却費480億円も含まれますが、現場の業務に対応する費用の範囲や内訳は、本章で参照した資料では確認できません。そのため比率を幅で置きました。試算の結果はこの比率に比例します。また、1行目は対象の費用に生産性の改善率を掛けた単純な換算です。同じ業務量に必要な時間の削減額を直接見積もったものではなく、人員や費用が実際にその分減ることも意味しません。
第三に、生産性の改善率にはBCGの導入事例の5〜10%を使い、BCGが別に示す10〜15%や、機会1で触れたBainの事例の20〜30%の目標は使っていません。外部からの試算で効果を大きく見積もりすぎないためです。ただし、5〜10%は再生可能エネルギー事業者1社の事例の値で、その会社の業務内容や導入の範囲に左右されます。同社にとって控えめな値であるとは言い切れません。
第四に、5節で使ったセグメント売上高計6,738億円は、1節の表の6,606億円と範囲が違います。いずれも決算短信のセグメント情報の値で、6,606億円は外部顧客向け、6,738億円はセグメント間の内部売上高132億円を含みます。セグメント利益と同じ範囲の売上高から費用を求めるため、試算では6,738億円を使いました。
第五に、予知保全の試算は、設置台数を維持する更新投資が減るという投資平準化ベースの値です。機器の購入額は減価償却を通じて何年かに分けて費用になるため、会計上の効果は時間差で現れます。上限の基準額705億円には警報機器以外の有形固定資産も含まれ、上限の117億円はその分だけ大きめに出ています。また、ベンチマークには出典自身が留保を付けています。PwCとMainnovationの報告書は、成果の多くが単一の設備やパイロット段階で得られたもので、すべての資産で達成できるとは限らないと述べています(18ページ)。
第六に、生成AIの1.2〜2.0%は、小売・消費財業界全体の売上高に対する潜在的な価値の推計です。企業の実績の平均でも、特定の業務だけの効果でもありません。セキュリティサービス業に固有の値は確認できておらず、他業種の値を代わりに使う代理値です。業種が違えば生成AIが効く業務の比重も異なるため、参考値と位置づけました。
第七に、金額に換算していない機会があります。機会2の警報判別、機会4の解約抑制とクロスセル、機会5の保険・メディカル融合です。機会4については、対象の規模として契約収入5,551億円と契約件数386.9万件だけを示しました。
最後に、本章で参照した公開情報から分からないことをまとめます。同社の誤報率、出動の件数と平均の到着時間、契約の解約率、警報機器の保守コスト、保険の損害率(保険料に対する支払保険金の割合)は、参照した資料には載っていません。現場の業務の費用内訳と、施策の適用範囲も同様です。機会2・4・5を金額にしなかったのは、試算に要るこれらの値が無いためです。未収契約料・前受契約料の同社固有の定義も参照した資料には無く、3節では一般的な会計上の意味で説明しました。
7. この章のポイント
セコムは2026年3月期に過去最高の売上高と利益を計上し、386.9万件の契約、約2,500カ所の緊急発進拠点、自社資産の警報機器(残高922億円)を持ちます。機器から出動、保守までを一貫して担うため、記録が残されていれば各段階のデータを結び付けて活用しやすい構造と考えられます。弊社はそこから、同社が掲げるRoad Map 2027、2040年ビジョン、警備DXと同じ向きの6つの機会を挙げ、足し合わせない3本の試算を示しました。現場オペレーションの生産性向上が年約80〜280億円(費用換算)、予知保全が年約80〜120億円相当(設備投資の削減)、生成AIが年約150〜250億円相当(価値創出の参考値)です。
この章を深めたい方への参考書籍
『カスタマーサクセス』(ニック・メータ/ダン・スタインマン/リンカーン・マーフィー 著、バーチャレクス・コンサルティング 訳、英治出版):「売る」から「長く使ってもらう」へ発想を変え、データを使って顧客の成功を支援するという考え方と組織のあり方を、10の原則としてまとめた本です。章で取り上げた長期契約の解約予測とクロスセルの機会を、契約を続けてもらうための顧客との関係づくりから考える土台になります。
『異常検知と変化検知』(井手剛・杉山将、講談社):大量のデータから珍しいパターンを見つけたり、変化の兆しをつかんだりするための手法を、データ解析に携わる人の視点で体系的に解説した専門書です。章で取り上げたセンサーとAIによる警報の判別や、警報機器の予知保全を、どのような手法で実現できるのかを理解する手がかりになります。
終章 15社を並べて見えたこと
本編の15章は、それぞれ単独で読めるように書き、章の中では他社との比較をしていません。終章では、15章を横に並べます。並べて見るのは、会社どうしの優劣ではありません。見るのは、6つずつ挙げた機会の型が業種をまたいでどう繰り返すか、規模感の試算で母数に何を取ったかが業態によってどう変わるか、生成AIの試算が各章でどう扱われたか、そして公開情報から言えることと言えないことの境目がどこにあったかです。最後に、読者が自社や取引先に同じ手順を当てはめるときの確認点を、問いの形でまとめます。ここで示す数は、各章の「4. データ・AI活用の6つの機会」の機会名の語句、「5. 規模感の試算」の表の行、本文中の記述を、それぞれ区別して弊社が数えたものです。機会の番号は各章で並べた順であり、重要度や優先順位ではありません。
機会の型は業種をまたいで繰り返す
15社で6つずつ、合わせて90の機会を挙げました。業種は小売、EC、外食、食品、日用品、空調機器、物流、警備と幅がありますが、機会の型は少数に収れんします。最も分かりやすいのが、各章の最初に置いた機会1です。15章すべてで、機会1は何かを予測する機会でした。14章では機会名に「需要予測」という語が入り、残る第14章のセイノーホールディングスでは「物量予測」です。予測する対象は、小売では店舗別・商品別の需要、外食では来店客数と皿数や品目、メーカーでは販売計画と生産計画をそろえるS&OP(需要の見通しに合わせて生産と在庫を計画する業務)の入力、物流では便ごとの物量、警備では緊急対処の発生です。需要が確定する前に在庫や生産能力や人員を用意する事業では、予測の精度が欠品、廃棄、過剰在庫、待機に跳ね返ります。
ただし、この収れんは事業の構造だけから生まれたものではありません。序章で述べたとおり、各社の機会は、需要予測や予知保全といった同じ型の候補から弊社が選んだものです。したがって、機会1が全社で予測になったことは、取り上げた15社の事業に予測を検討する対象が見いだせたことと、弊社が同じ型の候補から選んだという手続きの両方を反映しています。
機会6も15章すべてで同じ型でした。生成AIによる文書業務、多言語展開、本部業務、問合せや応対の支援です。機会名に「多言語」が入る章は8章あります。文書と応対はどの業種にもあるため、生成AIの機会は業種を問わず挙がります。ただし、後の節で述べるように、その試算の比率は、小売・消費財業界の値を多くの業種に代わりに当てたものです。
顧客ごとの個別化は、会員や口座といった直接の顧客接点を持つ会社に集まりました。機会名に「パーソナライゼーション」が入る章は7章、「個別」が入る章が2章で、合わせて9章です。第1章から第8章までの小売・EC・外食の章と、第12章の花王の化粧品事業です。各章が手がかりとして挙げた顧客基盤は、良品計画の会員アプリの年間アクティブユーザー数1,569万超(2024年8月期)、ファーストリテイリングのアプリ会員1億8,000万人、PPIHのmajica(同社の会員アプリ・電子マネー)の会員2,099万人、ZOZOの年間購入者1,317万人、MonotaROの登録口座1,126万といった規模です。会員数、年間利用者数、年間購入者数、登録口座数は定義と時点が異なり、活用できる顧客データの件数を共通の基準で示すものではありません。流通を通じて売るメーカーの章では、個別化の代わりに、流通が持つ販売データの活用が機会として挙がっています。警備のセコムでは、契約386.9万件を母集団とする解約予測(解約しそうな契約先をデータから見つけ出すこと)とクロスセル(既存の契約先への関連商品の追加提案)が、個別化に相当する機会でした。
店舗を持つ会社に固有の型もあります。機会名に「立地」と「出店」が入る章は6章で、第1章から第5章の店舗型小売と、第9章のサイゼリヤの海外出店です。「値下げ」が入る章は4章で、良品計画、ファーストリテイリング、しまむら、PPIHという、店頭で商品を売り切る小売の章に集まりました。一方、工場や自社資産の機器を持つ会社には、予知保全(設備のデータから故障の予兆を捉え、壊れる前に保全する手法)の型が現れます。機会名に「予知保全」が入る章は5章で、キッコーマン、味の素、花王、ダイキン工業という工場を持つメーカー4社と、警報機器を自社資産として持つセコムです。原材料の「調達」が入る章は5章、「S&OP」が入る章はメーカー4社の4章でした。機会の型は、その会社が店舗、会員、工場、車両、設置機器のどれを持っているかと、弊社の選び方の両方で決まっています。
試算の母数は業態で変わる
15章の試算の表は、合わせて45行あります。そのうち43行で金額を示し、2行は対象の規模だけを示して金額にしませんでした。金額にしなかった2行は、第10章のキッコーマンと第13章のダイキン工業の工場の予知保全で、いずれも改善率を掛ける元になる保全費や稼働率の実績が公開されていないためです。
金額を出した行で最も違いが出たのは、母数に何を取ったかです。次の表に、各章の試算から、母数の取り方が分かる行を1本か2本ずつ抜き出しました。各章の表を要約し、解釈に必要な注記を併記しました。
| 章・会社 | 母数 | 掛けた比率 | 結果(性質) |
|---|---|---|---|
| 第1章 良品計画 | 国内営業収益4,701億円 | 欠品ロス率4.4% × 改善率30〜65% | 年 約60〜130億円(売上) |
| 第2章 ファーストリテイリング | 国内ユニクロ売上収益1兆260億円 | 同上 | 年 約140〜290億円(売上) |
| 第3章 しまむら | 国内売上高6,897億円 | 同上 | 年 約90〜200億円(売上) |
| 第4章 ワークマン | チェーン全店売上高2,092億円 | 同上 | 年 約30〜60億円(売上) |
| 第5章 PPIH | 国内リテール商品売上1兆9,551億円 | 同上 | 年 約260〜560億円(売上) |
| 第6章 ZOZO | 受託販売商品取扱高4,927億円 | 5〜15%。同社売上高換算は ×27.3% | 取扱高ベース 年 約250〜740億円(商品取扱高の増加額。全体に当てはめた参考値)、同社売上高換算 年 約70〜200億円(同社売上高の増加額) |
| 第7章 MonotaRO | MonotaRO.com事業の売上2,165億円(単体3,228億円−エンタープライズ事業1,063億円) | 5〜15% | 年 約110〜320億円(売上。全体に当てはめた参考値) |
| 第8章 FOOD & LIFE COMPANIES | 売上原価1,846億円 | 食べ残し率3.6% × 削減率26〜50% | 年 約17〜33億円(費用削減。上限は目標水準) |
| 第9章 サイゼリヤ | 連結売上原価1,076億円 | 提供前ロス率 約4% × 削減率26〜58% | 年 約11〜25億円(費用削減。上の端は初年度の効果ではない) |
| 第10章 キッコーマン | 棚卸資産1,104億円 | 在庫削減率20〜30% | 約220〜330億円(一回限りの資金。上限側の目安) |
| 第11章 味の素 | 物流費603億円/広告費482億円+販売促進費304億円=786億円 | 5〜10%/10〜30% | 年 約30〜60億円(費用削減)/年 約80〜240億円 相当(費用規模への参考換算) |
| 第12章 花王 | 広告宣伝費923億円+販売促進費589億円=1,512億円 | 10〜30% | 年 約150〜450億円 相当(費用規模への参考換算) |
| 第13章 ダイキン工業 | 棚卸資産1兆1,379億円/空調事業売上高4兆6,211億円 | 回転日数「83日→72日」/ソリューション比率28%→40% × 粗利率30〜50% | 約1,500億円(一回限りの資金。目標を全て達成した場合)/年 約1,700〜2,800億円(粗利。2030年度の目標比率を達成した場合) |
| 第14章 セイノーホールディングス | 傭車料・中継料・燃料費の合計1,296億円 | 便数削減余地13.8% × 上積み割合25〜50% | 年 約45〜90億円(費用削減) |
| 第15章 セコム | セグメント費用 約5,500億円 | 現場オペレーション比率30〜50% × 生産性改善5〜10% | 年 約80〜280億円(費用換算) |
出典:各章「5. 規模感の試算」の表から抜粋
第8章と第9章の行には補足があります。第8章の食べ残し率3.6%は重さで測った値で、金額の率の代わりに使っています。削減率の26%は1年目の平均、50%は政策目標の水準です。第9章の率も重さで測った値で、26%は12カ月での平均、58%は3年間での平均です。
店舗型小売の5章では、同じ式を使いました。売上高に欠品ロス率4.4%を掛け、改善率30〜65%を掛ける式です。母数はいずれも国内の事業の売上ですが、ワークマンだけはチェーン全店売上高2,092億円を母数にしました。フランチャイズ主体の同社では、店頭の売上は加盟店のものであり、本部の収益は営業総収入1,609億円です。欠品の削減は加盟店の売上に効き、本部にはその一部が収益として戻るため、効果を受け取る主体と母数がずれています。
受託販売が中心のZOZOでは、このずれがさらに大きくなります。受託販売の商品取扱高4,927億円を母数にした取扱高ベースの年約250〜740億円は、ブランド側の売上に相当する金額です。同社の売上高に換算するには受託販売の手数料率27.3%を掛け、年約70〜200億円になります。事業者向けECのMonotaROでは、母数をMonotaRO.com事業の売上2,165億円とし、単体売上3,228億円からエンタープライズ事業1,063億円を差し引いています。ECサイトで直接注文を受ける事業に対象を絞ったためです。
外食の2章では、母数が売上ではなく売上原価になりました。食材ロスは仕入れた原価の一部が失われるものだからです。メーカーの章では、母数が資産や費用に移ります。キッコーマンとダイキン工業の在庫の試算は、棚卸資産に在庫削減率や回転日数の短縮幅を当てたもので、在庫を減らして手元に戻る運転資本(在庫や売掛金など、事業を回すために手元に置いている資金)の額です。毎年繰り返す効果ではなく一回限りで、15章の表で「一回限り」と注記した行はこの2行です。味の素と花王の販促の試算に使った10〜30%は、McKinseyが示すマーケティング投資の収益性(ROI)の改善率であり、費用の削減率ではありません。それを費用の額に当てはめたのは弊社による参考換算で、実際の費用削減額を算定したものでも、売上が増える額でもありません。
物流とサービスでは、業種に固有の母数が使われました。セイノーホールディングスの母数は、傭車料(外部のトラック会社に輸送を委託する費用)、中継料(中継拠点を経由する際の費用)、燃料費という、便の数に応じて動く費用の合計です。これに、国の積載率目標を便数に換算した便数削減余地13.8%と、そのうち同社がこれから上積みできる割合として弊社が仮に置いた上積み割合25〜50%を掛けています。セコムの母数は、セグメント売上高計6,738億円からセグメント利益1,238億円を引いた費用約5,500億円で、そのうち現場に人が出る業務の比率30〜50%は弊社の仮置きです。ダイキン工業のソリューション事業の試算は、空調事業の売上に占めるソリューション事業の比率を28%から40%へ引き上げるという同社目標を当て、売上規模を変えずに比率だけを動かした売上構成シフト約5,545億円に、サービスの粗利率30〜50%を掛けたものです。2030年度の目標比率を達成した場合の粗利ベースの値です。
15社を並べて分かるのは、母数が業種だけでなく、対象とする機会によっても変わるということです。同じ会社でも、売上の増加、費用の削減、在庫の圧縮のどれを試算するかによって母数は変わります。受託販売の章では取扱高、フランチャイズの章ではチェーン全店売上、事業者向けの章では事業別売上を母数に使いました。外食の章では売上原価、メーカーの章では棚卸資産、物流の章では費用の内訳、サービスの章ではセグメント費用です。業態によっては、取扱高や加盟店の売上と、自社の収益との区別も必要になります。母数の選び方は、試算の桁だけでなく、効果を受け取るのが誰かにも関わります。
生成AIの試算は全社にあるが、同じ重みではない
45行のうち、生成AIの行は15行で、15章すべてにあります。使った比率は、14章が業界売上高の1.2〜2.0%で、McKinseyが小売・消費財業界について示した、業界全体の年間売上高に対する生産性向上の潜在的な価値の推計です。企業の実績の平均でも、特定の業務だけの効果でもありません。ダイキン工業の第13章だけは、先端製造業の値である1.4〜2.4%を使いました。金額は、母数にした各社の売上の規模と、採用した比率によって決まります。同じ比率を使った14章では、金額は母数の規模に比例します。ワークマンの年約20〜30億円相当から、ダイキン工業の年約700〜1,200億円相当までの幅は、各社での生成AIの有効性や、残っている機会の大きさを比べたものではありません。
この比率は小売・消費財業界全体の値です。外食、物流、警備の章では他業種の値を代わりに当てており、食品メーカーなどの章でも、各社の事業の構成に合わせた値ではなく業界全体の値を当てています。いずれも、対象の企業や事業に固有の値が無いために使った代理値です。第14章のセイノーホールディングスと第15章のセコムでは、他業種のベンチマークの流用であることを表に明記し、参考値としました。15社すべてに生成AIの行があることは、生成AIがどの業種でも同じだけ効くことを意味するのではなく、業種に固有の値が確認できない中で、桁を示すために同じ比率を当てたことを意味します。
同じように、ベンチマークの幅を売上や取扱高の全体に当てはめた値に「全体に当てはめた参考値」と注記した行は9行あり、すべてパーソナライゼーションの5〜15%を掛けた行です。
表の計算式に、「仮置き」または「保守的に設定」という語で弊社が置いた値と明記した行は4行です。内訳は、欠品の改善率の下限30%が第2章と第3章の2行、セイノーホールディングスの上積み割合25〜50%が1行、セコムの現場オペレーション比率30〜50%が1行です。このほかにも、欠品ロス率4.4%や燃料費の削減率のように、弊社が仮定として置いた値を含む行があります。
また、複数の試算を足し合わせてはいけないという注意は、15章すべてに書きました。施策の間の効果の重複を除いておらず、金額の性質や時間軸も異なるためです。
公開情報から言えることと言えないことの境目
15章のすべてに、公開情報や参照した資料の範囲では分からない、または確認できないという趣旨の記述があります。分からなかったものは、章ごとに具体的です。小売の章では実際の欠品ロス率と予測精度、外食の章では実際の食材ロス率、セコムの章では費用の内訳、キッコーマンとダイキン工業の章では保全費と稼働率、セイノーホールディングスの章では積載率とデジタコ(デジタル式運行記録計)の導入率、そしてすべての章で、施策の適用範囲と進み具合です。これらが分からないため、試算は幅になり、下限には弊社の仮置きが入り、2行は金額にできませんでした。
一方で、公開情報から確かに言えたこともあります。一つは、データ活用につながる投資や取り組みが公表されていることです。たとえば良品計画は2025年8月期にソフトウエア投資等を含む無形固定資産の取得に約150億円を支出し、PPIHは2027年6月期にIT・AIに約265億円を計画しています。花王の章では、基幹システムSAP S/4HANAの展開規模29ヵ国97社、市民開発者(IT部門以外の社員が自ら業務アプリを作る役割)4,700人超、AI需要予測による国内化粧品の資産整理損(在庫などの資産の整理に伴う損失)38%削減という、データ・AIの取り組みとその成果が公表されていました。ほかの会社の投資額や、しまむらの店舗間移送の運用のようなデータが記録されうる仕組みの導入や計画は、各章に記載しています。ただし、何が記録され、どう使われているかまでは、公開情報からは分かりません。
もう一つは、挙げた機会と会社の公表戦略との関係です。序章で述べたとおり、弊社は中期経営計画や決算説明資料の重点施策と同じ方向を向いているかを、機会を選ぶ基準の一つにしました。その結果、15章すべてで、挙げた機会と公表戦略との関係を説明する形になっています。これは、機会が会社自身の表明した方向の延長にあるように選んだということであり、方向が合っていること自体が機会の妥当性を証明するものではありません。逆に言えば、会社がまだ言葉にしていない機会は、外部からは見えにくいということでもあります。
自社に当てはめるときの確認点
導入文で挙げた読者には、自社や取引先の公開情報に同じ手順を当てはめる方が含まれます。15社を並べて見えたことを、その場面での確認点として、問いの形で4つにまとめます。いずれも本編に材料があり、特定の会社への推奨や優先順位ではありません。
第一に、母数は何で、効果を受け取るのは誰かという問いです。売上、取扱高、売上原価、棚卸資産、費用の内訳のどれを母数にするかで、試算の桁と性質が変わります。フランチャイズの本部や受託販売の運営会社のように、母数にした売上が自社のものでない場合、効果の一部は加盟店や取引先の側に生じます。各章の試算の表に性質の括弧を付けたのは、この問いに表の中で答えるためです。
第二に、当てはめるベンチマークは自社の業界の値か、近い業界の代理値かという問いです。生成AIの1.2〜2.0%のように、業界に固有の値が確認できない場合は代理値を使うことになりますが、その場合はどこに代理値を使ったかを表に明示しておくと、読む側が桁の目安として扱えます。
第三に、下限や仮置きの値に、出典のないものが含まれていないかという問いです。本コラムでは、欠品の改善率の下限30%や、セイノーホールディングスの上積み割合、セコムの現場オペレーション比率を弊社が置き、その旨を表に書きました。出典のない値が入っているなら、下限は最小値の保証ではないことを、試算を渡す相手に伝えておく必要があります。
第四に、公開情報では分からない内部の数値のうち、どれを入れれば幅が狭まるかという問いです。15章で分からなかったのは、実際の欠品ロス率や食材ロス率、費用の内訳、保全費や稼働率、施策の適用範囲でした。自社であれば、これらは内部の数値で置き換えられます。どの数値を入れ替えると幅がどれだけ狭まるかは、外部の試算を内部の検討に引き継ぐときの、最初の手がかりになります。
15社を並べて弊社が考えたこと
15章の冒頭で確認した業績は、多くの社で増収増益や過去最高の更新でした。それでも、各章で挙げた6つの機会と試算した規模感は、小さいものでは年約9〜17億円から、大きいものでは数百億円、数千億円の幅でした。ただし、この試算は売上や費用に業界ベンチマークの改善率を掛けた計算であり、各社がすでにどこまで実現しているかは、序章と各章で述べたとおり公開情報からは分かりません。したがって、15社を並べて言えるのは、業績が好調な会社でも、公開情報と業界ベンチマークから試算すれば一定の規模感が示される、という結果の読み方までです。余地があることを確かめたのではなく、公開情報だけで読んでも桁が示せることを示したものだと、弊社は考えています。
15社を並べたからこそ分かったのは、整理の手順を同じにすると、母数の取り方の違いが業態の違いとして浮かび上がり、生成AIの行の金額が母数の規模と採用した比率で決まることも見える、ということです。内部のデータを使えば、各社の試算の幅や計算の結果を見直せます。ただし、それは会社ごとに前提が異なる個別の診断であり、横に並べるには定義や対象範囲をそろえる必要があります。外部の読みと内部の診断は、役割が違うと弊社は考えています。
最後に、本コラムの試算が示しているのは、機会の候補となる領域と規模の桁であって、現状の出来不出来ではないことを、改めて書いておきます。実際の効果が試算の幅に収まるとは限りません。その見積もりには、各社の内部の数値に加え、施策の適用範囲や効果の検証が必要です。公開情報から読める範囲を明示し、読めない範囲を読めないと書くことが、外部からの試算の価値だと弊社は考えています。
Anagraftでは、データ・AI活用の機会の洗い出しから、試算、実行までの一貫したご支援を行っています。会社概要・ご支援内容の詳細は、以下の資料からご覧いただけます。
この章を深めたい方への参考書籍
『DXの思考法』(西山圭太、文藝春秋):DXの要点を、個別のシステム導入ではなく、事業や組織の構造を抽象化してとらえ直すことにあると説明した本です。各章で見た6つの機会を、施策の寄せ集めではなく、事業の仕組みをどう組み替えるかという経営の問いとして考えるときの視点を与えてくれます。
『データ分析・AIを実務に活かす データドリブン思考』(河本薫、ダイヤモンド社):データ収集の仕組みやAIの専門家をそろえるだけでは事業の成果につながらない、という問題意識から、データ分析を実務の判断に結びつける考え方を示した本です。著者は大阪ガスでデータ分析の専門組織を率いました。公開情報から見えた余地を、実際の業務の判断と成果に結びつけていく段階で何が要るのかを考える手がかりになります。
本コラムで紹介した書籍一覧
序章、各章、終章の末尾で挙げた34冊を、掲載した順にまとめました。書誌は書籍の販売ページで確認しています。
序章 公開情報からデータ活用の余地を読む
『新版 財務3表一体理解法』(國貞克則、朝日新聞出版):損益計算書・貸借対照表・キャッシュフロー計算書の3つを、取引ごとにつなげて理解する会計の入門書です。決算短信や有価証券報告書の数字を読むときに、売上原価や在庫、有形固定資産といった数字が3表のどこに現れ、互いにどう動くのかを確かめる土台になります。
『戦略思考で読み解く経営分析入門』(大津広一、ダイヤモンド社):会計指標の求め方から業界ごとの平均値、分析の枠組みまでを、有名企業の事例で解説した本です。公開情報から事業の構造を読み取り、どこにデータ活用の余地がありそうかを考えるときの、指標の選び方と読み方を補ってくれます。
第1章 株式会社良品計画(無印良品/小売・製造小売)
『無印良品は、仕組みが9割』(松井忠三、KADOKAWA):業務を「決まったことを、決まった通り、キチンとやる」仕組みに落とし込む考え方を、無印良品の事例で語った本です。需要予測や値下げの判断をデータで支えるには、日々の業務の手順がそろっていることが前提になるため、章で見た機会を業務の仕組みとして定着させる面から考える材料になります。
『新版 この1冊ですべてわかる 需要予測の基本』(山口雄大、日本実業出版社):需要予測をサプライチェーンマネジメントの一機能として位置づけ、時系列モデルの使い方、新商品の予測、予測精度によるオペレーション管理までを体系的にまとめた入門書です。章で取り上げた店別・SKU別の需要予測と自動発注を、予測の作り方と運用の両面から理解する助けになります。
第2章 株式会社ファーストリテイリング(ユニクロ/アパレル製造小売)
『ユニクロ』(杉本貴司、日経BP):ユニクロがSPA(製造小売)に挑み、海外展開を経て「情報製造小売業」への進化に向かうまでの歩みを描いたノンフィクションです。章で扱った個店・SKU単位の需要予測やグローバルSCMの機会が、どのような事業の積み重ねの上にあるのかを知る背景になります。
『サプライチェーン・マネジメント概論』(苦瀬博仁 編、白桃書房):原材料の調達から生産、流通、消費までの連鎖としてサプライチェーンをとらえ、SCMの基礎知識を大学の教科書として使えるように平易にまとめた本です。章で取り上げたグローバルSCMと物流の可視化を、調達から店頭までの全体の流れの中で整理するのに役立ちます。
第3章 株式会社しまむら(アパレル小売)
『しまむらとヤオコー』(小川孔輔、小学館):埼玉県小川町を発祥とする2つの小売チェーンの歴史をたどり、それぞれの経営の型がどのように生まれたのかを取材にもとづいて描いた本です。しまむらについてはマニュアルを重視する運営が取り上げられており、章で見た店舗間移送や値下げの判断を、多くの店舗を同じ仕組みで動かす運営と結びつけて考える材料になります。
『価格の掟』(ハーマン・サイモン 著、上田隆穂 監修・訳、渡部典子 訳、中央経済社):売上と利益のどちらを取るか、競合の価格にどう応じるかといったプライシングの判断を、多くの実例で解説した本です。章で取り上げた値下げのタイミングと幅の最適化を、価格の決め方が利益に与える影響という面から考える土台になります。
第4章 株式会社ワークマン(作業服・アウトドア小売)
『ワークマン式「しない経営」』(土屋哲雄、ダイヤモンド社):残業やノルマを課さないといった「しない」方針と、新しい市場を切り拓いた戦略を、同社の成長を仕掛けた著者が語った本です。章で取り上げた需要予測発注や出店、加盟店支援の機会を、同社が公表している経営の考え方と照らし合わせて読むための背景になります。
『異常気象と気象ビジネス』(可児滋、日本評論社):異常気象が企業活動に与える影響と、業種ごとにどの気象データをどこで入手して活用できるかを整理した本です。天候デリバティブや保険といった気象リスクへの備えも扱っています。章で取り上げた気象データ連動のMDと展開時期の機会を、使えるデータの種類と入手先から考える手がかりになります。
第5章 株式会社パン・パシフィック・インターナショナルホールディングス(ドン・キホーテ/総合ディスカウント小売)
『安売り王一代』(安田隆夫、文藝春秋):ドン・キホーテの創業者が、深夜の需要という「夜の市場」の発見や、仕入れから値付けまでを現場に任せる権限委譲など、同社の成り立ちと経営の考え方を語った本です。章で取り上げた個店支援や食品の需要予測の機会を、現場に判断を任せる運営とデータによる支援をどう組み合わせるかという面から考える背景になります。
『実践!「繁盛立地」の判定・分析・売上予測』(林原琢磨 著、林原安徳 監修、同文舘出版):駅前や通行量の多さといった目安だけでは立地の良し悪しを判断できないという問題意識から、立地の判定・分析と売上予測の進め方を解説した本です。章で取り上げた新規出店と業態転換の立地評価を、候補地ごとの売上をどう見積もるかという実務から考える手がかりになります。
第6章 株式会社ZOZO(ZOZOTOWN/ファッションEC)
『推薦システム実践入門』(風間正弘・飯塚洸二郎・松村優也、オライリー・ジャパン):推薦システムの概要からUI/UX、アルゴリズム、実システムへの組み込み、評価までを、実務での成功例と失敗例を交えて紹介した入門書です。章で取り上げた会員のパーソナライゼーションを、推薦の仕組みをサービスに組み込み、その効果を評価するまでの流れで理解する助けになります。
『効果検証入門』(安井翔太 著、株式会社ホクソエム 監修、技術評論社):施策の担当者の意図を含んで生まれたデータを単純に比べると誤った結論になる、という問題から出発し、ランダム化比較試験などで施策の効果を正しく測る考え方と手法を解説した本です。章で取り上げた広告事業やパーソナライゼーションの施策について、効果をどう測り、次の判断につなげるかを考えるときに役立ちます。
第7章 株式会社MonotaRO(間接資材EC)
『ロングテール』(クリス・アンダーソン 著、篠森ゆりこ 訳、早川書房):ITの進歩で多数の非ヒット商品を管理し宣伝するコストが下がると、ニッチな商品の集まりがヒット商品に並ぶ収益を生む、という「ロングテール」の考え方を示した本です。章で取り上げた多数の商品を扱う事業での需要予測や検索・レコメンドの機会を、売れる頻度の低い商品をどう扱うかという視点から考える土台になります。
『図解 物流センターのしくみと実務 第2版』(鈴木邦成、日刊工業新聞社):物流センターの施設管理、業務と運営、効率化の方策を1冊にまとめた実務書です。章で取り上げた物流センターの生産性向上と自動化の機会を、センターの中でどのような作業がどうつながっているのかから理解する助けになります。
第8章 株式会社FOOD & LIFE COMPANIES(スシロー/外食)
『回転寿司の経営学』(米川伸生、東洋経済新報社):回転寿司の表も裏も知る著者が、この業態の成功の仕組みを解き明かした本です。章で取り上げた皿数の需要予測や食材ロスの機会を、回転寿司という業態の運営の特徴と結びつけて考える背景になります。
『食品ロスの経済学 【第4版】』(小林富雄、農林統計出版):食品ロスが生まれる本質から解決までを、経済学と経営理論の枠組みで論じた本です。食品ロス削減法の解説や、フードバンクの活用などにも触れています。章で取り上げた食材ロス削減と調達計画の機会を、食品が作られてから消費されるまでの流れ全体の中で位置づける手がかりになります。
第9章 株式会社サイゼリヤ(外食)
『サイゼリヤ おいしいから売れるのではない 売れているのがおいしい料理だ』(正垣泰彦、日本経済新聞出版社):サイゼリヤの創業者が、値付け、ヒット商品の生み方、多店舗化、人材育成といった経営の課題への考え方を答えた本で、2011年刊の単行本を増補して文庫にしたものです。「良いものは売れる」と決めつけず、売れているという事実から改善を進める考え方は、章で取り上げた品目別の需要予測や作業モデルづくりを、データにもとづく改善として考える背景になります。
『しっかり学ぶ数理最適化』(梅谷俊治、講談社):現実の問題を最適化問題としてモデル化する方法と、基本的なアルゴリズムを、具体例と演習問題で解説した教科書です。章で取り上げた来店予測にもとづくシフトの最適化や、工場から店舗までの生産・配送の計画を、どのような最適化問題として表せるかを考える土台になります。
第10章 キッコーマン株式会社(食品メーカー)
『キッコーマンのグローバル経営』(茂木友三郎、生産性出版):しょうゆがアメリカの食卓に溶け込むまでの、50年にわたる海外への挑戦とその経営論を、同社のリーダーが語った本です。章で取り上げた北米の需要予測や海外卸売の在庫・物流の機会を、同社の海外事業がどのように築かれてきたかという背景から読む助けになります。
『需要予測の戦略的活用』(山口雄大、日本評論社):需要予測をサプライチェーンマネジメントの起点として扱い、マーケティングとSCMを需要予測でつなぐ考え方を、学術的な理論と事業の事例の両面から整理した本です。章で取り上げた需要予測とS&OP(販売計画と生産計画の統合)の高度化を、経営の仕組みとして考えるときの枠組みになります。
第11章 味の素株式会社(食品メーカー)
『マテリアルズ・インフォマティクス』(岩崎悠真、日刊工業新聞社):機械学習を中心とする情報処理技術を材料開発に生かす分野を、材料開発に携わる人に向けて解説した機械学習の入門書です。章で取り上げたR&Dのデータ・AI支援を、研究開発で得られるデータを機械学習でどう生かすかという入口から理解する手がかりになります。
『調達・購買の教科書(第2版)』(坂口孝則、日刊工業新聞社):著者の実務経験と調査にもとづいて調達・購買に必要なスキルを体系化し、実務に必要な知識を網羅した本です。章で取り上げた原材料調達と市況の分析を、調達部門の業務と判断の全体像の中に位置づける助けになります。
第12章 花王株式会社(日用品・化学メーカー)
『確率思考の戦略論』(森岡毅・今西聖貴、KADOKAWA):市場の構造と消費者の本質を理解することで、勝つ確率の高い戦略を導く「数学マーケティング」を、USJでの実践をもとに説明した本です。章で取り上げた販促の最適化や化粧品のパーソナライゼーションを、消費財の需要がどのような構造で生まれるのかという視点から考える土台になります。
『大規模言語モデルは新たな知能か』(岡野原大輔、岩波書店):ChatGPTを支える大規模言語モデルの仕組みと、それによって何が可能になり、どのようなリスクが考えられるのかを、一般の読者に向けて解説した本です。章で取り上げた研究開発文書や本部業務への生成AIの活用を、技術の仕組みと限界を押さえたうえで考える助けになります。
第13章 ダイキン工業株式会社(空調機器メーカー)
『入門機械学習による異常検知』(井手剛、コロナ社):異常検知の基本的な考え方から、時系列データの異常検知、性能評価の方法までを、Rによる実践とともに解説した入門書です。章で取り上げた工場の予知保全や、空調機器の遠隔監視による故障予知を、どのようなデータから何を異常として見つけるかという手法の面から理解する助けになります。
『サブスクリプション』(ティエン・ツォ/ゲイブ・ワイザート 著、桑野順一郎 監修、ダイヤモンド社):売り切りから継続課金へ移るビジネスモデルについて、なぜ今サブスクリプションなのか、どう移行するのかを、継続課金の仕組みを提供する企業の創業者が説明した本です。章で取り上げたIoT遠隔監視とアフターサービスの収益化を、機器を販売した後も顧客との関係から収益を生む事業の形として考える手がかりになります。
第14章 セイノーホールディングス株式会社(西濃運輸/物流)
『ロジスティクス4.0』(小野塚征志、日本経済新聞出版社):人手不足など物流の足元の課題と、倉庫作業のロボット化やAIによる需要予測といった技術の広がりを踏まえ、技術革新の先にある物流ビジネスの変化と、企業が取り組むべき事項を解説した本です。章で取り上げた物量予測、配車・ルート最適化、ターミナルの自動化の機会を、物流業界全体の変化の中に位置づける助けになります。
『物流危機は終わらない』(首藤若菜、岩波書店):安く早く届くことが当たり前になった物流を支えるドライバーの労働の実態を描き、物流を維持するコストを誰が負担すべきかを問う本です。章で取り上げた料金・収益管理や、荷待ち・荷役時間の短縮の機会を、物流の担い手の働き方という面から考える背景になります。
第15章 セコム株式会社(警備・安全サービス)
『カスタマーサクセス』(ニック・メータ/ダン・スタインマン/リンカーン・マーフィー 著、バーチャレクス・コンサルティング 訳、英治出版):「売る」から「長く使ってもらう」へ発想を変え、データを使って顧客の成功を支援するという考え方と組織のあり方を、10の原則としてまとめた本です。章で取り上げた長期契約の解約予測とクロスセルの機会を、契約を続けてもらうための顧客との関係づくりから考える土台になります。
『異常検知と変化検知』(井手剛・杉山将、講談社):大量のデータから珍しいパターンを見つけたり、変化の兆しをつかんだりするための手法を、データ解析に携わる人の視点で体系的に解説した専門書です。章で取り上げたセンサーとAIによる警報の判別や、警報機器の予知保全を、どのような手法で実現できるのかを理解する手がかりになります。
終章 15社を並べて見えたこと
『DXの思考法』(西山圭太、文藝春秋):DXの要点を、個別のシステム導入ではなく、事業や組織の構造を抽象化してとらえ直すことにあると説明した本です。各章で見た6つの機会を、施策の寄せ集めではなく、事業の仕組みをどう組み替えるかという経営の問いとして考えるときの視点を与えてくれます。
『データ分析・AIを実務に活かす データドリブン思考』(河本薫、ダイヤモンド社):データ収集の仕組みやAIの専門家をそろえるだけでは事業の成果につながらない、という問題意識から、データ分析を実務の判断に結びつける考え方を示した本です。著者は大阪ガスでデータ分析の専門組織を率いました。公開情報から見えた余地を、実際の業務の判断と成果に結びつけていく段階で何が要るのかを考える手がかりになります。
参考情報
各章の数値と記述の根拠とした資料を、章ごとにまとめました。数値は2026年9月時点で公開されていた資料から取っています。リンク先の資料は、各社の更新により移動または削除されている場合があります。
第1章 株式会社良品計画(無印良品/小売・製造小売)
- 良品計画「2025年8月期 決算短信〔日本基準〕(連結)」(2025年10月10日)https://www.ryohin-keikaku.jp/ir/
- 良品計画 ニュースリリース「無印良品 スマートフォンアプリ『MUJI passport』を『MUJI アプリ』へ全面リニューアル」(2025年5月28日)https://assets.ryohin-keikaku.jp/news/2025_0528_02.html
- 日経クロストレンド「良品計画『くらしの良品研究所』、年8000件の要望すべてを検討」https://xtrend.nikkei.com/atcl/case/nmg/18/280204/
- 日本経済新聞「良品計画の株価13%高 営業収益1兆円超え目指す中期経営計画好感」(2025年10月)https://www.nikkei.com/article/DGXZQOFL140QX0U5A011C2000000/
- WWDJAPAN「『無印良品』3年後に売上高1兆円計画」(2025年10月)https://www.wwdjapan.com/articles/2238080
- fashionsnap「『早期に営業収益1兆円達成』『世界で成長拡大』」(2024年11月15日)https://www.fashionsnap.com/article/2024-11-15/ryohin-keikaku-business-plan/
- 総務省統計局「人口推計(2025年10月1日現在)」https://www.stat.go.jp/data/jinsui/
- McKinsey「Stronger forecasting in operations management—even with weak data」(2022年2月15日)https://www.mckinsey.com/capabilities/operations/our-insights/ai-driven-operations-forecasting-in-data-light-environments
- IHL Group「Inventory Distortion Study 2026」https://www.ihlservices.com/product/inventory-distortion-study-2026/
- McKinsey「What is personalization?」(2023年5月)https://www.mckinsey.com/featured-insights/mckinsey-explainers/what-is-personalization
- McKinsey「The economic potential of generative AI: The next productivity frontier」(2023年6月)https://www.mckinsey.com/capabilities/tech-and-ai/our-insights/the-economic-potential-of-generative-ai-the-next-productivity-frontier
第2章 株式会社ファーストリテイリング(ユニクロ/アパレル製造小売)
- ファーストリテイリング「2025年8月期 決算短信〔IFRS会計基準〕(連結)」(2025年10月9日)https://www.fastretailing.com/jp/ir/library/pdf/tanshin202508_4q.pdf
- ファーストリテイリング 決算説明資料「2025年8月期 業績および2026年8月期 業績予想」(2025年10月9日)https://www.fastretailing.com/jp/ir/library/pdf/20251009_results.pdf
- ファーストリテイリング「FACT BOOK」2025年8月期(2025年10月9日)https://www.fastretailing.com/jp/ir/library/pdf/factbook202508.pdf
- ファーストリテイリング 決算説明会 役員プレゼンテーション「挑戦を止めない!」(塚越大介 COO、2025年10月9日)https://www.fastretailing.com/jp/ir/library/pdf/20251009_Tsukagoshi.pdf
- ファーストリテイリング 決算説明会 役員プレゼンテーション「『服の民主主義』を実現する」(柳井正 会長兼社長、2025年10月9日)https://www.fastretailing.com/jp/ir/library/pdf/20251009_yanai.pdf
- ファーストリテイリング「2025年8月期 通期 決算説明会 Q&A」(2025年10月9日)https://www.fastretailing.com/jp/ir/library/pdf/faq20251009.pdf
- ファーストリテイリング「2026年8月期 第3四半期 決算サマリー」(2026年7月9日)https://www.fastretailing.com/jp/ir/news/2607091800.html
- ファーストリテイリング「2026年8月期 第3四半期 決算説明会 Q&A」(2026年7月9日)https://www.fastretailing.com/jp/ir/library/pdf/faq20260709.pdf
- ファーストリテイリング IRサイト「経営方針」トップインタビュー(2026年2月27日掲載)https://www.fastretailing.com/jp/ir/direction/interview.html
- ファーストリテイリング IRサイト「業界でのポジション」(2026年6月2日付)https://www.fastretailing.com/jp/ir/direction/position.html
- McKinsey「Stronger forecasting in operations management—even with weak data」(2022年2月15日)https://www.mckinsey.com/capabilities/operations/our-insights/ai-driven-operations-forecasting-in-data-light-environments
- IHL Group「Inventory Distortion Study 2026」https://www.ihlservices.com/product/inventory-distortion-study-2026/
- McKinsey「What is personalization?」(2023年5月)https://www.mckinsey.com/featured-insights/mckinsey-explainers/what-is-personalization
- McKinsey「The economic potential of generative AI: The next productivity frontier」(2023年6月)https://www.mckinsey.com/capabilities/tech-and-ai/our-insights/the-economic-potential-of-generative-ai-the-next-productivity-frontier
- BCG「The Advanced Analytics Behind Fashion Company Markdowns」(2020年3月5日)https://www.bcg.com/publications/2020/advanced-analytics-fashion-company-markdowns
第3章 株式会社しまむら(アパレル小売)
- しまむら「2026年2月期 決算短信〔日本基準〕(連結)」(2026年3月30日)https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260330/20260329592096.pdf
- しまむら「第73期 定時株主総会招集ご通知」(2026年4月23日)https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260423/20260422508041.pdf
- しまむら「第73期 定時株主総会招集ご通知」事業報告(2026年4月23日)https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260423/20260422508042.pdf
- しまむら プレスリリース「しまむらグループアプリを『しまむらパーク』として3月10日(火)に統合リニューアル」(2026年3月2日)https://prtimes.jp/main/html/rd/p/000000369.000066095.html
- しまむら 適時開示「事業譲受に関するお知らせ」(2026年9月7日)https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260907/20260906532178.pdf
- 流通ニュース「しまむら 決算/2月期増収増益、売上高・営業利益・純利益で過去最高を更新」(2026年3月30日)https://www.ryutsuu.biz/accounts/s033051.html
- ネットショップ担当者フォーラム「しまむらの2026年2月期EC売上は196億円で51%増、オンラインストア統合で集客力が向上」(2026年4月1日)https://netshop.impress.co.jp/n/2026/04/01/15843
- 日本経済新聞「しまむら、店間移送し『絶対売り切る』 備蓄しない物流センター」(2026年6月30日)https://www.nikkei.com/article/DGXZQOUC157U70V10C26A6000000/
- McKinsey「Stronger forecasting in operations management—even with weak data」(2022年2月15日)https://www.mckinsey.com/capabilities/operations/our-insights/ai-driven-operations-forecasting-in-data-light-environments
- IHL Group「Inventory Distortion Study 2026」https://www.ihlservices.com/product/inventory-distortion-study-2026/
- McKinsey「What is personalization?」(2023年5月)https://www.mckinsey.com/featured-insights/mckinsey-explainers/what-is-personalization
- McKinsey「The economic potential of generative AI: The next productivity frontier」(2023年6月)https://www.mckinsey.com/capabilities/tech-and-ai/our-insights/the-economic-potential-of-generative-ai-the-next-productivity-frontier
- BCG「The Advanced Analytics Behind Fashion Company Markdowns」(2020年3月5日)https://www.bcg.com/publications/2020/advanced-analytics-fashion-company-markdowns
第4章 株式会社ワークマン(作業服・アウトドア小売)
- ワークマン「2026年3月期 決算短信〔日本基準〕(非連結)」(2026年5月11日)https://www.workman.co.jp/ir_info/pdf/2026/45ki_kessantanshin.pdf
- ワークマン「2026年3月期 決算説明会資料」(2026年5月11日)https://www.workman.co.jp/ir_info/pdf/2026/45ki_kessan.pdf
- ワークマン「2026年3月期 決算FACT BOOK」https://www.workman.co.jp/ir_info/pdf/2026/45ki_03_fact-book_05.pdf
- ワークマン「2026年3月期 決算説明会 質疑応答集」(2026年5月13日掲載)https://www.workman.co.jp/ir_info/pdf/2026/2026_shitsugi.pdf
- ワークマン「中期成長ビジョン2030」(2025年5月12日)https://www.workman.co.jp/ir_info/pdf/2025/Medium-Term-Growth-Vision-2030.pdf
- ワークマン「2027年3月期 第1四半期決算説明会資料」(2026年8月3日)https://www.workman.co.jp/ir_info/pdf/2027/46ki_1q_kessan.pdf
- ワークマン ニュースリリース「2025年9月1日よりダウンロード『ワークマン公式アプリ』スタート」(2025年8月22日・PR TIMES)https://prtimes.jp/main/html/rd/p/000000067.000013308.html
- NTT東日本 Biz Drive「ワークマンを支える『Excel経営』とは?土屋専務に聞く」(2025年12月24日)https://business.ntt-east.co.jp/column/bizdrive/excel-management-at-workman.html
- McKinsey「Stronger forecasting in operations management—even with weak data」(2022年2月15日)https://www.mckinsey.com/capabilities/operations/our-insights/ai-driven-operations-forecasting-in-data-light-environments
- IHL Group「Inventory Distortion Study 2026」https://www.ihlservices.com/product/inventory-distortion-study-2026/
- McKinsey「What is personalization?」(2023年5月)https://www.mckinsey.com/featured-insights/mckinsey-explainers/what-is-personalization
- McKinsey「The economic potential of generative AI: The next productivity frontier」(2023年6月)https://www.mckinsey.com/capabilities/tech-and-ai/our-insights/the-economic-potential-of-generative-ai-the-next-productivity-frontier
第5章 株式会社パン・パシフィック・インターナショナルホールディングス(ドン・キホーテ/総合ディスカウント小売)
- PPIH「2026年6月期 決算短信〔日本基準〕(連結)」(2026年8月18日)https://ppih.co.jp/ir/library/earnings/pdf/PPIH_FY2026_Q4_Financial_Results_J.pdf
- PPIH「2026年6月期 決算業績説明資料」(2026年8月18日)https://ppih.co.jp/ir/library/earnings/pdf/PPIH_FY2026_Q4_Presentation_J.pdf
- PPIH「2026年6月期 本決算説明会スピーチ要旨」(2026年8月18日)https://ppih.co.jp/ir/library/earnings/pdf/PPIH_FY2026_Q4_Speech.pdf
- PPIH「FACT BOOK 2021年6月期〜2026年6月期」(2026年8月18日)https://ppih.co.jp/ir/library/earnings/pdf/PPIH_Factbook_2606_4Q.pdf
- PPIH 長期経営計画「Double Impact 2035」(2025年8月)https://ppih.co.jp/ir/library/earnings/pdf/PPIH_DoubleImpact2035.pdf
- PPIH公式サイト「個人投資家の皆さまへ」(2026年9月8日確認)https://ppih.co.jp/ir/individual/
- 総務省統計局「人口推計」(2025年10月1日現在)https://www.stat.go.jp/data/jinsui/
- McKinsey「Stronger forecasting in operations management—even with weak data」(2022年2月15日)https://www.mckinsey.com/capabilities/operations/our-insights/ai-driven-operations-forecasting-in-data-light-environments
- IHL Group「Inventory Distortion Study 2026」https://www.ihlservices.com/product/inventory-distortion-study-2026/
- McKinsey「What is personalization?」(2023年5月)https://www.mckinsey.com/featured-insights/mckinsey-explainers/what-is-personalization
- McKinsey「The economic potential of generative AI: The next productivity frontier」(2023年6月)https://www.mckinsey.com/capabilities/tech-and-ai/our-insights/the-economic-potential-of-generative-ai-the-next-productivity-frontier
- 農林水産省「事業系食品ロス量(2024年度推計値)を公表」(2026年6月30日)https://www.maff.go.jp/j/press/shokuhin/recycle/260630.html
第6章 株式会社ZOZO(ZOZOTOWN/ファッションEC)
- ZOZO「2026年3月期 決算短信〔日本基準〕(連結)」(2026年4月30日)https://corp.zozo.com/ir/files/pdf/d0f493a5f2f24ef95ecaf30bc0cc58d649e049c3.pdf
- ZOZO「2026年3月期 決算説明会資料」(2026年4月30日)https://corp.zozo.com/ir/files/pdf/96cbe9908bf62b7588a20ffc7187bd0c8313dc7e.pdf
- ZOZO「2026年3月期 決算説明会 当日プレゼン資料」(2026年4月30日)https://corp.zozo.com/ir/files/pdf/431a69a965146ad9bc634ceb4dc51737e20c6465.pdf
- ZOZO「2026年3月期 通期決算説明会 質疑応答集」(2026年4月30日)https://corp.zozo.com/ir/files/pdf/5340096f7479d07c93b71d82d24b424fb9308459.pdf
- ZOZO IRサイト「成長戦略(中期経営計画)」(2026年9月確認)https://corp.zozo.com/ir-info/management-policy/growth-strategy/
- ZOZO コーポレートサイト「サービス」(WEAR・ZOZOMAT・ZOZOGLASS・ZOZOFITの説明)https://corp.zozo.com/service/
- McKinsey「Stronger forecasting in operations management—even with weak data」(2022年2月15日)https://www.mckinsey.com/capabilities/operations/our-insights/ai-driven-operations-forecasting-in-data-light-environments
- McKinsey「What is personalization?」(2023年5月)https://www.mckinsey.com/featured-insights/mckinsey-explainers/what-is-personalization
- McKinsey「The economic potential of generative AI: The next productivity frontier」(2023年6月)https://www.mckinsey.com/capabilities/tech-and-ai/our-insights/the-economic-potential-of-generative-ai-the-next-productivity-frontier
- NRF「2023 Consumer Returns in the Retail Industry」https://nrf.com/research/2023-consumer-returns-retail-industry
第7章 株式会社MonotaRO(間接資材EC)
- MonotaRO「2025年12月期 決算短信〔日本基準〕(連結)」(2026年2月3日)https://corp.monotaro.com/ir/upload_file/tdnrelease/3064_20260203545388_P01_.pdf
- MonotaRO「2025年12月期 決算概要」(2026年2月)https://corp.monotaro.com/ir/upload_file/tdnrelease/3064_20260203546005_P01_.pdf
- MonotaRO IRサイト(数値目標付きの中期経営計画の文書が確認できなかったことの確認先。2026年9月8日確認)https://corp.monotaro.com/ir/index.html
- McKinsey「Stronger forecasting in operations management—even with weak data」(2022年2月15日)https://www.mckinsey.com/capabilities/operations/our-insights/ai-driven-operations-forecasting-in-data-light-environments
- McKinsey「What is personalization?」(2023年5月)https://www.mckinsey.com/featured-insights/mckinsey-explainers/what-is-personalization
- McKinsey「The economic potential of generative AI: The next productivity frontier」(2023年6月)https://www.mckinsey.com/capabilities/tech-and-ai/our-insights/the-economic-potential-of-generative-ai-the-next-productivity-frontier
第8章 株式会社FOOD & LIFE COMPANIES(スシロー/外食)
- FOOD & LIFE COMPANIES「2025年9月期 決算短信〔IFRS〕(連結)」(2025年11月7日)https://food-and-life.co.jp/investor/library/securities-report
- FOOD & LIFE COMPANIES「2025年9月期 通期決算説明会資料」(2025年11月7日)https://www.food-and-life.co.jp/wp-content/uploads/2025/11/FY25_JP_Presentation.pdf
- FOOD & LIFE COMPANIES「2024年9月期決算および中期経営計画FY26」(2024年11月8日)https://food-and-life.co.jp/wp-content/uploads/2026/03/medium_term_plan_2024.pdf
- FOOD & LIFE COMPANIES「2026年9月期 第3四半期決算短信〔IFRS〕(連結)」(2026年8月7日)https://food-and-life.co.jp/wp-content/uploads/2026/08/5349c0063e9142a8a3d741f812f09c3a.pdf
- FOOD & LIFE COMPANIES「2026年9月期 第3四半期 決算説明資料」(2026年8月7日)https://food-and-life.co.jp/wp-content/uploads/2026/08/c16b312cd07260e2547a80a30ac813b0.pdf
- FOOD & LIFE COMPANIES「FY2026 月次情報(8月)」(2026年9月2日)https://food-and-life.co.jp/wp-content/uploads/2026/09/c907276d8f3c24069c8dd3fbfb470152.pdf
- 日経クロストレンド「累計2000万DL スシローがアプリ会員数を伸ばした絶妙な手法」(2021年2月1日)https://xtrend.nikkei.com/atcl/contents/18/00346/00007/
- スシローアプリ公式ページhttps://www.akindo-sushiro.co.jp/sushipass/
- 農林水産省「食品ロス及びリサイクルをめぐる情勢(食品ロスの現状)」(2026年7月)https://www.maff.go.jp/j/shokusan/recycle/syoku_loss/161227_4.html
- 農林水産省「食品ロス統計調査報告(外食調査)平成27年度」https://www.maff.go.jp/j/tokei/kouhyou/syokuhin_loss/
- Champions 12.3「The Business Case for Reducing Food Loss and Waste: Restaurants」(2019年2月)https://champions123.org/publication/business-case-reducing-food-loss-and-waste-restaurants
- McKinsey「Stronger forecasting in operations management—even with weak data」(2022年2月15日)https://www.mckinsey.com/capabilities/operations/our-insights/ai-driven-operations-forecasting-in-data-light-environments
- McKinsey「What is personalization?」(2023年5月)https://www.mckinsey.com/featured-insights/mckinsey-explainers/what-is-personalization
- McKinsey「The economic potential of generative AI: The next productivity frontier」(2023年6月)https://www.mckinsey.com/capabilities/tech-and-ai/our-insights/the-economic-potential-of-generative-ai-the-next-productivity-frontier
第9章 株式会社サイゼリヤ(外食)
- サイゼリヤ「2025年8月期 決算短信〔日本基準〕(連結)」(2025年10月15日)https://www.saizeriya.co.jp/files/534q%E6%B1%BA%E7%AE%97%E7%9F%AD%E4%BF%A17-1.pdf
- サイゼリヤ「2025年8月期 決算説明資料(第53期)」https://www.saizeriya.co.jp/files/534q%E6%B1%BA%E7%AE%97%E8%AA%AC%E6%98%8E%E8%B3%87%E6%96%99-%E7%A4%BE%E5%A4%96%E7%94%A813.pdf
- サイゼリヤ「2026年8月期 第3四半期決算短信〔日本基準〕(連結)」(2026年7月15日)https://www.saizeriya.co.jp/files/543q%E6%B1%BA%E7%AE%97%E7%9F%AD%E4%BF%A16.pdf
- サイゼリヤ「2026年8月期 第3四半期 決算説明資料(第54期)」https://www.saizeriya.co.jp/files/543q%E6%B1%BA%E7%AE%97%E8%AA%AC%E6%98%8E%E8%B3%87%E6%96%99-%E7%A4%BE%E5%A4%96%E7%94%A87.pdf
- サイゼリヤ IRライブラリ https://www.saizeriya.co.jp/corporate/investor/ir/
- サイゼリヤ「会社概要」https://www.saizeriya.co.jp/corporate/information/outline/
- サイゼリヤ「自社工場の取り組み」https://www.saizeriya.co.jp/concept/product-creation-philosophy/factory/
- 総務省統計局「人口推計(2025年10月1日現在)」https://www.stat.go.jp/data/jinsui/
- McKinsey「Stronger forecasting in operations management—even with weak data」(2022年2月15日)https://www.mckinsey.com/capabilities/operations/our-insights/ai-driven-operations-forecasting-in-data-light-environments
- Champions 12.3「The Business Case for Reducing Food Loss and Waste: Restaurants」(2019年2月)https://champions123.org/publication/business-case-reducing-food-loss-and-waste-restaurants
- ReFED「Restaurant Food Waste Action Guide」(2018年)https://refed.org/downloads/Restaurant_Guide_Web.pdf
- McKinsey「The economic potential of generative AI: The next productivity frontier」(2023年6月)https://www.mckinsey.com/capabilities/tech-and-ai/our-insights/the-economic-potential-of-generative-ai-the-next-productivity-frontier
第10章 キッコーマン株式会社(食品メーカー)
- キッコーマン「2026年3月期 決算短信〔IFRS〕(連結)」(2026年4月24日)https://www.kikkoman.com/jp/ir/assets/tan202603_1.pdf
- キッコーマン「2025年度 決算説明会資料」(2026年4月27日)https://www.kikkoman.com/jp/ir/assets/info202603.pdf
- キッコーマン「ファクトブック 資料編 2026年版」(2026年7月)https://www.kikkoman.com/jp/ir/assets/factbook_2026_bi_j.pdf
- キッコーマン IRサイト「海外における事業展開」(2026年9月確認)https://www.kikkoman.com/jp/ir/lib/oversea.html
- McKinsey「Stronger forecasting in operations management—even with weak data」(2022年2月15日)https://www.mckinsey.com/capabilities/operations/our-insights/ai-driven-operations-forecasting-in-data-light-environments
- McKinsey「The economic potential of generative AI: The next productivity frontier」(2023年6月)https://www.mckinsey.com/capabilities/tech-and-ai/our-insights/the-economic-potential-of-generative-ai-the-next-productivity-frontier
- Deloitte Insights「Making maintenance smarter: Predictive maintenance and the digital supply network」(2017年5月)https://www.deloitte.com/us/en/insights/industry/manufacturing-industrial-products/industry-4-0/using-predictive-technologies-for-asset-maintenance.html
- McKinsey「Harnessing the power of AI in distribution operations」(2024年11月15日。卸売業者向けの値を本章では代理値として使用)https://www.mckinsey.com/industries/industrials/our-insights/distribution-blog/harnessing-the-power-of-ai-in-distribution-operations
第11章 味の素株式会社(食品メーカー)
- 味の素「2026年3月期 決算短信〔IFRS〕(連結)」(2026年5月7日)https://data.swcms.net/file/ajinomoto-ir/dam/jcr:6bedb9ff-8b48-4642-94eb-4f066a05fe11/140120260501516433.pdf
- 味の素「2027年3月期業績予想および企業価値向上に向けた取組み」(2026年3月期 決算説明資料、2026年5月7日)https://www.ajinomoto.co.jp/company/jp/ir/event/presentation/main/011111116/teaserItems1/00/linkList/03/link/FY25Q4_Presentation_J.pdf
- 味の素「2026年3月期 決算概要・決算補足情報」(2026年5月7日)https://www.ajinomoto.co.jp/company/jp/ir/event/presentation/main/011111116/teaserItems1/00/linkList/01/link/FY25Q4_Results_J.pdf
- 味の素「2027年3月期 セグメント別業績予想」(2026年5月7日)https://www.ajinomoto.co.jp/company/jp/ir/event/presentation/main/011111116/teaserItems1/00/linkList/02/link/FY26_Forecast_J.pdf
- 味の素「2027年3月期業績予想および企業価値向上に向けた取り組み」(第1四半期 決算説明資料、2026年8月6日)https://www.ajinomoto.co.jp/company/jp/ir/event/presentation/main/011111114/teaserItems1/00/linkList/03/link/FY26Q1_Presentation_J.pdf
- 味の素「Factbook 2026」(2026年3月末時点)https://www.ajinomoto.co.jp/company/jp/ir/library/factbook.html
- 味の素「第148期 有価証券報告書」(2026年6月12日)https://www.ajinomoto.co.jp/company/jp/ir/library/securities.html
- 味の素「ASVレポート2026」(統合報告書)https://www.ajinomoto.co.jp/company/jp/ir/library/annual/main/02/teaserItems1/0/linkList/0/link/ASV_Report_2026_A4_jp.pdf
- 味の素「中期ASV経営 2030ロードマップ」(2023年2月28日)https://www.ajinomoto.co.jp/company/jp/ir/event/medium_term.html
- McKinsey「Stronger forecasting in operations management—even with weak data」(2022年2月15日)https://www.mckinsey.com/capabilities/operations/our-insights/ai-driven-operations-forecasting-in-data-light-environments
- McKinsey「What is personalization?」(2023年5月)https://www.mckinsey.com/featured-insights/mckinsey-explainers/what-is-personalization
- McKinsey「The economic potential of generative AI: The next productivity frontier」(2023年6月)https://www.mckinsey.com/capabilities/tech-and-ai/our-insights/the-economic-potential-of-generative-ai-the-next-productivity-frontier
- Deloitte Insights「Making maintenance smarter: Predictive maintenance and the digital supply network」(2017年5月9日)https://www.deloitte.com/us/en/insights/industry/manufacturing-industrial-products/industry-4-0/using-predictive-technologies-for-asset-maintenance.html
第12章 花王株式会社(日用品・化学メーカー)
- 花王「2025年12月期 決算短信〔IFRS〕(連結)」(2026年2月5日)https://www.kao.com/content/dam/sites/kao/www-kao-com/jp/ja/corporate/investor-relations/pdf/kao-results-fy2025-jp.pdf
- 花王「2025年12月期 連結決算の概要」(決算説明資料、2026年2月5日)https://www.kao.com/content/dam/sites/kao/www-kao-com/jp/ja/corporate/investor-relations/pdf/kao-earnings-fy2025-jp.pdf
- 花王「統合レポート2026」(2025年12月期)https://www.kao.com/content/dam/sites/kao/www-kao-com/jp/ja/corporate/investor-relations/pdf/kao-reports-fy2026-jp.pdf
- 花王「経営戦略と中期経営計画『K27』」https://www.kao.com/jp/corporate/strategy-and-mid-term-plan/
- 花王「数字で見る花王」https://www.kao.com/jp/corporate/data/
- McKinsey「The economic potential of generative AI: The next productivity frontier」(2023年6月)https://www.mckinsey.com/capabilities/tech-and-ai/our-insights/the-economic-potential-of-generative-ai-the-next-productivity-frontier
- McKinsey「What is personalization?」(2023年5月)https://www.mckinsey.com/featured-insights/mckinsey-explainers/what-is-personalization
- McKinsey「Stronger forecasting in operations management—even with weak data」(2022年2月15日)https://www.mckinsey.com/capabilities/operations/our-insights/ai-driven-operations-forecasting-in-data-light-environments
- Deloitte Insights「Making maintenance smarter: Predictive maintenance and the digital supply network」(2017年5月)https://www.deloitte.com/us/en/insights/industry/manufacturing-industrial-products/industry-4-0/using-predictive-technologies-for-asset-maintenance.html
第13章 ダイキン工業株式会社(空調機器メーカー)
- ダイキン工業「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月12日)https://www.daikin.co.jp/-/media/Project/Daikin/daikin_co_jp/investor/data/kessan/2026/4Q_brief_report_jp-pdf.pdf
- ダイキン工業「2026年3月期 決算説明資料」(2026年5月12日)https://www.daikin.co.jp/-/media/Project/Daikin/daikin_co_jp/investor/data/kessan/2026/4Q_financial_results_jp-pdf.pdf
- ダイキン工業 戦略経営計画「FUSION30」説明資料(2026年5月12日)https://www.daikin.co.jp/-/media/Project/Daikin/daikin_co_jp/investor/data/fusion/FUSION30/FUSION30_presentaion3-pdf.pdf
- ダイキン工業 公式サイト「会社概要」(確認2026年9月)https://www.daikin.co.jp/corporate/overview/summary/data
- ダイキン工業 公式サイト「数字でわかるダイキン」(確認2026年9月。ページに基準日の記載なし)https://www.daikin.co.jp/recruit/about/fact
- ダイキン工業 ニュースリリース「DK-CONNECT」(2021年5月19日)https://www.daikin.co.jp/press/2021/20210519
- ダイキン工業「エアネットサービスシステム」紹介(確認2026年9月)https://www.ac.daikin.co.jp/solution/dkconnect/service/modal/15
- McKinsey「The economic potential of generative AI: The next productivity frontier」(2023年6月)https://www.mckinsey.com/capabilities/tech-and-ai/our-insights/the-economic-potential-of-generative-ai-the-next-productivity-frontier
- McKinsey「Stronger forecasting in operations management—even with weak data」(2022年2月15日)https://www.mckinsey.com/capabilities/operations/our-insights/ai-driven-operations-forecasting-in-data-light-environments
- Deloitte Insights「Making maintenance smarter: Predictive maintenance and the digital supply network」(2017年5月)https://www.deloitte.com/us/en/insights/industry/manufacturing-industrial-products/industry-4-0/using-predictive-technologies-for-asset-maintenance.html
- BCG「Aftermarket Services Drive Growth and Higher Margins for Industrial Manufacturers」(2025年2月)https://www.bcg.com/publications/2025/aftermarket-services-drive-growth-for-industrial-manufacturers
- LBNL「Proving the Business Case for Building Analytics」(2020年10月)https://bies.lbl.gov/publications/proving-business-case-building
第14章 セイノーホールディングス株式会社(西濃運輸/物流)
- セイノーホールディングス「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月14日)https://www.seino.co.jp/seino/media/pdf-lib/20260514-04.pdf
- セイノーホールディングス「2026年3月期 決算説明会資料」(2026年5月14日)https://www.seino.co.jp/seino/media/pdf-lib/20260514-01.pdf
- セイノーホールディングス「2026年3月期 連結決算補足説明資料」(2026年5月14日)https://www.seino.co.jp/seino/media/pdf-lib/shd/ir/account-settlement/202603/202603_4hosoku.pdf
- セイノーホールディングス「月次参考資料(2026年3月期 西濃運輸 物量(日当り)・Kg単価 前年比較)」https://www.seino.co.jp/seino/media/pdf-lib/2026.3getsuzi.pdf
- セイノーホールディングス「第105期 有価証券報告書」(2026年6月)https://www.seino.co.jp/seino/media/pdf-lib/shd/ir-pdf/financialdata/202603yuho.pdf
- セイノーホールディングス「中長期の経営の方向性〜ありたい姿とロードマップ2028〜」(2023年6月12日)https://www.seino.co.jp/seino/media/pdf-lib/shd/ir/account-settlement/202403/202403_1setsumei.pdf
- 我が国の物流の革新に関する関係閣僚会議「2030年度に向けた政府の中長期計画(ポイント)」https://wwwtb.mlit.go.jp/kinki/content/000322115.pdf
- 全日本トラック協会『中小トラック運送事業者のためのITベスト事例集』CASE19「デジタコ+ドラレコのダブル導入」https://jta.or.jp/wp-content/themes/jta_theme/pdf/jyoho/itguidebook_019.pdf
- McKinsey「Stronger forecasting in operations management—even with weak data」(2022年2月15日)https://www.mckinsey.com/capabilities/operations/our-insights/ai-driven-operations-forecasting-in-data-light-environments
- McKinsey「The economic potential of generative AI: The next productivity frontier」(2023年6月)https://www.mckinsey.com/capabilities/tech-and-ai/our-insights/the-economic-potential-of-generative-ai-the-next-productivity-frontier
第15章 セコム株式会社(警備・安全サービス)
- セコム「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月12日)https://www.secom.co.jp/corporate/ir/lib_2026/kessan38-3.pdf
- セコム「2026年3月期 決算説明資料」(2026年5月12日)https://www.secom.co.jp/corporate/ir/lib_2026/kessan38-3-p.pdf
- セコム「セコムグループ Road Map 2027」(資料内に公表日の記載なし)https://www.secom.co.jp/corporate/ir/lib/roadmap_2027.pdf
- セコム「セコムグループ2040年ビジョン」(2026年5月策定)https://www.secom.co.jp/corporate/pdf/2040_VISION.pdf
- セコム「SECOM REPORT 2025」(統合報告書)https://www.secom.co.jp/corporate/ir/lib05.html
- セコム「会社概要」(公式サイト、2026年9月8日確認)https://www.secom.co.jp/corporate/outline/about.html
- BCG「AI and the Next Frontier of Field Service」(2025年7月9日)https://www.bcg.com/publications/2025/the-next-frontier-of-field-service
- Bain & Company「Field service: Reenergizing a hidden asset」(2011年9月6日)https://www.bain.com/insights/field-service-reenergizing-a-hidden-asset/
- Bain & Company「Prescription for cutting costs」https://media.bain.com/Images/BB_Prescription_cutting_costs.pdf
- PwC・Mainnovation「Predictive Maintenance 4.0: Beyond the hype」(2018年)https://www.pwc.be/en/documents/20180926-pdm40-beyond-the-hype-report.pdf
- 米国司法省 COPS「False Burglar Alarms」(Problem-Oriented Guides for Police 第2版)https://popcenter.asu.edu/sites/g/files/litvpz3631/files/sites/default/files/problems/pdfs/false_alarms_2nded.pdf
- McKinsey「The economic potential of generative AI: The next productivity frontier」(2023年6月)https://www.mckinsey.com/capabilities/tech-and-ai/our-insights/the-economic-potential-of-generative-ai-the-next-productivity-frontier